
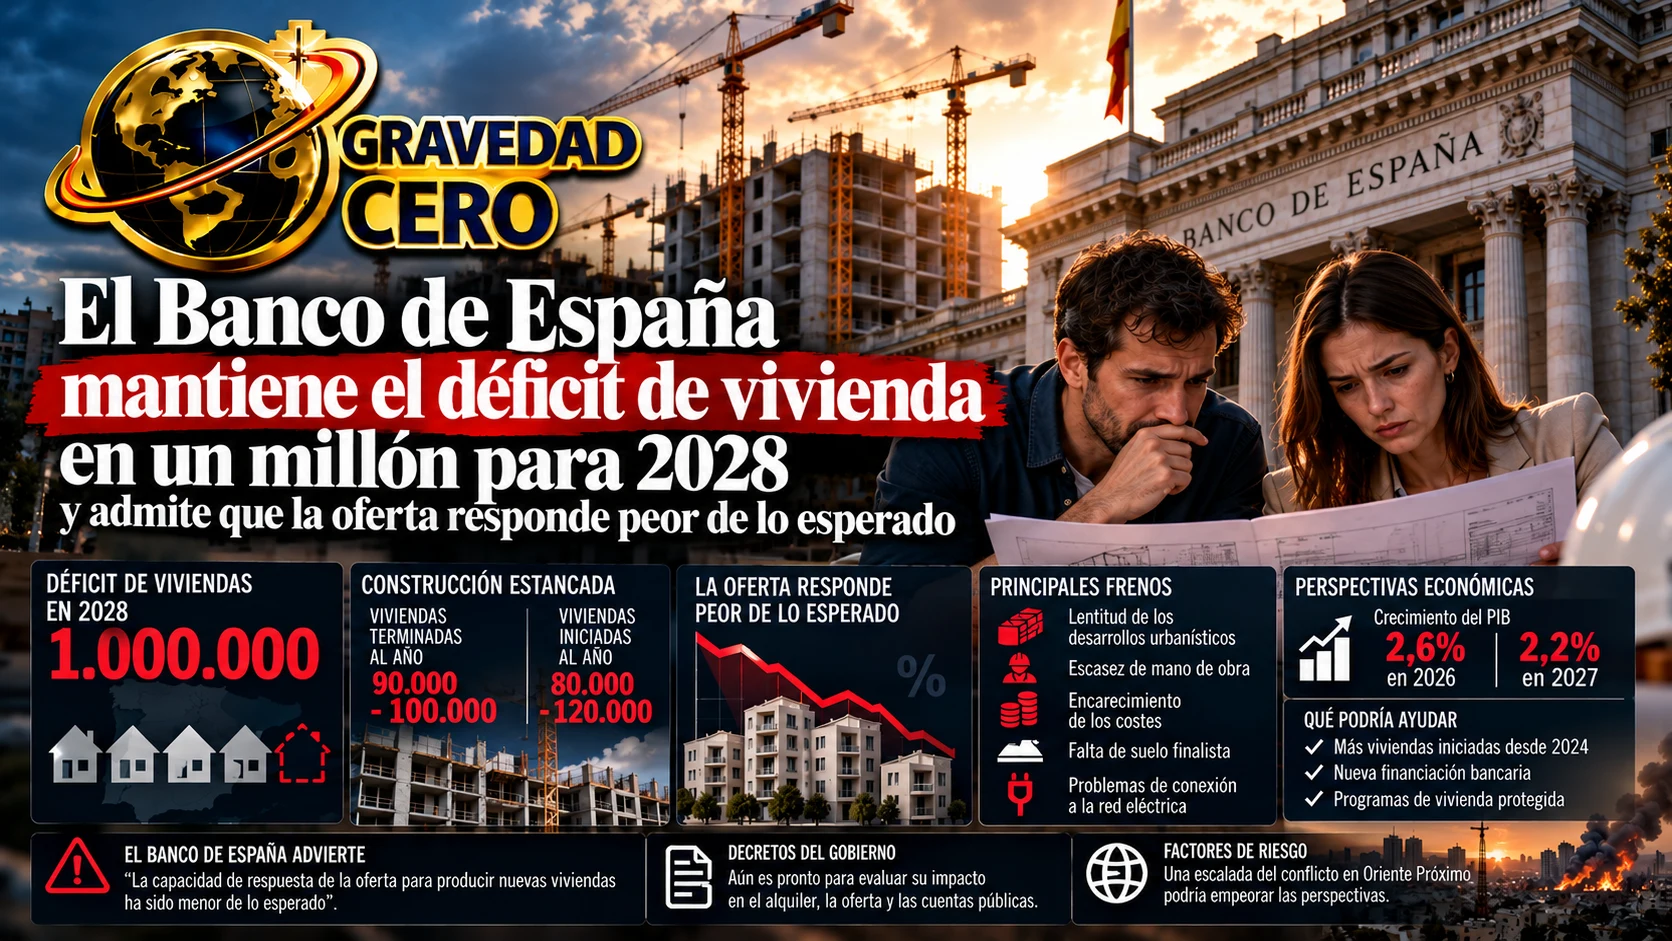
Al presentar el viernes 9 de octubre sus proyecciones macroeconómicas, el Banco de España dedicó una parte importante a un problema que arrastra desde hace años: la construcción residencial sigue sin responder al ritmo de crecimiento de la demanda. El organismo mantiene su estimación de un déficit de un millón de viviendas en 2028 y reconoce que, hasta la fecha, la capacidad de respuesta de la oferta para producir nuevas viviendas ha sido menor de lo esperado. La frase no es menor viniendo de la institución que lleva tiempo advirtiendo del desfase, porque admite que ni siquiera la subida sostenida de los precios ha conseguido que se construya al ritmo que se esperaba.
Las cifras que sostienen ese diagnóstico son las de siempre, y no han cambiado mucho. Se terminan entre 90.000 y 100.000 viviendas libres al año, una cifra prácticamente estancada en los últimos ejercicios, mientras que las viviendas iniciadas oscilan entre 80.000 y 120.000 anuales. Esa horquilla tan ancha en las iniciadas explica parte de la incertidumbre, porque lo que se empieza no siempre se acaba en el mismo plazo, y con cualquiera de los dos extremos el resultado no corrige el desequilibrio acumulado desde 2021. Desde entonces la creación de nuevos hogares ha crecido muy por encima de la producción de vivienda, y esa brecha ha contribuido a empujar al alza los precios reales.
Para este año, el banco central observa que tanto el ritmo de visados como la tasa de finalización de las obras están por debajo de lo previsto. No se trata solo de que se pidan pocos permisos, sino de que lo que se aprueba tarda más de lo esperado en convertirse en viviendas terminadas. Entre las causas, el informe menciona la escasez de mano de obra, el encarecimiento de los costes de construcción, la falta de suelo finalista y la lentitud de los desarrollos urbanísticos, que según el análisis recogido por la prensa es la dificultad que más pesa. A todo ello se suman los problemas para acceder a la red eléctrica y conectarse a ella, que limitan el lanzamiento de nuevas promociones y que ya aparecían entre los cuellos de botella señalados en las últimas semanas por el sector, donde la saturación de los nodos de conexión retrasa proyectos residenciales enteros.
El escenario central del Banco de España es el de una inversión residencial estable, en línea con los visados de obra nueva, con una recuperación progresiva que no sería suficiente para cerrar el déficit en el horizonte previsto. Algo más de dinamismo podría llegar en 2027, impulsado por el aumento de viviendas iniciadas desde 2024, que acabarán entrando en la estadística de terminadas, y por la nueva financiación bancaria a la promoción, que vuelve a fluir hacia el sector. Los programas públicos de vivienda protegida podrían acelerar además la actividad a partir de ese año. El propio informe indica que la inversión residencial debería aumentar progresivamente para responder a la demanda, y la señala como uno de los principales factores de incertidumbre para el crecimiento de la economía.
Ese crecimiento, en las nuevas proyecciones, se sitúa en el 2,6% en 2026 y el 2,2% en 2027, con la vivienda como una de las piezas que más puede mover el resultado hacia un lado o hacia otro. El banco advierte además de que una escalada del conflicto en Oriente Próximo podría empeorar las perspectivas, de modo que el comportamiento de la construcción se suma a un contexto externo que no ayuda.
Sobre los decretos de vivienda aprobados por el Gobierno, David López Salido, director general de Economía del Banco de España, dijo que todavía es demasiado pronto para evaluar sus efectos por falta de información suficiente. El organismo anunció que analizará su impacto sobre el mercado del alquiler, la oferta y las cuentas públicas, de manera que las medidas que se debaten en el terreno político llegarán al análisis del banco central más adelante, cuando haya datos con los que medirlas.