
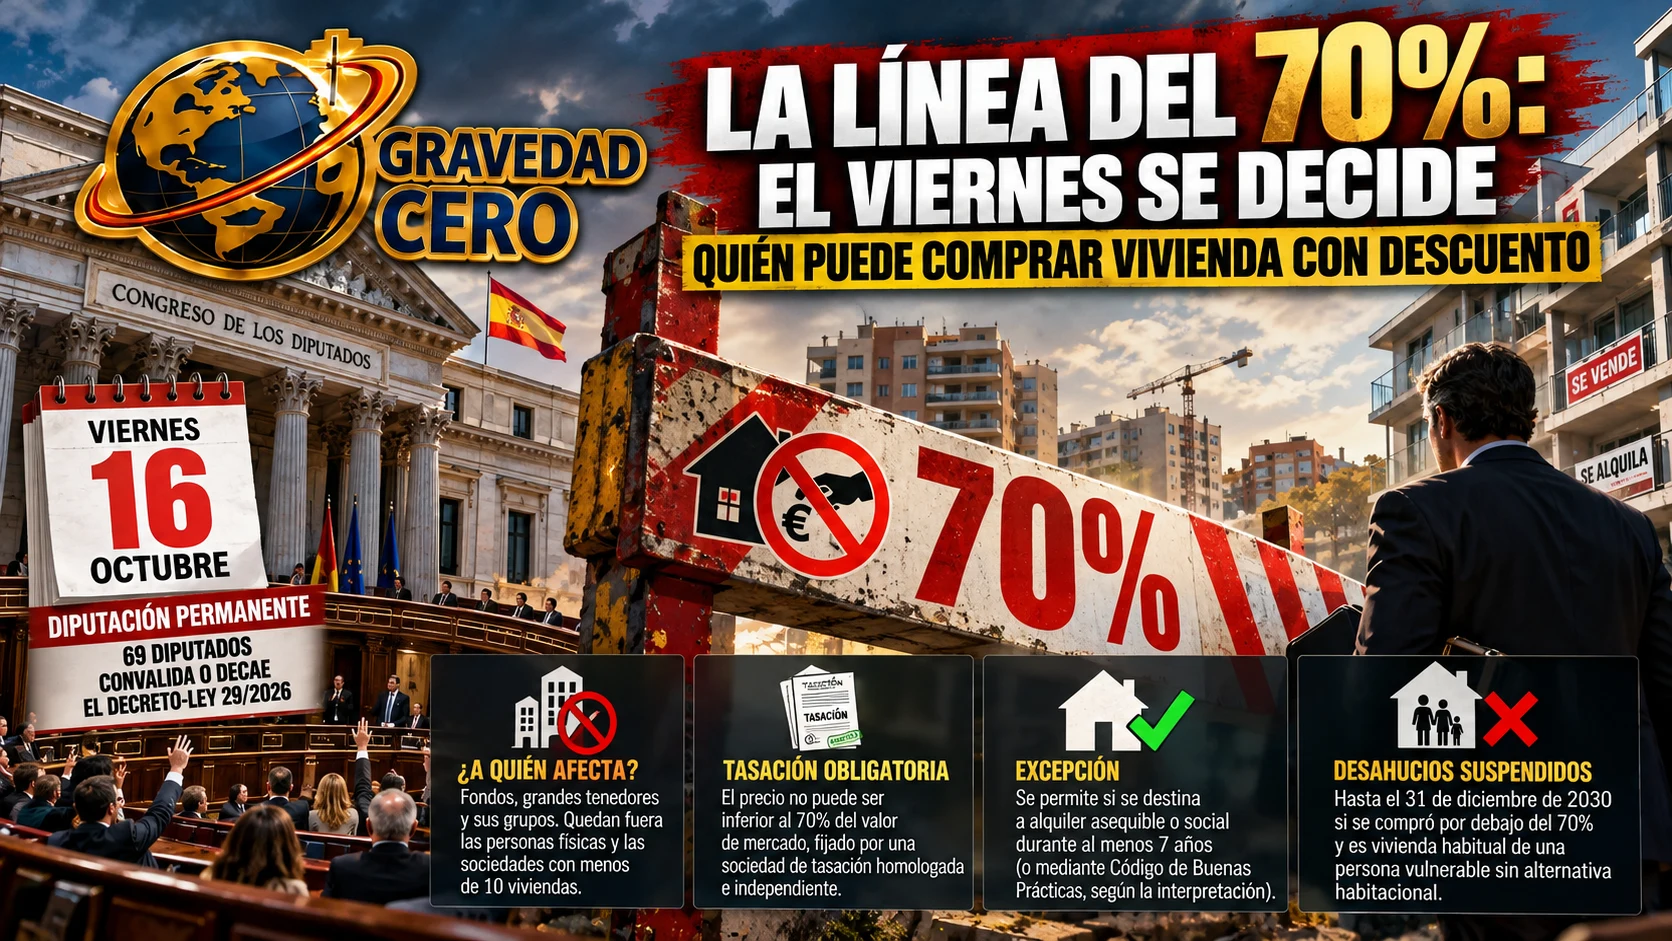
Hay precios que no son un número, sino una frontera. En el residencial español esa frontera tiene ahora un valor concreto, el 70%, y el viernes 16 de octubre un órgano del Congreso con apenas 69 diputados decidirá si se queda en el mapa o desaparece de él. Se trata de la Diputación Permanente, que actúa mientras las Cortes están disueltas y que tiene que convalidar el real decreto-ley 29/2026 antes de que decaiga. Dentro de ese texto, entre las medidas sobre alquiler y desahucios que han acaparado el debate, hay una pieza que interesa especialmente a quien invierte en vivienda: la limitación a la compra con descuento por parte de fondos y grandes tenedores.
La idea no es nueva, pero el nuevo decreto la estira y la afina. La prohibición se amplía de 2028 al 31 de diciembre de 2030 y consiste, en esencia, en impedir que determinadas entidades adquieran una vivienda por menos del 70% de su valor de mercado. Ese valor no lo fija el comprador a su gusto: lo determina, a la fecha del acuerdo vinculante, una sociedad de tasación homologada, inscrita en el Banco de España e independiente de las partes, y es el comprador quien aporta el informe. Dicho de otro modo, el decreto convierte la tasación en la pieza central de cualquier operación con descuento, porque de su resultado depende que la compra sea legal o no.
Quién queda dentro del perímetro es, probablemente, la parte que más interesa a los inversores. El texto ya no se aplica solo a cualquier entidad que tuviera la compra de inmuebles en su objeto social, sino a las que se dedican a adquirir inmuebles o carteras de hipotecas impagadas por un precio claramente inferior a su tasación, a las personas jurídicas que sean grandes tenedores y a las entidades de su mismo grupo y quienes actúen por su cuenta. Las fuentes consultadas no coinciden del todo en cómo se aplica el límite de precio a los grandes tenedores, y una de ellas señala que el texto no precisa el umbral que define a un gran tenedor. Según la descripción más detallada, se considera gran tenedor al propietario de más de diez viviendas, o de cinco o más en zonas declaradas de mercado residencial tensionado. Quedan fuera las personas físicas, sea cual sea el número de pisos que tengan, y también las sociedades con menos de diez viviendas, que seguirían libres de comprar sin esta limitación.
Hay además una vía de escape, y ahí las versiones tampoco coinciden. Una descripción apunta a que se puede comprar por debajo del 70% si el inmueble se destina a alquiler asequible o social durante al menos siete años, dos más que en el decreto anterior, y exceptúa a los entes públicos que gestionan vivienda social y a las adquisiciones para residencias sociales y sociosanitarias. Otra describe la excepción como una adhesión a un Código de Buenas Prácticas que aprobará el Consejo de Ministros y que, mientras no exista, no puede usarse. Son lecturas distintas de una misma pieza y habrá que esperar al texto del BOE y a su desarrollo para saber cuál manda en la práctica.
El decreto no se limita a la compra. Si una entidad de las afectadas adquiere o se adjudica, por menos del 70%, la vivienda habitual de una persona vulnerable sin alternativa habitacional, se suspende cualquier lanzamiento hasta el 31 de diciembre de 2030. La suspensión llega sin compensación para el propietario cuando es uno de esos compradores con descuento, mientras que sí se compensa, con renta no cobrada, suministros y ahora también costas procesales, a particulares y empresas de alquiler social. El mensaje es nítido: la combinación de comprar barato y desahuciar a una familia vulnerable queda cerrada hasta 2030.
Para entender por qué importa el viernes hay que recordar que este decreto ya ha sobrevivido a un primer intento fallido. El Gobierno aprobó dos decretos el 29 de septiembre, el Congreso los tumbó el 2 de octubre y el Consejo de Ministros los volvió a aprobar el 6 de octubre, con cambios que incluyen precisamente esta ampliación hasta 2030. El primero de los nuevos decretos, el que contiene la limitación de compra, entró en vigor el 8 de octubre y su validez máxima llega hasta el 9 de noviembre. El segundo, sobre la estabilidad de los contratos de alquiler, solo entraría en vigor el 15 de noviembre si se convalida, y las cuentas publicadas apuntan a que no tendría los apoyos necesarios. Moncloa, según esas mismas informaciones, quiere agotar los treinta días de vigencia y acercar la votación a la campaña, que empieza el 13 de noviembre, con las elecciones generales fijadas para el 29.
Sobre el papel, la convalidación del decreto de vivienda parece encaminada. El PNV ha anunciado su apoyo y, con el reparto de escaños de la Diputación Permanente, el voto de Junts no sería decisivo. Pero nada de eso es un resultado, y hay razones para no darlo por hecho. Algunos expertos sostienen que volver a legislar una materia que el Pleno acaba de rechazar puede rozar el fraude de ley, y el Tribunal Constitucional podría terminar anulando total o parcialmente el texto. Es una incertidumbre añadida para quien tiene que decidir hoy si entra o no en una cartera.
Desde el punto de vista de la inversión, la discusión práctica es qué cambia en la mesa de negociación. Si el decreto se convalida, cualquier fondo o gran tenedor que mire un activo con descuento tendrá que preguntarse antes que nada por la tasación, por el destino que dará a la vivienda y por si el perfil del ocupante activa la suspensión del desahucio hasta 2030. Si no se convalida, decae la ampliación del plazo y se abre un paréntesis regulatorio justo cuando la campaña electoral empieza a marcar el ritmo político. En los dos casos, la línea del 70% habrá dejado de ser una cifra abstracta para convertirse en un dato que las mesas de inversión llevan ya incorporado en sus modelos.