
Hay combustibles que se notan en el surtidor y otros que se notan en todo lo demás. El diésel pertenece al segundo grupo: mueve los camiones que llenan los supermercados, las cosechadoras, los barcos y buena parte de la maquinaria que sostiene la economía real. Por eso importa tanto lo que ha dicho la Agencia Internacional de la Energía en su último informe mensual: el mercado del gasóleo seguirá tenso “hasta bien entrado 2027”, y sus precios de referencia continúan en torno al doble de los del crudo y de los niveles previos a la crisis.
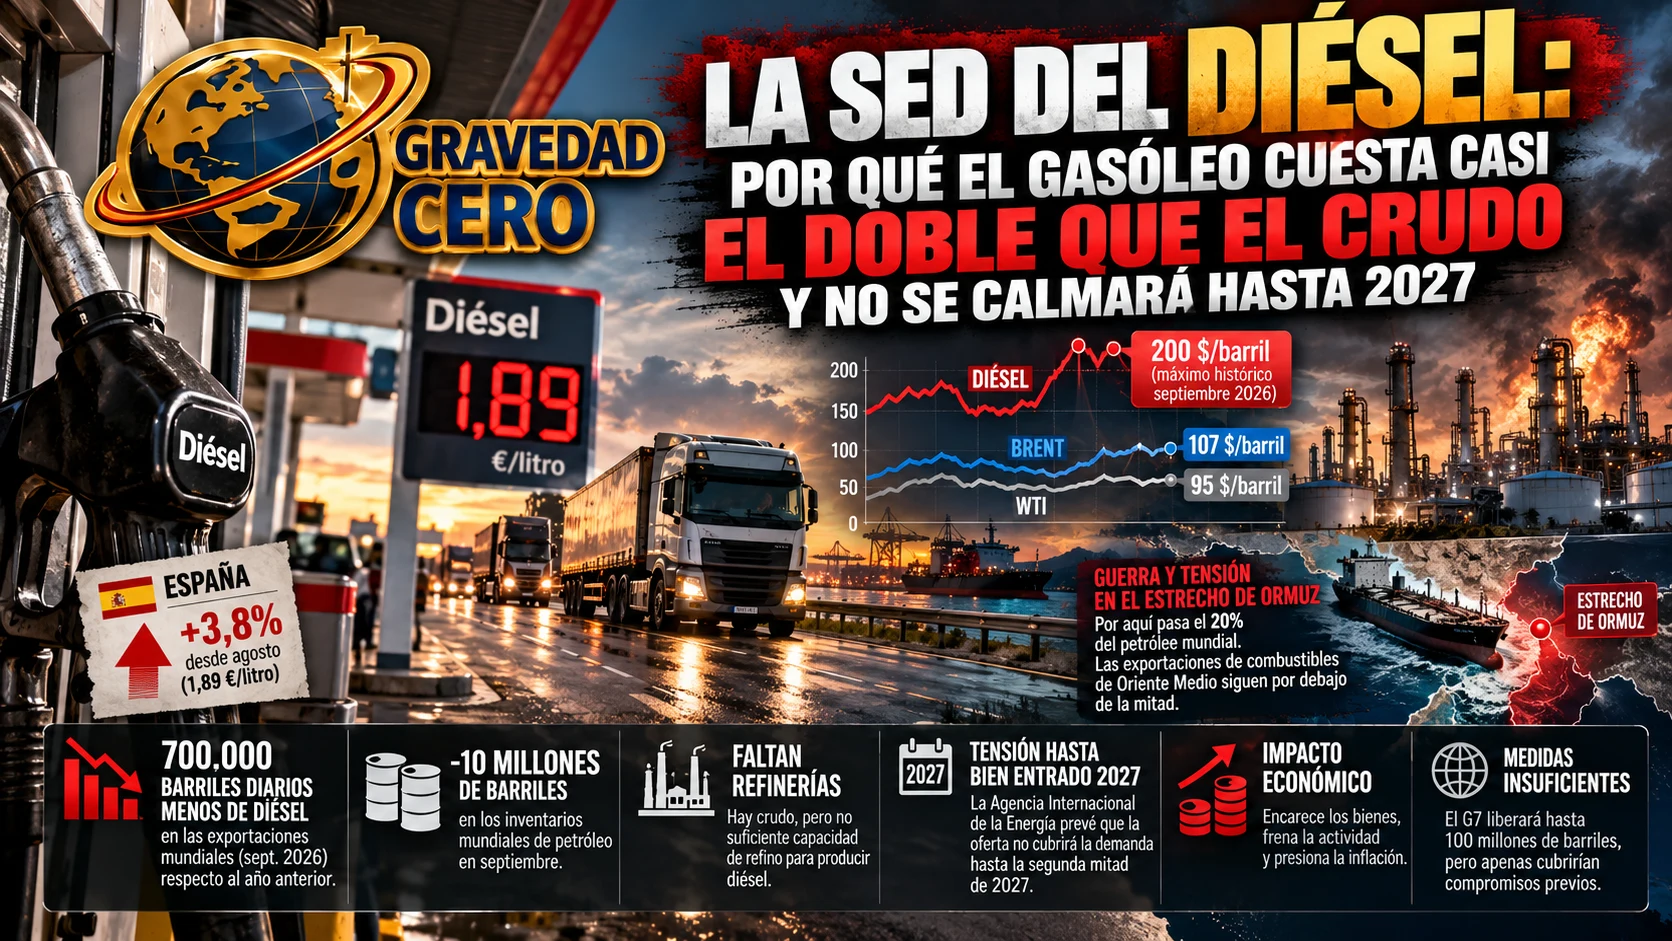
La fotografía es de las que obligan a releer la cifra. En septiembre, el diésel superó los 200 dólares por barril, un máximo histórico, mientras el Brent rondaba los 107 dólares y el WTI se movía cerca de los 95. Desde entonces los precios se han moderado, pero la brecha sigue siendo enorme, y esa diferencia entre el crudo y el producto refinado es lo que la agencia describe como una escasez específica de gasóleo, no solo de petróleo. Dicho de otra manera, hay barriles de crudo, pero faltan los que se convierten en diésel y llegan a donde se necesitan.
El origen está en la guerra. El conflicto empezó el 28 de febrero de 2026 con los bombardeos de Estados Unidos e Israel sobre Irán, y desde entonces el estrecho de Ormuz, por el que pasa aproximadamente una quinta parte del petróleo mundial, está estrangulado. Las exportaciones de crudo del Golfo, lideradas por Arabia Saudí, han recuperado más de tres cuartas partes de su nivel previo a la guerra, pero las de combustibles de Oriente Medio siguen por debajo de la mitad. Ahí está la clave: el problema no es solo cuánto crudo sale, sino cuánto producto terminado.
A ello se suman otros frentes. Los hutíes atacan instalaciones petroleras saudíes, los drones ucranianos golpean refinerías rusas y los petroleros y portacontenedores que cruzan la zona sufren proyectiles y minas. Según la agencia, en septiembre las exportaciones mundiales de diésel fueron 700.000 barriles diarios inferiores a las del año anterior, y la pérdida de 1,3 millones de barriles diarios procedentes de Rusia y Oriente Próximo solo se ha compensado en parte con más oferta de otras regiones, como Estados Unidos. Las existencias, mientras tanto, se agotan: los inventarios mundiales de petróleo cayeron 10 millones de barriles en septiembre y los almacenados en tierra bajaron 113 millones, aunque el petróleo en el mar compensó una parte.
Las cuentas del cuarto trimestre explican por qué el aviso es tan largo. La AIE prevé que, incluso con una rápida recuperación del refino a finales de año, la oferta de gasóleo no cubrirá la demanda entre octubre y diciembre, y que reponer los inventarios perdidos es improbable antes de la segunda mitad de 2027, más allá de las oscilaciones estacionales normales. Solo cuando eso ocurra, y siempre que los conflictos se resuelvan y no aparezcan sorpresas como un huracán en el Golfo de México, podría abrirse paso un superávit.
La respuesta política se ha quedado, de momento, corta. El G7 se comprometió el 2 de octubre a liberar hasta 100 millones de barriles de reservas de emergencia a través de la AIE, empezando por el gasóleo. Pero un documento interno citado por una de las fuentes consultadas sugiere que esa cifra apenas cubriría barriles pendientes del compromiso de 400 millones adoptado en marzo, del que ya se han liberado 326 millones, es decir, que no sería un volumen realmente adicional. Es un dato que conviene tratar con cautela porque procede de una sola fuente, pero ilustra el problema de fondo: las reservas son un parche, no una solución.
La economía no solo lo sufre en los surtidores. La agencia advierte de que el precio del diésel encarece los bienes, erosiona los ingresos reales, frena la actividad y presiona la inflación. Por eso ha recortado su previsión de demanda: el consumo mundial de petróleo caerá en 2026 unos 2,6 millones de barriles diarios hasta 102,4 millones, y la recuperación de 2027 se rebaja de 2,6 a 2 millones, lo que dejaría la demanda del próximo año un 0,6% por debajo de la de 2025. El diésel explicará una cuarta parte de la caída prevista en el último trimestre del año. Por su parte, la OPEP también ha recortado por sexto mes consecutivo su previsión de crecimiento de la demanda de 2026, hasta 180.000 barriles diarios, aunque eleva la de 2027.
En España, el efecto en el surtidor es menos dramático de lo que sugiere el barril, y conviene no confundir las dos cosas. Según los datos del Ministerio para la Transición Ecológica, recogidos a partir de más de 10.800 estaciones, el gasóleo medio costaba 1,89 euros por litro el 10 de octubre, un 3,8% más que a principios de agosto, con un máximo de 1,93 euros el 21 de septiembre. La referencia de más del doble de los 200 dólares se mide en el mercado mayorista del barril, mientras que el precio final incluye impuestos, márgenes y costes de distribución, y no se mueve al mismo ritmo. Pero lo que advierte la agencia es precisamente que los precios mayoristas del gasóleo entregado en Europa, África y América Latina podrían volver a subir en las próximas semanas, y eso acabaría trasladándose.
Queda además la parte política del tablero. El consejo de la agencia se reúne esta semana, los siete miembros centrales de la OPEP+ volverán a hacerlo el 1 de noviembre tras mantener sus objetivos de producción, y hay países que ya miran a Rusia, donde relajar las restricciones a las exportaciones de diésel sería, según la propia agencia, improbable de alterar de forma sustancial el equilibrio global. Mientras tanto, la producción de la OPEP+ subió unos 900.000 barriles diarios en septiembre hasta 39,07 millones, una cifra que no alcanza para cerrar la brecha que el refino no puede cubrir.