
Hay compras que se hacen con el corazón y se pagan con la calculadora. Comprar una vivienda de segunda mano en pareja es una de ellas, y el impuesto que casi siempre aparece en el último momento, cuando ya se ha negociado el precio y se ha pedido la hipoteca, es el de Transmisiones Patrimoniales. Conviene entenderlo antes de ir al notario, porque de cómo se firme depende bastante más que el importe de una factura.
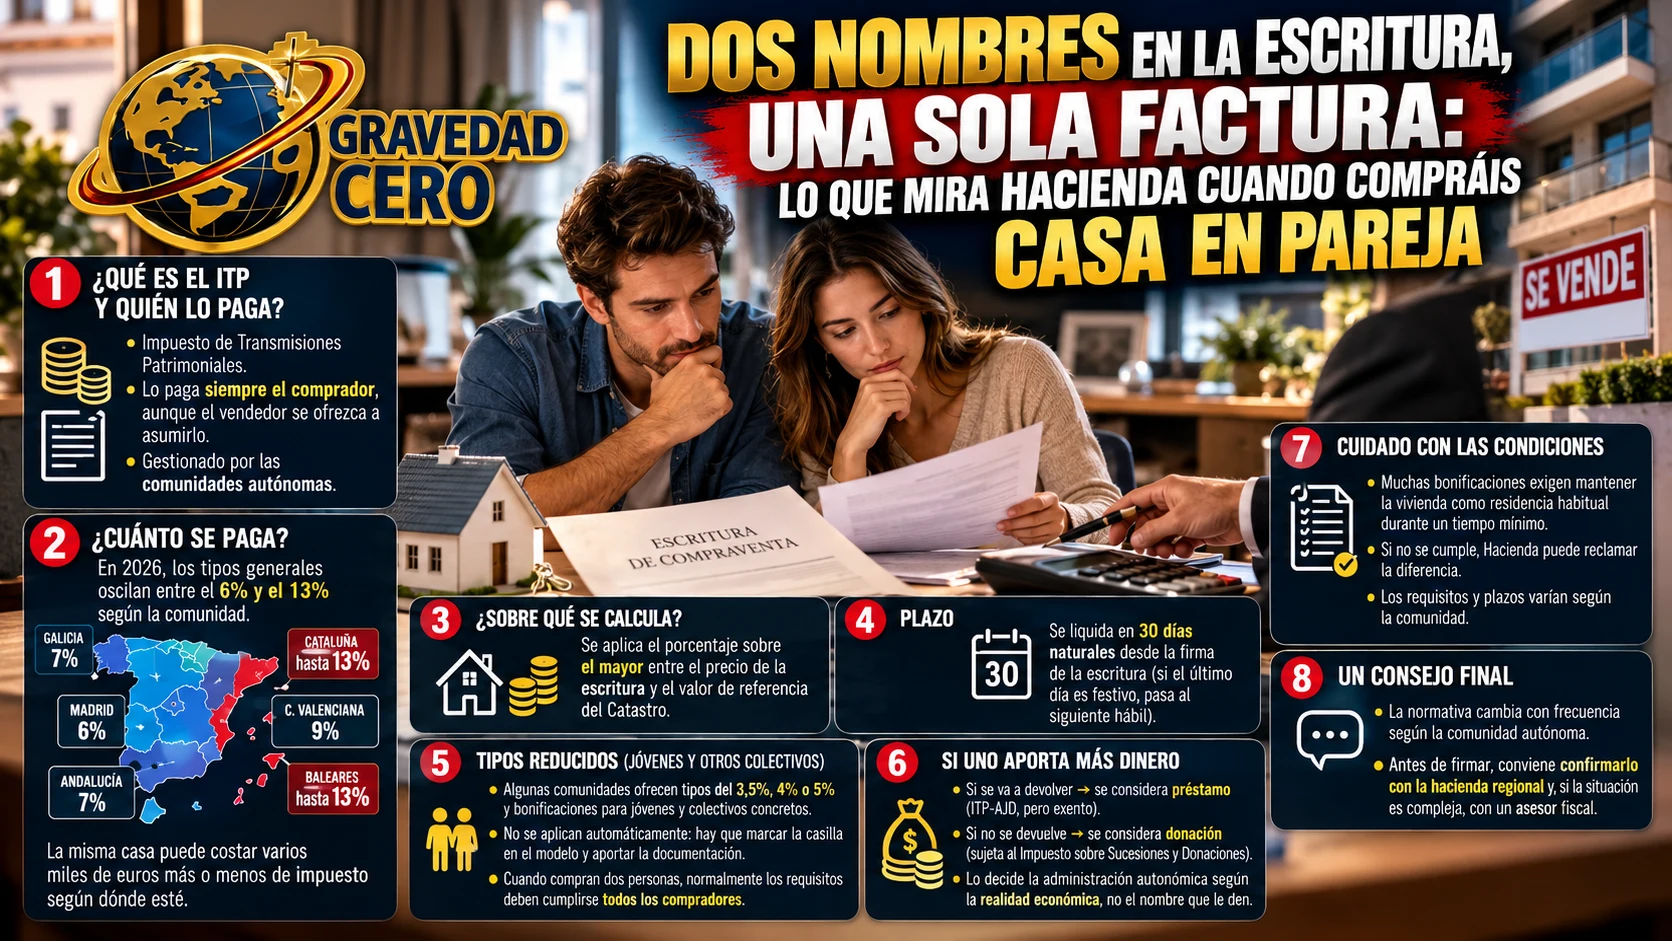
Lo primero es saber qué es y quién lo paga. El ITP es un tributo estatal cuya gestión y recaudación están cedidas a las comunidades autónomas, y en una compraventa de vivienda usada lo paga siempre el comprador, con independencia de lo que se pacte entre las partes. Que el vendedor se ofrezca a asumirlo en una cláusula no cambia quién es el obligado frente a la administración. En 2026 los tipos generales oscilan entre el 6% y el 13% según el territorio, de modo que la misma casa, al mismo precio, puede costar varios miles de euros más o menos de impuesto simplemente por estar a un lado u otro de un límite autonómico. Madrid se sitúa en el 6%, Andalucía en el 7%, la Comunidad Valenciana en el 9% desde mediados de este año y Cataluña y Baleares aplican escalas progresivas que llegan al 13%.
La segunda cuestión es sobre qué se calcula el porcentaje. La base no es siempre el precio que figura en la escritura, sino el mayor entre ese precio y el valor de referencia que asigna el Catastro. Quien pensaba que firmar un precio bajo reducía la factura se encuentra con que Hacienda parte de su propia valoración. Y a ese cálculo se añade un plazo corto: el impuesto se liquida en treinta días naturales desde la firma de la escritura, con el traslado al siguiente día hábil si el último cae en fin de semana o festivo.
Las comunidades también ofrecen tipos reducidos para colectivos concretos, y aquí es donde la pareja se juega de verdad el dinero. Hay territorios con tipos del 3,5%, del 4% o del 5% para menores de cierta edad, y algunas comunidades llegan a bonificar casi por completo la primera vivienda de los más jóvenes. Pero esos tipos no se aplican automáticamente: hay que marcar la casilla correspondiente en el modelo de autoliquidación y aportar la documentación que lo acredita. El matiz que suele pasarse por alto es que, cuando compran dos personas, el requisito suele referirse a todos los compradores. En uno de los ejemplos consultados, el tipo del 5% de una comunidad exigía que ambos tuvieran menos de una determinada edad y cumplieran además un límite de renta; si solo uno de los dos reunía las condiciones, la bonificación podía no aplicarse a toda la operación. En algunos casos cabría una liquidación separada con el beneficio solo en la parte de quien cumple, pero no hay una regla común y depende de cada normativa autonómica. Las propias fuentes recomiendan confirmarlo con la hacienda regional antes de firmar, porque es la administración que después puede regularizar la operación.
La tercera pieza es la que más inquieta a las parejas: qué pasa cuando una de las dos personas pone más dinero que la otra. Es muy habitual que una aporte la entrada, quizá con ayuda familiar, y la otra se haga cargo de la mayor parte de las cuotas. La Dirección General de Tributos se ha pronunciado sobre un caso concreto de pareja no casada que compraba al cincuenta por ciento, con una aportación mucho mayor de uno de los dos para la entrada. Según su criterio, si ese exceso se aporta con la intención de que el otro lo devuelva, se considera un préstamo, que está sujeto al ITP-AJD pero exento. Si en cambio no hay intención de devolverlo, se trata como una donación de una persona a la otra, sujeta al Impuesto sobre Sucesiones y Donaciones, y la obligada a tributar es quien la recibe. La calificación no depende del nombre que le den las partes, sino de su verdadera naturaleza, y corresponde a la administración autonómica decidir.
Este punto tiene una consecuencia práctica incómoda. En una pareja, la manera más natural de repartirse la titularidad, a partes iguales, puede ser fiscalmente distinta de la manera en que se aporta el dinero. Si el reparto de la propiedad refleja lo que cada uno ha puesto, el problema desaparece, pero muchas parejas prefieren que la propiedad sea mitad y mitad, sobre todo si están casadas o planean estarlo. En ese caso conviene documentar si hay un préstamo entre ellos, con sus condiciones, o decidir con asesoramiento si lo que se hace es una donación, y calcular su coste antes de que lo calcule otro.
Queda, por último, la cuestión del tiempo. Muchos tipos reducidos exigen mantener la vivienda como residencia habitual durante un periodo mínimo, y el riesgo señalado por las fuentes consultadas es que Hacienda reclame la diferencia si no se cumple. No hay un plazo común, y la única referencia concreta que aparece, de tres años en una comunidad, proviene de una pregunta incompleta que no puede darse por confirmada. Tampoco hay que confundir esta bonificación fiscal con las que ofrecen algunos bancos en la hipoteca por nómina o por contratar productos, que son cosas distintas con reglas distintas.
Todo ello se mueve, además, en un terreno que cambia de un año para otro. Las comunidades revisan sus tipos y requisitos con frecuencia, las fechas de entrada en vigor varían, y las propias guías divulgativas contienen cifras que no siempre coinciden entre sí, desde la edad máxima exigida a los jóvenes hasta el tipo exacto aplicable en cada territorio. Antes de comprometer una compra, lo sensato es contrastar con la normativa de la comunidad y, si la situación de la pareja no es la más sencilla, con un asesor fiscal que conozca el caso concreto.