
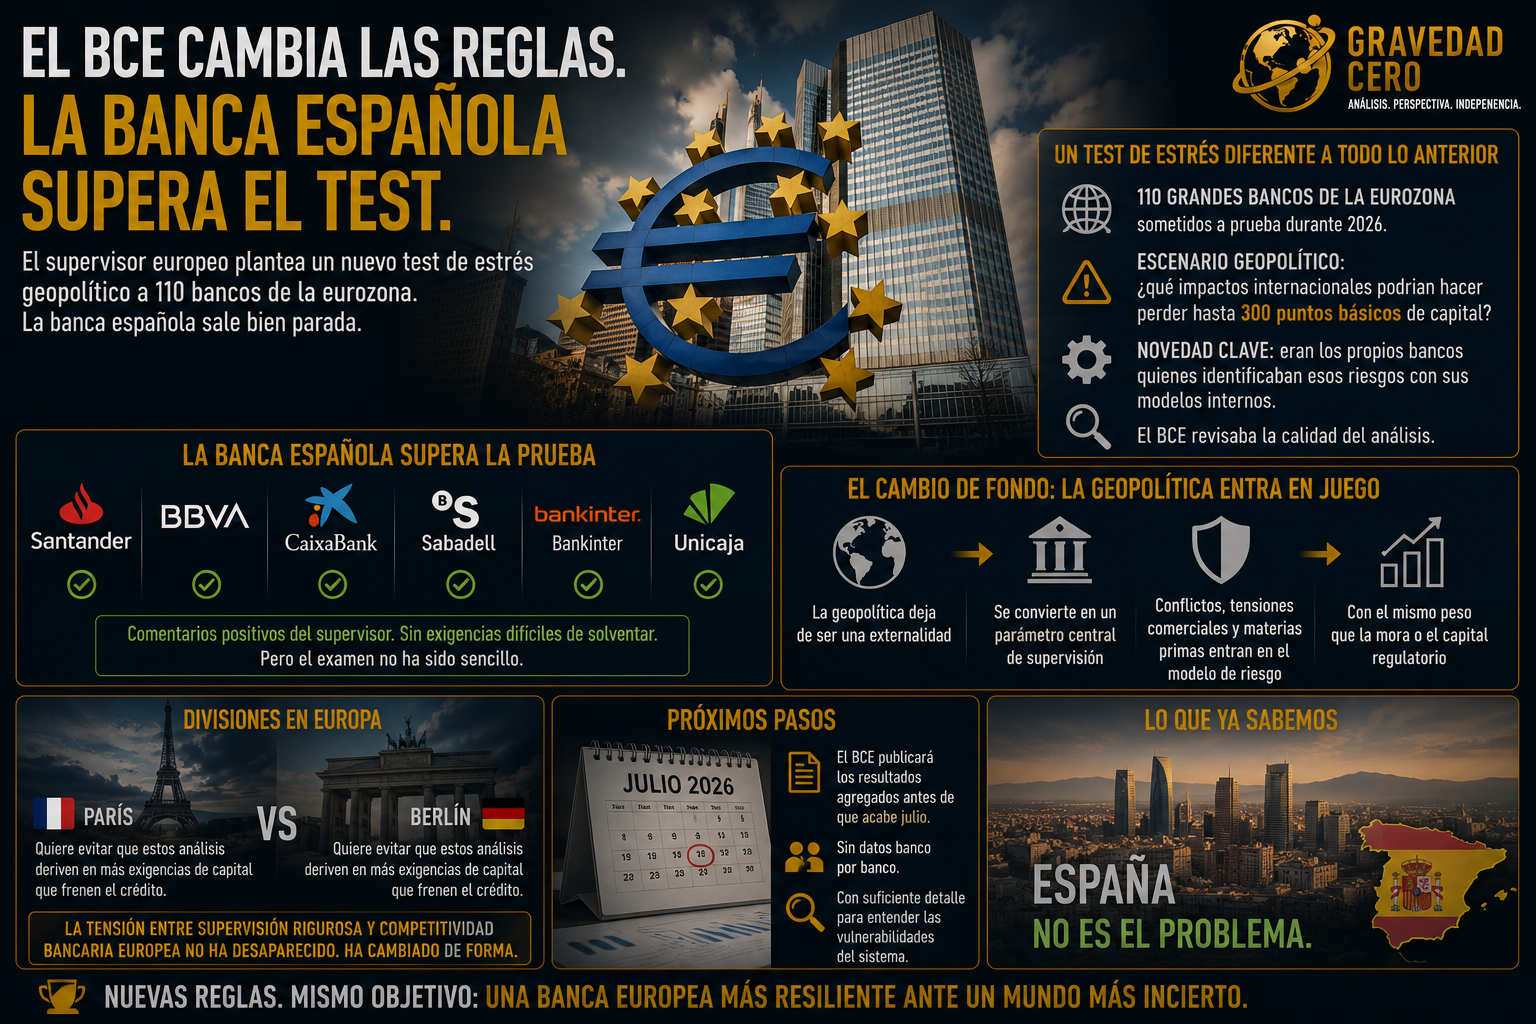
Durante 2026, el supervisor europeo sometió a 110 grandes bancos de la eurozona a un test de estrés distinto a todo lo anterior. No el clásico ejercicio de recesión macro de la EBA. Esta vez el escenario era geopolítico: ¿qué impactos internacionales podrían hacer perder a cada banco hasta 300 puntos básicos de capital? Y lo más relevante del diseño: eran los propios bancos quienes debían identificar esos riesgos aplicando sus modelos internos. El BCE revisaba después la calidad del análisis.
Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja han superado la prueba con comentarios positivos del supervisor. Sin exigencias difíciles de solventar. Lo que no significa que el examen haya sido sencillo.
El verdadero cambio de fondo es conceptual. La geopolítica deja de ser una externalidad que los bancos gestionan en los márgenes para convertirse en un parámetro central de supervisión. Conflictos internacionales, tensiones comerciales, dependencias de materias primas: todo eso entra ahora en el modelo de riesgo con el mismo peso que la mora o el capital regulatorio.
No todos los países ven esto igual. París y Berlín, con bancos más expuestos al este de Europa, presionan para que estos análisis no deriven en mayores exigencias de capital que frenen el crédito. La tensión entre supervisión rigurosa y competitividad bancaria europea no ha desaparecido. Ha cambiado de forma.
El BCE publicará los resultados agregados antes de que acabe julio. Sin datos banco por banco, pero con suficiente detalle para entender dónde están las vulnerabilidades del sistema. Lo que ya sabemos es que España no es el problema.