
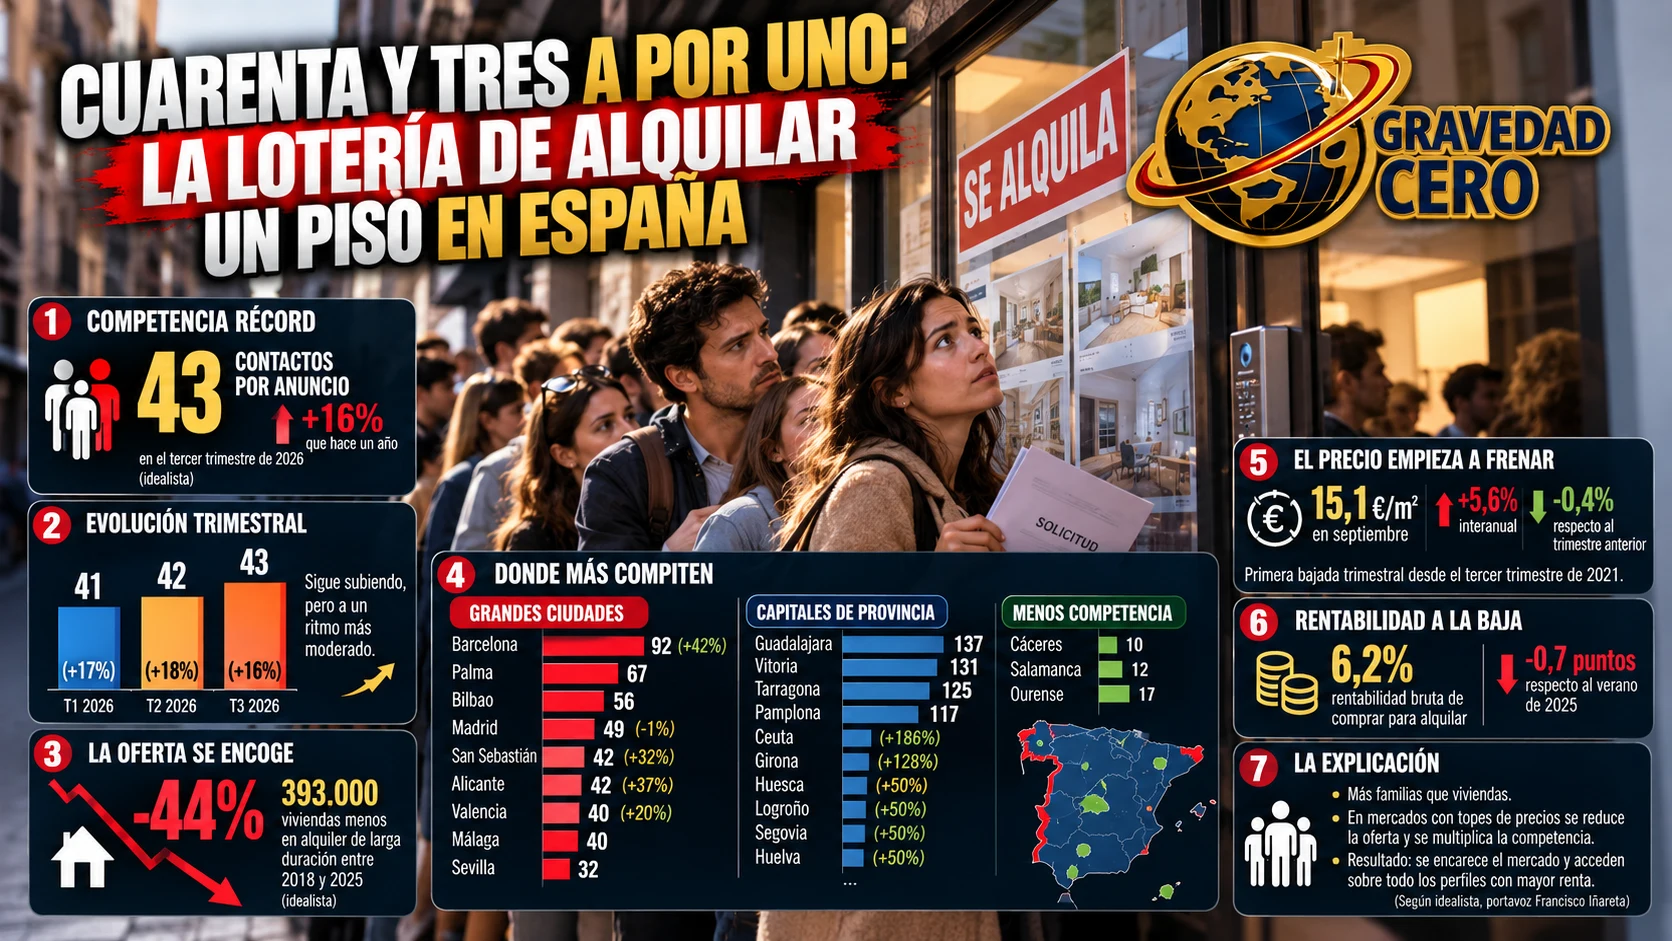
Alquilar una vivienda en España se parece cada vez más a presentarse a una oposición con plazas contadas. Según los datos de idealista correspondientes al tercer trimestre de 2026, un anuncio de alquiler recibe de media 43 contactos antes de darse de baja, un 16% más que hace un año. Detrás de la cifra hay una realidad conocida por cualquiera que haya buscado piso en los últimos meses: hay muchas más familias que viviendas, y la diferencia no deja de ensancharse, aunque lo haga ya a un ritmo algo más moderado.
La evolución trimestral cuenta esa moderación con claridad. En el primer trimestre del año la media era de 41 contactos por anuncio, con un crecimiento interanual del 17%, y en la primavera subió a 42, con un 18% más que un año antes. Ahora la cifra es 43 pero el aumento interanual baja al 16%. No es que la presión se alivie, sino que sigue subiendo a menor velocidad. Es una distinción importante porque indica que el mercado ha entrado en una fase de saturación en la que cada familia adicional pesa menos en el cómputo, pero la fila sigue creciendo.
El mapa de esa fila no es homogéneo. Barcelona sigue siendo el territorio más extremo entre las grandes ciudades, con 92 familias compitiendo por cada anuncio y un 42% más que un año atrás. Le siguen Palma, con 67, y Bilbao, con 56, mientras que Madrid se sitúa en 49 tras un ligero descenso interanual del 1%. San Sebastián y Alicante marcan 42 cada una, Valencia y Málaga rondan los 40 y Sevilla queda en 32. Lo curioso es que, en términos de crecimiento, las grandes capitales ya no son las que más aceleran: Alicante sube un 37%, San Sebastián un 32% y Valencia un 20%, mientras que Madrid y Palma se quedan prácticamente planas, señal de que en los mercados más tensos el techo de presión está cerca.
Donde la competencia crece más rápido es fuera de los grandes focos. Entre las capitales de provincia, Ceuta registra un aumento del 186%, Girona un 128% y Tarragona un 111%, y otras trece capitales superan el 50%, entre ellas Huesca, Logroño, Segovia, Huelva, Lleida, Jaén, Soria, Badajoz, Vitoria y A Coruña. Y en términos absolutos, las que más compiten no son las que uno imagina: Guadalajara lidera con 137 familias por anuncio, seguida de Vitoria con 131, Tarragona con 125 y Pamplona con 117. En el extremo opuesto, Cáceres tiene 10, Salamanca 12 y Ourense 17. Es decir, el problema ya no es solo de Madrid y Barcelona, sino de cualquier ciudad mediana con una base de empleo estable y poca oferta.
Para explicar el fenómeno, el portavoz de idealista, Francisco Iñareta, sostiene que la presión sigue creciendo porque cada vez hay más familias compitiendo por una misma vivienda, y añade que en los mercados con topes de precios el problema se agrava, porque reducir la oferta multiplica la competencia y desplaza a los hogares con menos renta. En su lectura, el resultado es un mercado que se encarece y al que solo acceden los perfiles económicamente más sólidos. Conviene decir que el planteamiento es el de la compañía que analiza los datos, y que el propio análisis no identifica qué mercados tienen topes ni mide cuánto de la presión se debe a ellos, de modo que se trata de una interpretación y no de un resultado demostrado por las cifras.
Lo que sí documentan las cifras del contexto es una oferta que lleva años encogiéndose. Entre 2018 y 2025, según el mismo portal, se perdieron unas 393.000 viviendas en alquiler de larga duración, un 44% menos, con caídas especialmente intensas en Barcelona, donde los anuncios se redujeron un 83%. Menos viviendas disponibles y más familias necesitadas es la ecuación que sostiene la cola, y se agrava por factores como la retirada de pisos del alquiler o la dificultad para acceder a una compra.
Hay, sin embargo, un dato que matiza el tono de la tormenta. El precio del alquiler en septiembre se situó en 15,1 euros por metro cuadrado, un 5,6% más que hace un año, pero con una caída del 0,4% respecto al trimestre anterior, la primera bajada trimestral desde el tercer trimestre de 2021. Y la rentabilidad bruta de comprar para alquilar se quedó en el 6,2%, 0,7 puntos menos que en el verano de 2025. Son movimientos pequeños, pero apuntan a que los precios empiezan a toparse con el límite de lo que los hogares pueden pagar, justo cuando la competencia sigue aumentando.
Un último matiz sobre la forma de medir. El análisis, elaborado por la división de datos de idealista a partir de su base en España, Italia y Portugal complementada con fuentes públicas y privadas, habla indistintamente de contactos por anuncio y de familias interesadas, sin detallar cómo se pasa de una cosa a otra. Un mismo hogar puede contactar con varios anuncios y varios contactos pueden proceder de una misma familia, de modo que la cifra es un indicador de presión relativa más que un censo de candidatos. Aun así, que se repita trimestre tras trimestre con la misma metodología permite ver la tendencia, y la tendencia es que la cola de la puerta sigue creciendo, mientras el precio empieza apenas a dar señales de cansancio.