
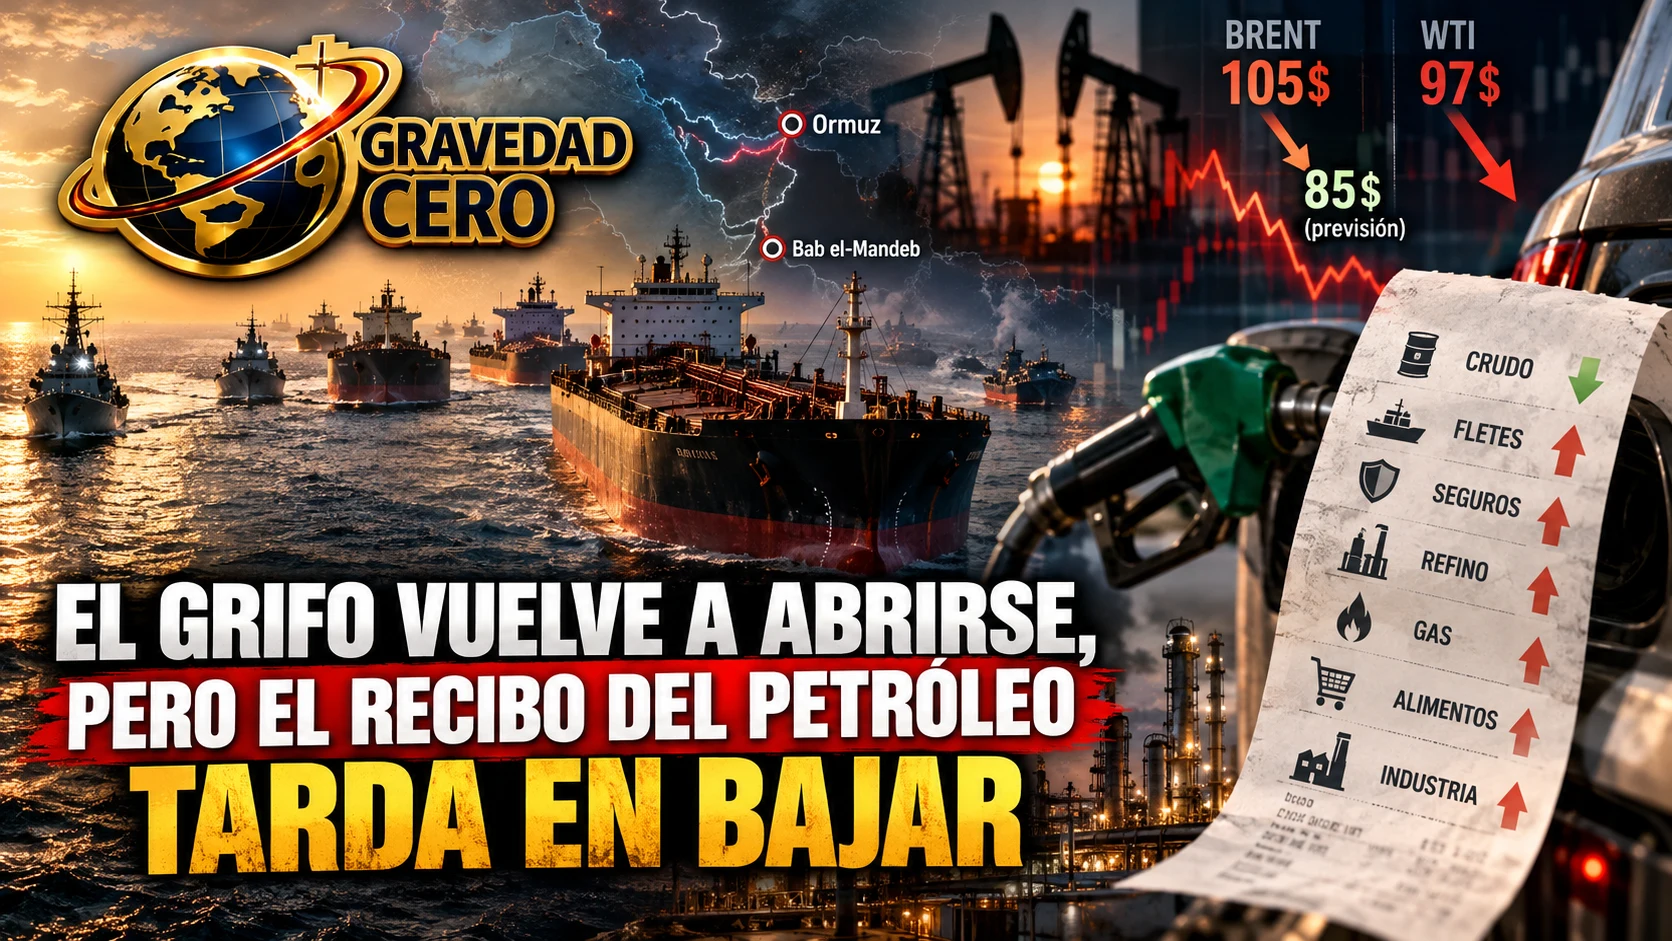
El viernes el Brent rondaba los 105 dólares por barril y el WTI, los 97. Commerzbank cree que a finales de año el Brent podría acercarse a 85 dólares, unos 20 menos, siempre que el suministro siga aumentando pese a la guerra con Irán. Es una previsión condicionada, y conviene leerla así: no habla de un precio que ya se esté pagando, sino de lo que podría ocurrir si el crudo de Oriente Medio sigue encontrando salida.
Y está encontrándola, aunque por caminos poco convencionales. Según el banco, algunos petroleros cruzan el estrecho de Ormuz de noche, en convoyes escoltados por la Marina de Estados Unidos y sin emitir señales de posición. Otros evitan el estrecho por completo y cargan en Yanbu, en el mar Rojo, o en Fujairah, en el golfo de Omán. Con esas rutas, los envíos de crudo habrían recuperado prácticamente los niveles previos a la guerra a finales de septiembre. La Agencia Internacional de la Energía es más prudente: sitúa las exportaciones de crudo de Oriente Medio en torno al 75% de las de antes del conflicto en septiembre, y reconoce que las estimaciones difieren sobre cuánto se ha recuperado. Hace apenas unas semanas, el propio Commerzbank admitía que la situación en Ormuz seguía sin estar clara en muchos aspectos y que había informes contradictorios sobre cuánto crudo cruzaba cada día.
Mientras tanto, la prima de riesgo no desaparece. Los ataques a buques en Ormuz y las amenazas en Bab el-Mandeb la mantienen en los precios, y un agravamiento o un daño en infraestructuras clave, como los oleoductos saudíes, podría romper el escenario de descenso. El camino hacia los 85 dólares depende de que nada de eso ocurra.
Pero hay una razón más profunda por la que una bajada del crudo no tiene por qué notarse pronto, y está en la logística. Un petrolero grande desde el mar Arábigo hasta China cuesta ahora unos 900.000 dólares diarios, frente a los 100.000 de principios de año. Los seguros y las compensaciones a las tripulaciones por navegar en zona de riesgo podrían añadir entre 20 y 30 dólares por barril. Dicho de otro modo, aunque los futuros caigan 20 dólares, el coste del crudo ya entregado no tiene por qué hacerlo en la misma medida: buena parte del abaratamiento puede quedarse por el camino, en fletes y seguros.
Los derivados cuentan otra historia, menos optimista. Las exportaciones de productos refinados desde Oriente Medio siguen aproximadamente un 30% por debajo de los niveles previos a la guerra, y a ello se suman las menores ventas rusas de diésel tras los ataques ucranianos a refinerías. La Agencia Internacional de la Energía acordó liberar más de 20 millones de barriles de gasóleo, y Commerzbank advierte de que las tensiones en este mercado podrían prolongarse hasta bien entrado 2027. El gas, por su parte, seguiría presionando sobre la electricidad, los fertilizantes, los alimentos y la industria. De ahí que el crudo y su factura no se muevan al unísono: puede abaratarse el barril y seguir caro lo que se hace con él.
Esa diferencia tiene consecuencias para la inflación. El banco no espera que la de la zona euro empiece a bajar de forma apreciable hasta mediados de 2027, incluso aunque el petróleo se abarate antes. Es la forma más concreta de entender el desfase: el precio del barril es solo un eslabón de una cadena que incluye refino, transporte, seguros, gas y costes de producción.
El rango de previsiones, además, es amplio. Según un recopilatorio de proyecciones, Goldman Sachs y JPMorgan sitúan el Brent en 85 dólares a finales de 2026, HSBC en 90 y la mediana de nueve estimaciones, en 87, y el propio Commerzbank habría elevado su cifra desde los 75 dólares que preveía antes. HSBC añade que el mercado no se reequilibrará antes de mediados de 2027 y que, en un escenario de bloqueo prolongado, el Brent podría llegar a los 120. Es decir, el consenso apunta a una bajada gradual y no garantizada, con la geopolítica como variable que puede cambiarlo todo en cualquier momento.