
Entre las medidas de vivienda que el Gobierno llevará a la Diputación Permanente del Congreso viaja, casi de polizón, una pieza que poco tiene que ver con alquileres o suelo: una cuenta para que los hogares inviertan en bolsa pagando menos impuestos. Se llama Financia Europa, es una iniciativa del ministro de Economía, Carlos Cuerpo, y puede aprobarse antes del 14 de noviembre, el plazo máximo previsto, con las Cortes ya disueltas y las elecciones convocadas para el 29. Es una medida claramente favorable al mercado que el Gobierno prefiere mantener en segundo plano, y que ha acabado dentro del mismo texto que regula la vivienda, en parte porque la cuenta se enlaza con la venta de vivienda vacía y, quizá, porque esa era la fórmula para sumar apoyos a su izquierda.
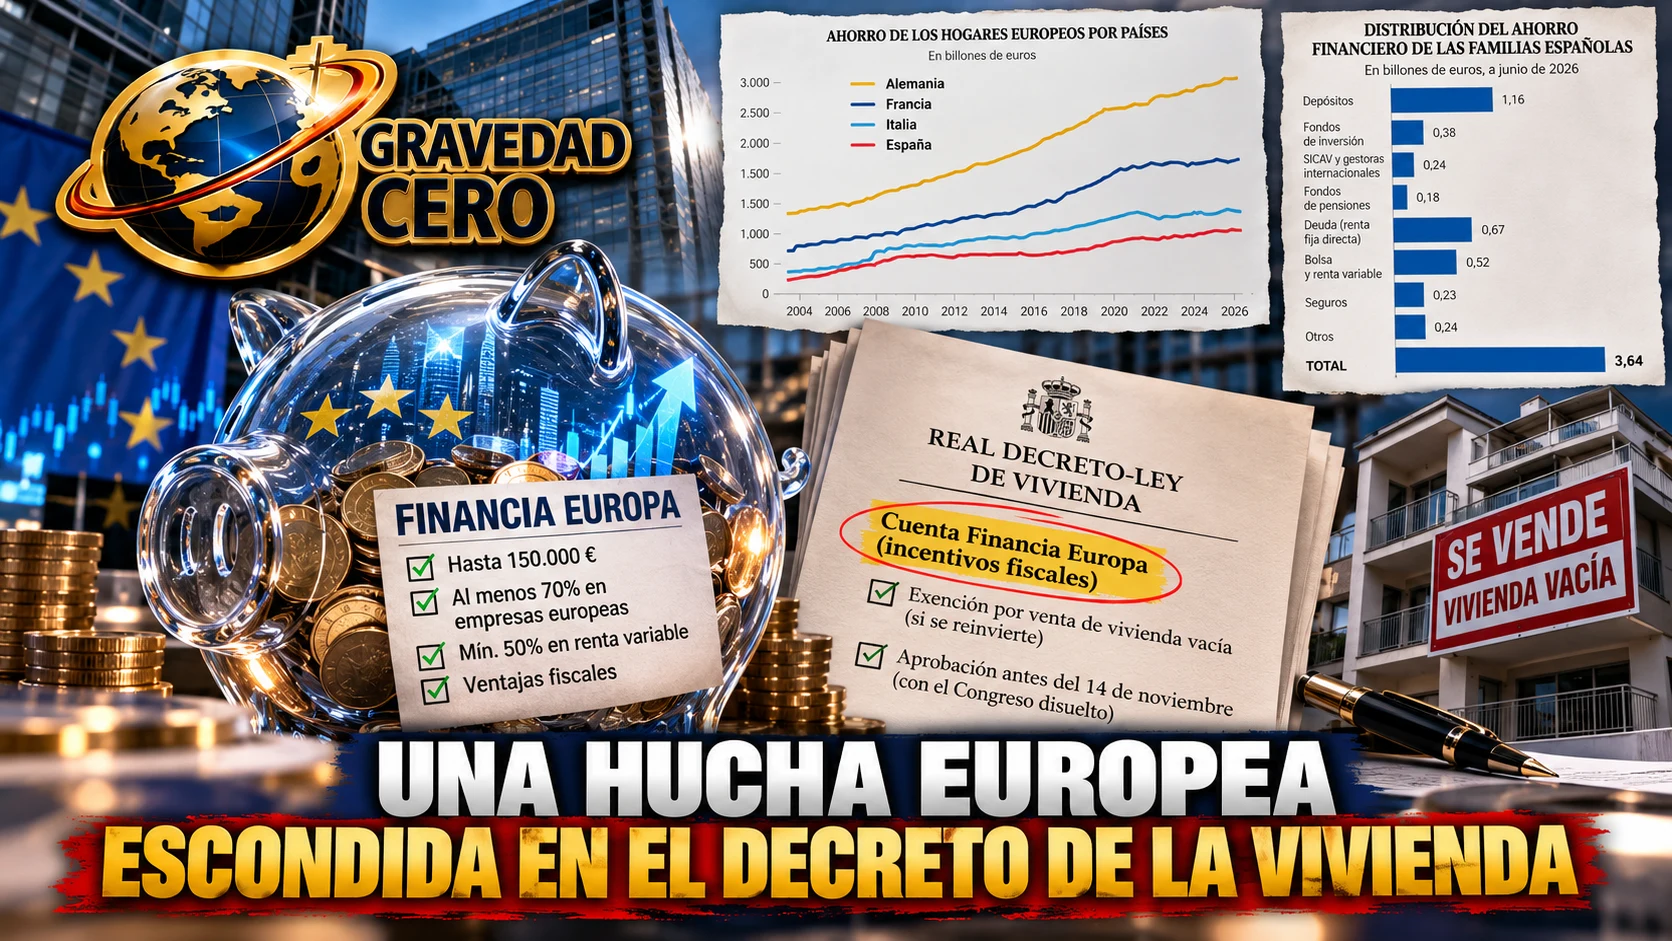
La idea de fondo es movilizar un ahorro que hoy duerme. Economía maneja la hipótesis de que buena parte de los 1,1 billones de euros que los españoles tienen en cuentas bancarias podría desplazarse hacia ella, y sus fuentes hablan de «un volumen elevado de movilización». Según los datos de Inverco, el ahorro financiero de los hogares españoles ronda los 3,65 billones, y el gráfico de distribución a junio de 2026 lo deja claro: unos 1,16 billones en depósitos, 0,67 en deuda directa, 0,52 en bolsa y renta variable, 0,38 en fondos de inversión, 0,24 en SICAV y gestoras internacionales, 0,23 en seguros y 0,18 en fondos de pensiones. La proporción se parece a la de la eurozona, donde las familias guardan cerca de 10 billones en depósitos y cuentas a la vista, con poca o ninguna remuneración, sobre unos 30 billones de ahorro financiero si se suman inversiones, inmuebles o seguros.
La cuenta, en realidad, son dos cuentas vinculadas, una de efectivo y otra de ahorro e inversión, con un límite de 150.000 euros de aportación al lado inversor. Su apellido es su condición: al menos el 70% de la cartera debe estar en compañías europeas, y la mitad tiene que ir a renta variable, de modo que el 35% del total serían acciones europeas. Es un listón alto para un ahorrador conservador acostumbrado a depósitos y letras, y así lo reconoce el presidente de Inverco, Ángel Martínez-Aldama, que ve bien la cuenta pero admite que las exigencias en renta variable «son muy altas» y que se podría haber hecho de forma más gradual. Desde una de las entidades que participaron en los encuentros informales con Economía llega el argumento contrario: no sirve de nada que el ahorro del país se destine a comprar letras, cuando debería financiar a las empresas. Para esa fuente, vincular el incentivo fiscal a Europa tiene sentido, y lo ilustra con un Plan Renove de coches cuyo dinero acabase en vehículos chinos.
El texto deja fuera a las socimis europeas y a las SICAV, aunque no aplica ese criterio a los ETF que replican un índice. Esos fondos cotizados, una reclamación antigua del sector, entran por primera vez, con la misma tributación que las acciones y sin la traspasabilidad a coste cero de los fondos de inversión. Hasta que la CNMV cree el registro de fondos elegibles, para lo que tiene cuatro meses, solo podrán comprarse acciones. Queda también por aclarar si entidades sin licencia bancaria en España, como Revolut, podrán ofrecer la cuenta, y cada ciudadano solo podrá tener una, algo que los neobancos ven como una oportunidad por su arquitectura abierta y menos interés en colocar productos propios.
Lo que marca la diferencia es la fiscalidad. No habrá que pasar por Hacienda cada vez que se venda una acción con plusvalías, porque estas permanecen dentro de la cartera. Los dividendos, en cambio, tributarán igual que ahora, desde un tipo mínimo del 19% hasta 6.000 euros. Después, la cuenta exige mantener la inversión al menos cinco años, y a partir de ahí los primeros 10.000 euros de plusvalías quedan exentos, de forma acumulativa y con un tope. El resto se bonifica un 20% y tributa sobre el 80% restante, con tipos del 19% al 30%. En el sector pesó la opción de dar ventajas sobre la plusvalía y no una desgravación en el IRPF por aportar: como explica una de las mayores gestoras, la desgravación por adelantado asusta a Hacienda y se presta a productos poco cuidados, mientras que premiar la ganancia beneficia a quien invierte mejor.
El hilo con la vivienda está en el propio decreto, que convierte la cuenta en el cauce oficial para que los propietarios que vendan una casa vacía queden exentos de tributar por la ganancia. El requisito es vender a una administración pública, desde un ayuntamiento hasta un ente estatal, un inmueble vacío durante más de dos años, que haya que acreditar, por un importe que no supere los 800.000 euros y antes de que acabe 2027. Los primeros 200.000 euros de plusvalía están exentos, y el resto también puede estarlo si se reinvierte en Financia Europa en un plazo de seis meses. Economía quiere además un nuevo SIALP, con el límite de aportación anual subido de 5.000 a 10.000 euros, para perfiles más conservadores que prefieren que la aseguradora gestione su ahorro.
El referente que Madrid mira es una colección de cuentas europeas que ya funcionan. La española se parece al PIR italiano, con un límite de 200.000 euros, aportaciones anuales máximas de 40.000 y un 70% en Europa. La ISA británica admite traspasos entre cuentas, con un límite anual de 23.000 euros, y en términos generales no tributa ni plusvalías ni dividendos; la usan 22 millones de personas. Francia tiene los planes PEA, con aportación conjunta de hasta 225.000 euros, un 70% mínimo en empresas europeas, exención de las ganancias si se mantienen más de cinco años y 6 millones de cuentas en sus seis primeros años. Y el espejo más citado sigue siendo la ISK sueca, que tiene más de un tercio de la población, con unos 26.400 euros de media por titular, según datos recogidos por BME, y que tributa sobre el saldo a final de año para simplificar el modelo, aunque se pague haya o no ganancias.
Detrás hay un contexto fiscal que explica el interés del Estado. Con los últimos datos de la Agencia Tributaria, de 2024, los españoles declararon una ganancia neta por inversiones en fondos, acciones, criptomonedas y otros activos de más de 11.236 millones de euros, casi lo mismo que los 11.150 millones del alquiler de inmuebles ese año. Cada declarante ganó de media 983 euros con acciones cotizadas, 828 con criptos y 1.406 con fondos, frente a unos 6.990 euros de media por un piso alquilado. El número de declarantes ha crecido un 50% desde 2020 y la ganancia casi se ha triplicado en cuatro años, al calor de la subida de las bolsas, sobre todo la española.
Cuándo despegará dependerá de un calendario con varios pasos: la aprobación del decreto en la Diputación Permanente, una orden ministerial de Hacienda, ahora en manos de Arcadi España, sobre las obligaciones de información tributaria, y el registro de la CNMV. La medida ha estado más de un año gestándose en el Tesoro, con una consulta pública antes del verano que llegó a plantear incluir a los niños entre los destinatarios, y que quedó en el tintero en buena parte. Lo que queda por ver es si el ahorrador español, que lleva décadas dejando su dinero en el banco, se decide por la cuenta de siempre o por la entidad que le ofrezca más donde elegir.