
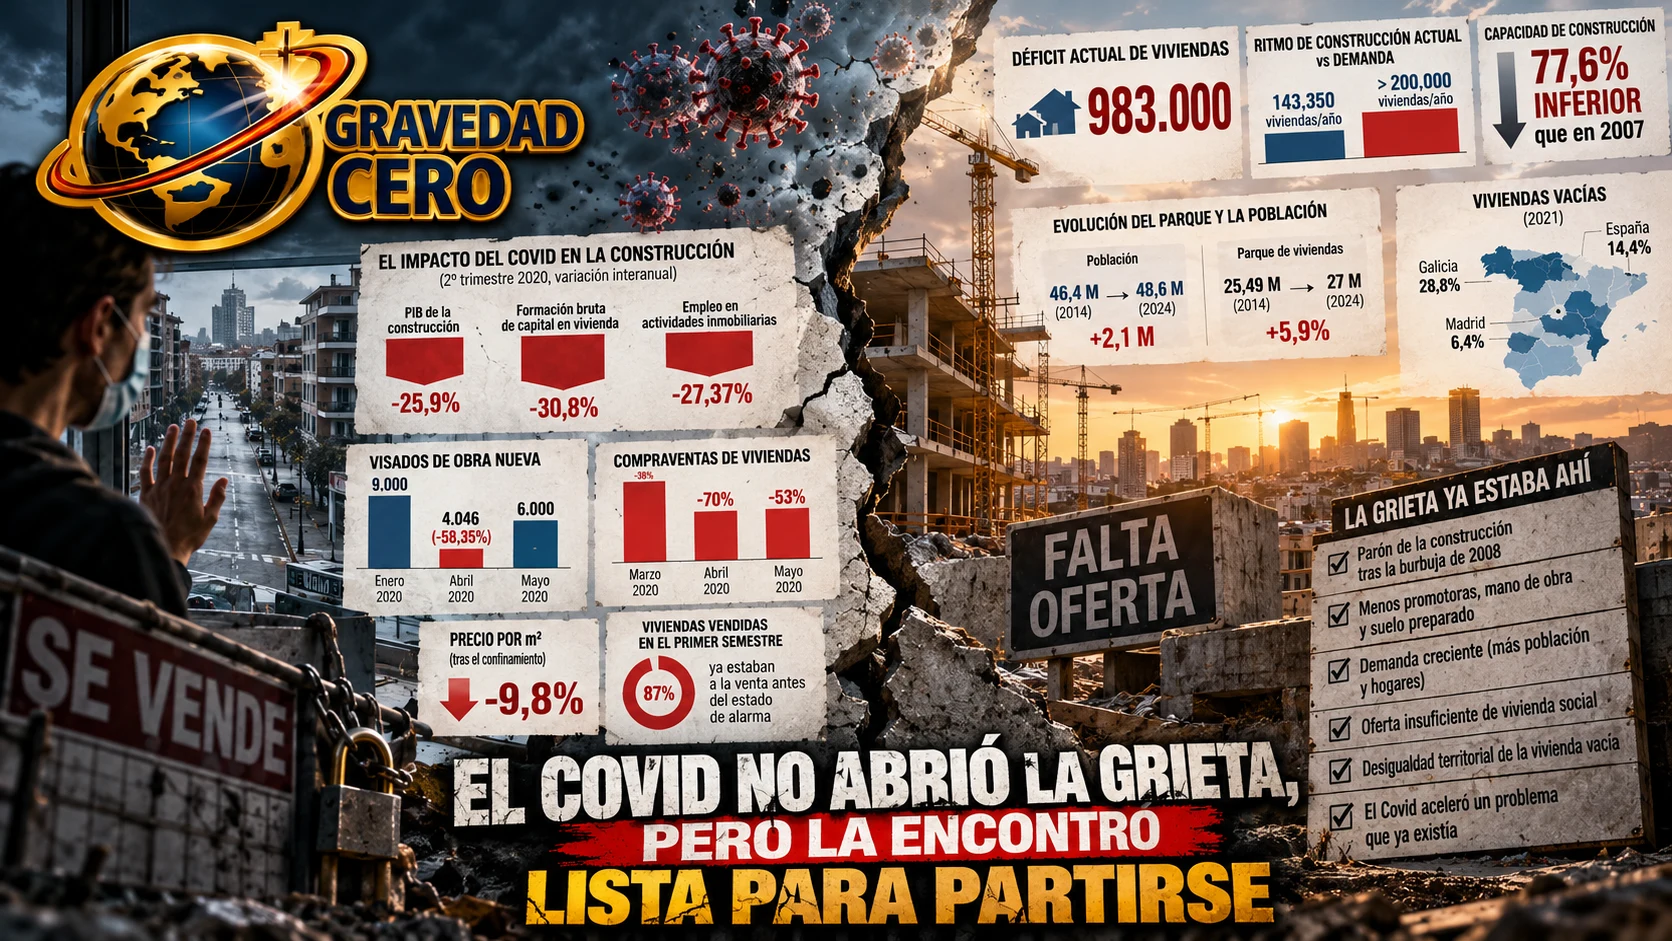
Cuando la vivienda se convirtió en la primera preocupación de muchos hogares españoles, la pandemia ya quedaba lejos. Aun así, cada vez que se busca el momento en que se torció el mercado, el Covid aparece como sospechoso habitual: el golpe que lo cambió todo, la tormenta perfecta. Los datos de aquel 2020 cuentan una historia más matizada. La pandemia fue un shock enorme para la actividad, pero no inauguró un problema que llevaba años gestándose; lo que hizo fue caer sobre un sector con la oferta ya agotada y dejar una cicatriz en el único ingrediente que faltaba: la construcción.
Para entender el impacto basta con recordar lo que ocurrió en pocas semanas. Según el análisis que EsadeEcPol publicó en noviembre de 2020, el PIB de la construcción se desplomó un 25,9% en el segundo trimestre y la formación bruta de capital en vivienda, un 30,8%. El empleo en actividades inmobiliarias cayó un 27,37% en puestos equivalentes a tiempo completo. Los visados de obra nueva se hundieron un 58,35% en abril, hasta 4.046, y solo en mayo se recuperaron hasta casi 6.000, aún lejos de los alrededor de 9.000 con los que había arrancado el año. Las compraventas siguieron la misma curva: un 38% menos en marzo, un 70% menos en abril y un 53% menos en mayo, antes de empezar a normalizarse en verano.
Esa parálisis se leyó entonces como el principio de una corrección. Más del 87% de las viviendas que salieron a la venta en el primer semestre lo habían hecho antes del estado de alarma, y la inmobiliaria Tecnocasa registró su mínimo en la segunda semana de abril, con un 38% de las compraventas de la primera semana de enero. Los pisos vendidos tras el confinamiento se pagaron un 9,8% más baratos por metro cuadrado, aunque el propio análisis advertía de que no todo ese descenso podía atribuirse al virus: la desaceleración ya se apreciaba desde 2019 y algunos índices eran negativos en el último semestre. Es una pista clave. El mercado no llegó sano a marzo de 2020; llegaba, como mucho, frenado.
También cambió lo que la gente quería comprar, aunque menos de lo que se llegó a escribir. Las viviendas adquiridas después del estado de alarma eran un metro cuadrado más grandes y un punto porcentual más exteriores, y las grandes capitales perdieron 2,4 puntos de peso en las compraventas. El mismo informe consideraba el cambio leve y advertía de que podía no durar, una cautela que el tiempo ha ido validando: el éxodo de las ciudades fue, en términos de mercado, más una conversación que una mudanza masiva.
Lo más revelador del contraste con hoy está en la oferta. El mercado actual arrastra un déficit acumulado de unas 983.000 viviendas, según las estimaciones recogidas en un análisis de este año, y el ritmo de construcción ronda las 143.350 viviendas anuales cuando la demanda supera las 200.000. En 2007 y 2008 se construyeron más de 1,2 millones de viviendas en dos años, y la capacidad actual es un 77,6% inferior. A ese ritmo, hay quien calcula que harían falta unos sesenta años para equilibrar el mercado, un plazo que ilustra más el tamaño del agujero que una previsión exacta.
El origen de ese agujero es anterior y distinto. La población pasó de 46,4 millones en 2014 a 48,6 millones en 2024, más de 2,1 millones de personas, mientras el parque de viviendas solo creció de 25,49 a 27 millones, un 5,9%. La parada de la construcción tras el estallido de la burbuja de 2008 dejó una industria encogida, con menos promotoras, menos mano de obra y menos suelo preparado, y cuando la demanda volvió no había un sector capaz de responder. Sobre eso se superponen otros factores que nada tienen que ver con el virus, como la desigualdad territorial de la vivienda vacía, que alcanza el 14,4% a escala nacional, el 28,8% en Galicia y el 6,4% en Madrid, o la población flotante que las estadísticas oficiales no recogen.
Entonces, ¿qué papel jugó la pandemia? Probablemente el de acelerador involuntario, por varias vías. Por un lado, interrumpió la poca obra nueva que se estaba iniciando, y la construcción es un sector donde un año perdido se arrastra durante varios. Por otro, alteró la forma de vivir y de ahorrar: el confinamiento disparó el interés por viviendas más amplias y la vivienda, que representa más de un 70% de la riqueza bruta de las familias españolas, reafirmó su papel de refugio. Y, finalmente, aceleró un debate regulatorio que ya estaba en marcha: el informe de 2020 criticaba la limitación de precios del alquiler que anunciaban entonces PSOE y Unidas Podemos, argumentando que la evidencia la asocia con menos oferta, menos mantenimiento y mercados negros, y defendía que el problema del alquiler era de oferta, sobre todo de alquiler social, con propuestas como convertir en vivienda social las oficinas que el teletrabajo dejase vacías.
Si se mira con distancia, el Covid se parece menos a un detonante que a una prueba de resistencia que un mercado sin colchón de oferta no superó con holgura. Lo que vino después, con tipos bajos, más hogares y una construcción que nunca recuperó su pulso, habría ocurrido con o sin pandemia, aunque quizá algo más tarde. Los defensores de la tesis de la tormenta perfecta encontrarán en los visados de abril de 2020 su mejor argumento; quienes ven una crisis estructural, en el 77,6% de capacidad perdida desde 2007.