
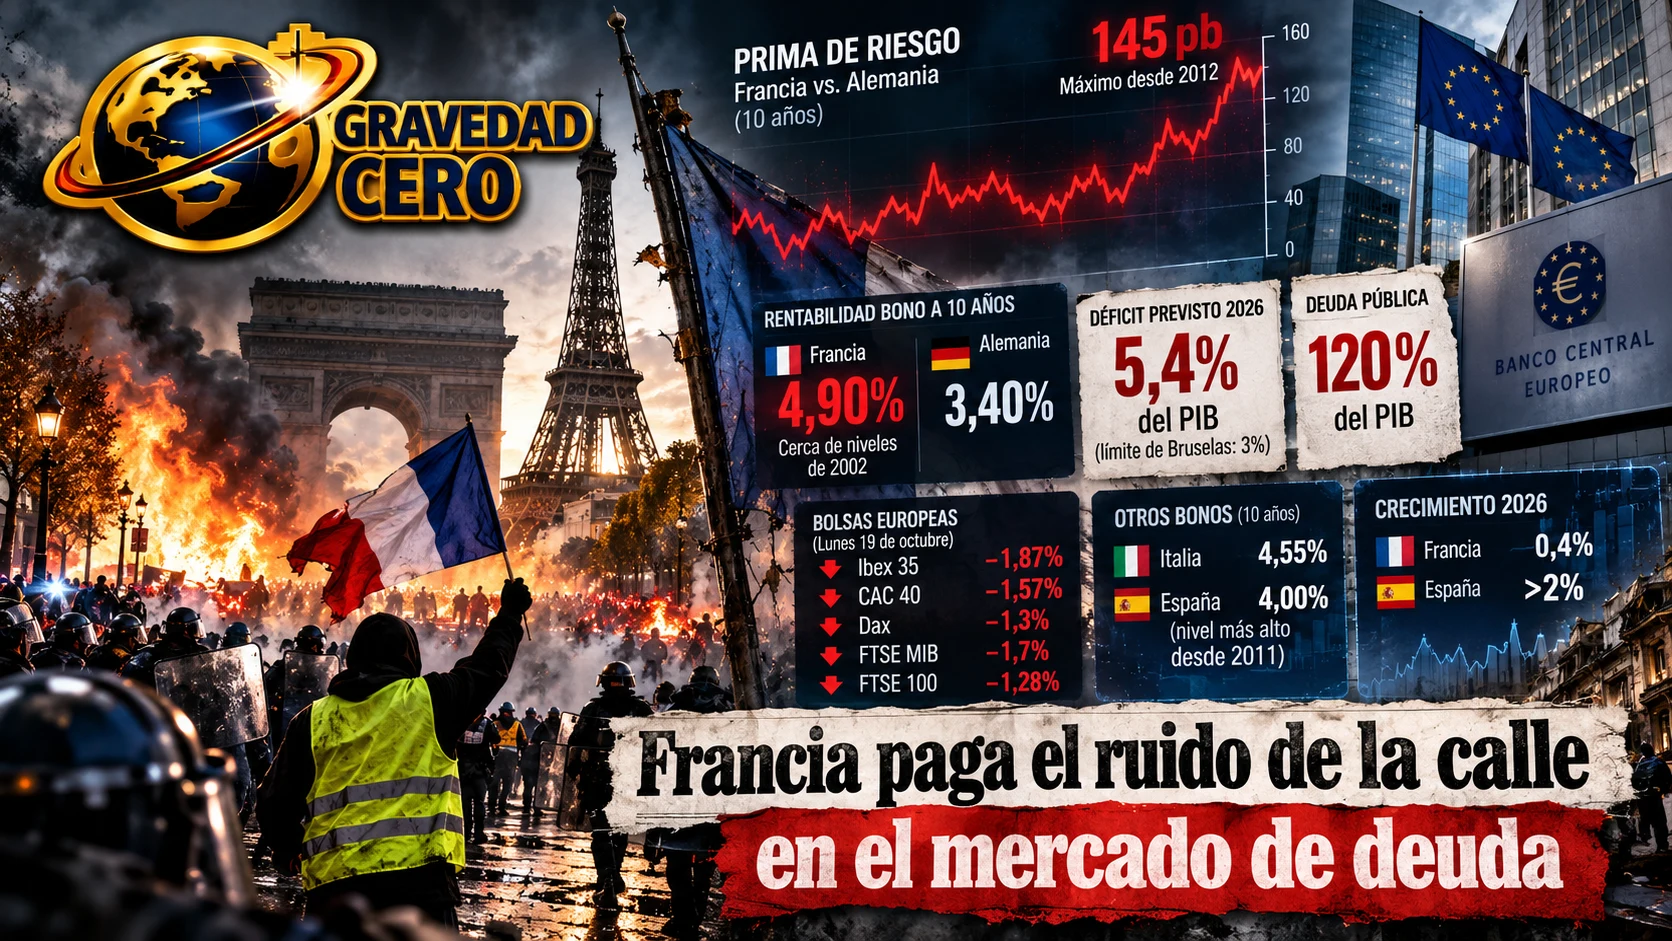
La prima de riesgo es, entre otras cosas, un termómetro del estado de ánimo de quienes prestan dinero a un país, y esta semana el de Francia ha marcado una temperatura que no se veía en años. El lunes 19 de octubre, con las calles aún humeantes tras un fin de semana de disturbios, el diferencial entre el bono francés a diez años y el alemán rozó los 145 puntos básicos, máximo desde 2012. La rentabilidad del bono francés se acercó al 4,90%, cerca de los niveles de 2002, mientras el bund alemán se quedaba en torno al 3,40%. No fue un episodio aislado: hace un par de semanas la prima había llegado a rondar los 160 puntos, el registro más alto de lo que va de año.
El detonante visible son las protestas. Convocadas inicialmente contra el coste de la vida, con la gasolina, la energía y los alimentos en el centro del malestar, derivaron en enfrentamientos, incendios y saqueos. El Ministerio del Interior informó de unos 2.400 detenidos el domingo, y los balances provisionales hablan de cerca de un millar de policías y gendarmes heridos y de más de 2.000 comercios posiblemente afectados, con daños de cientos de millones de euros sin cifra definitiva. Se reactivan así los chalecos amarillos, un movimiento nacido en 2018, y se suman reivindicaciones de agricultores, transportistas, sindicatos y activistas climáticos. El presidente, Emmanuel Macron, apareció en televisión el domingo, prometió «ser implacable», rechazó la dimisión de su ministro del Interior y ordenó toques de queda localizados, sin descartar prohibir reuniones.
Pero atribuir la tensión del mercado únicamente al desorden sería una lectura corta. Como lo resumía un análisis de esa misma jornada, Francia no paga más por su deuda por un fin de semana de disturbios: paga más porque los disturbios llegan en un momento delicado para sus cuentas. El déficit previsto para 2026 es del 5,4% del PIB, casi el doble del límite del 3% que fija Bruselas, y la deuda pública ronda el 120% del PIB. El país está sometido a un procedimiento de déficit excesivo, el crecimiento se queda en torno al 0,4% este año y el Gobierno intenta sacar adelante un plan de ajuste de unos 54.000 millones de euros sin una mayoría estable en la Asamblea Nacional, algo que ya le ocurrió en las dos últimas legislaturas. Una moción de censura que prosperase abriría, según esos análisis, un escenario que el mercado no ha descontado.
Ahí está la trampa política. El recorte que reclaman los acreedores es el mismo que enciende a quienes ya sienten el coste de la vida, y cada semana de protestas hace más difícil aprobar unos presupuestos que, además, se tramitan en pleno ruido. Francia presume del mayor Estado de bienestar de Europa, una red de protección que sostiene buena parte de su cohesión social, y precisamente por eso cualquier ajuste choca de frente con ella. El malestar ha empezado también en la educación pública, y el rechazo al plan de ajuste forma parte de lo que se oye en la calle.
El contagio no ha tardado. Los principales índices europeos cayeron más de un 1,5% en algunos momentos de la sesión del lunes: el Ibex 35 perdió un 1,87% y cedió los 19.000 puntos, el FTSE MIB italiano, un 1,7%, el CAC 40 francés, un 1,57%, el Dax alemán, un 1,3% y el FTSE 100 británico, un 1,28%. Los bonos tampoco se libraron. La rentabilidad del bono francés a diez años subió más de diez puntos básicos, la del italiano se movió por encima del 4,55% tras llegar a rozar el 4,7%, el máximo desde 2023, y la del español superó el 4%, el nivel más alto desde 2011. El bono francés a treinta años se fue al 5,42% y el euro tocó su nivel más bajo en 17 meses frente a la libra y cayó hasta 1,1197 dólares. ING advertía de que las protestas deberían presionar a la baja las acciones y podrían extenderse al mercado de bonos.
La comparación con España resulta incómoda para París. El diferencial español es mucho menor que el francés y nuestro país tiene un crecimiento superior al de las grandes economías de la eurozona, pese a que su rentabilidad también haya subido. Es una de esas ironías de los mercados: la tormenta nace en el núcleo y se siente con fuerza en la periferia, aunque el motivo lo ponga el centro.
Lo que viene tiene fechas. A finales de octubre se reúne el Consejo de Gobierno del Banco Central Europeo, y en noviembre lo hará el Eurogrupo; entre medias, la Asamblea Nacional debe votar un presupuesto sin fecha concretada, y las presidenciales de 2027 proyectan su sombra sobre cada decisión. Los inversores recuerdan 2011 y 2012, cuando la prima de riesgo francesa funcionó como termómetro de la crisis del euro, y esa memoria pesa más que el número del día. Lo que ningún gráfico puede decir todavía es si estos 145 puntos son un susto pasajero o el primer escalón de una escalada.