
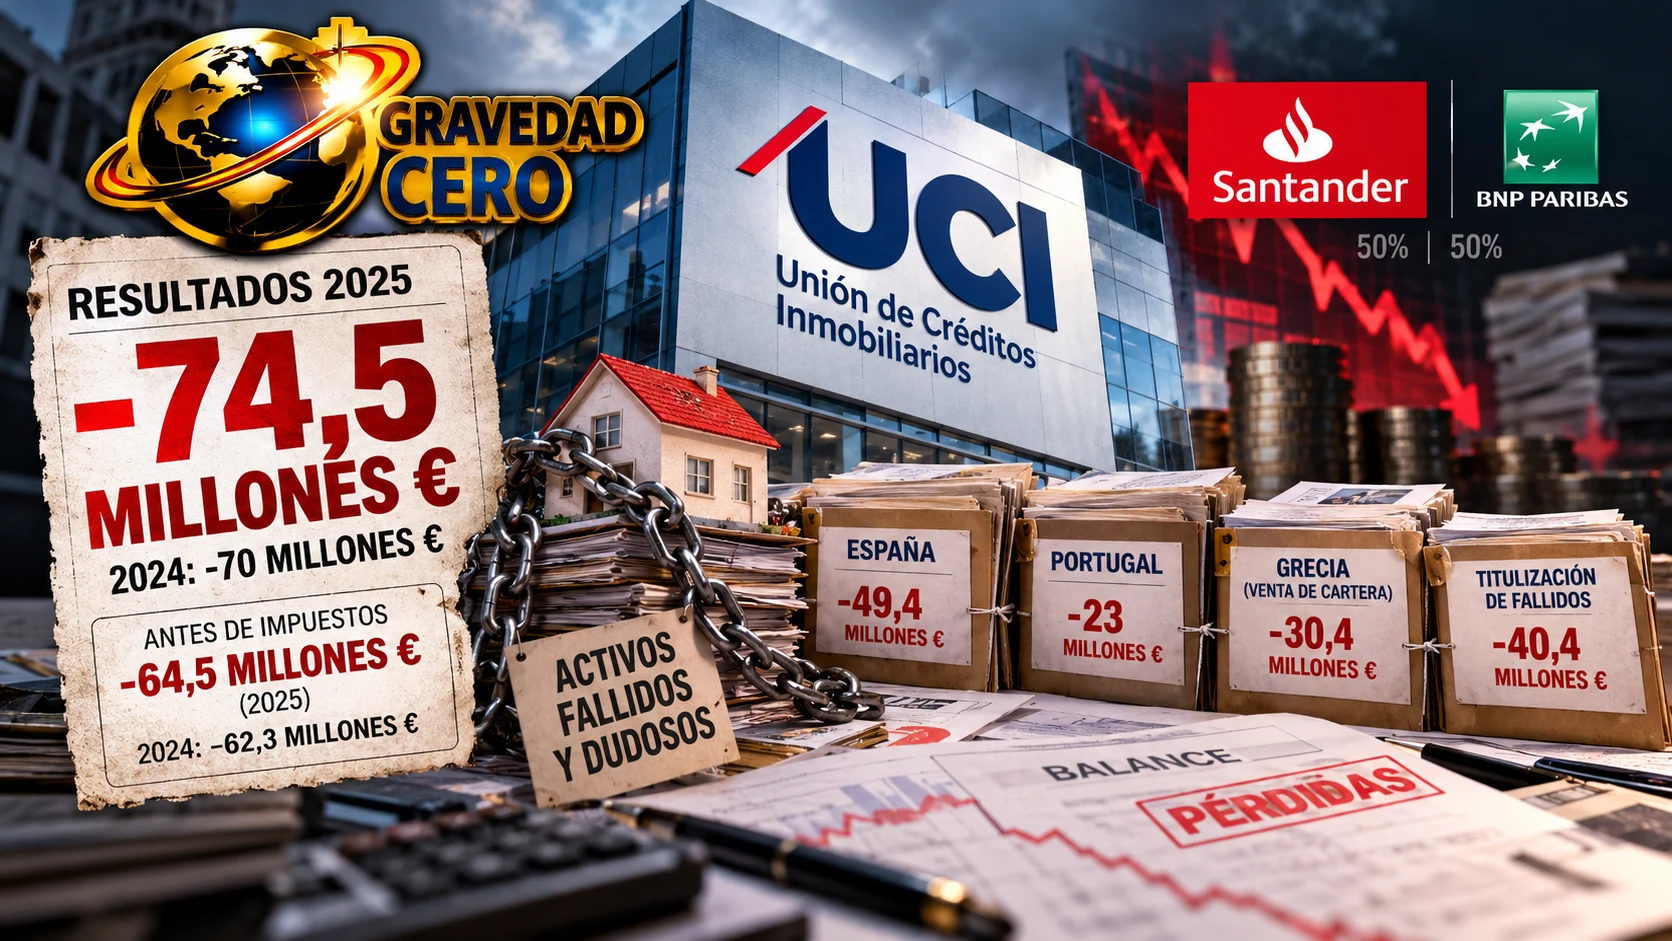
Reducir la mora cuesta dinero, y la filial hipotecaria de Santander y BNP Paribas lo está comprobando cuenta tras cuenta. Unión de Créditos Inmobiliarios, UCI, perdió 74,5 millones de euros en 2025, frente a unos números rojos de 70 millones en el ejercicio anterior, mientras vendía paquetes de activos fallidos y dudosos para sanear un balance que lleva años cargando con las secuelas de la crisis. Antes de impuestos, las pérdidas pasaron de 62,3 millones a 64,5 millones. La compañía, que reparte su accionariado a partes iguales entre los dos bancos, concentra su actividad en la concesión de créditos hipotecarios, con foco en la rehabilitación de inmuebles.
El desglose geográfico muestra dónde duele. El negocio en España aporta la mayor partida de pérdidas, con 49,4 millones, y Portugal añade otros 23 millones. Los accionistas han ido apuntalando la solvencia con aportaciones de capital por diferentes fórmulas, y la última ampliación conocida ascendió a 88 millones. UCI no concreta un calendario para volver a beneficios. Su explicación es que los últimos años han estado marcados por un proceso extraordinario de transformación del grupo, que ha incluido la gestión de activos improductivos, la simplificación de estructuras y el refuerzo de la posición financiera, y que, más allá de una fecha o un ejercicio concretos, es importante entender ese proceso.
Ese saneamiento tiene dos operaciones principales en 2025. La primera es una titulización: UCI ha cancelado una partida de fallidos mediante una transferencia de riesgos, con la emisión de participaciones hipotecarias traspasadas a un fondo de titulización controlado y gestionado por sociedades ajenas al grupo. La cartera morosa se redujo en 148,6 millones de euros, y la entidad reconoció un resultado negativo de 40,4 millones. Para la compañía, la operación refleja su capacidad de acceder de forma recurrente a los mercados de financiación y su reconocimiento como emisor especializado.
La segunda es la venta de su cartera en Grecia. A finales de 2025, UCI vendió una cartera crediticia que tenía en ese país por 134,7 millones de euros, de los que 30 millones eran dudosos. La entidad ha recibido 95,3 millones y ha reconocido una pérdida de 30,4 millones, en una operación cerrada en agosto. Son movimientos que se suman a otros similares realizados en 2024 para limpiar el balance, y que explican por qué los resultados siguen en rojo aunque la actividad corriente siga generando ingresos: el grupo registró 437 millones por intereses, procedentes de la financiación hipotecaria y de la rehabilitación de edificios, y 17,3 millones de beneficio por la venta de inmuebles, frente a 7,3 millones en el ejercicio previo.
Tras la salida de Grecia, la cartera total se situaba al cierre de 2025 en 8.183 millones de euros, 749 millones menos que un año antes. Es un tamaño que se ha ido encogiendo con cada venta de crédito y que deja ver el precio de la limpieza: cuando un balance se vende por debajo de su valor contable, la pérdida se contabiliza de golpe, y la ganancia, si llega, se reparte en los años siguientes. La ecuación del grupo, por tanto, depende de cuánto le quede por limpiar y de cuánto aguanten sus accionistas mientras tanto.
Hay una paradoja en la mecánica. Para el sector, los fondos de titulización y las ventas de carteras a compradores especializados son una vía normal de depuración, y explican en buena parte por qué la mora de la banca española ha bajado tanto desde la última crisis. Para el emisor que vende, en cambio, cada operación convierte una pérdida latente en una pérdida realizada. UCI es un caso especialmente visible porque su negocio es hipotecario puro, con una cartera ligada al ciclo inmobiliario de España y Portugal, y porque la decisión de cuánto saneamiento hacer cada año corresponde a dos grandes bancos que han optado por seguir inyectando capital en lugar de cerrar o vender la compañía.
Lo que no sabemos todavía es cuánto margen queda. La entidad no ofrece un horizonte de beneficios, la cartera morosa sigue siendo un factor determinante y la última ampliación de capital conocida es de 88 millones, una cifra que habrá que comparar con las pérdidas de los próximos ejercicios. Mientras tanto, el mercado de carteras dudosas continúa con demanda de fondos especializados, que son quienes acaban comprando lo que los bancos no quieren conservar.