
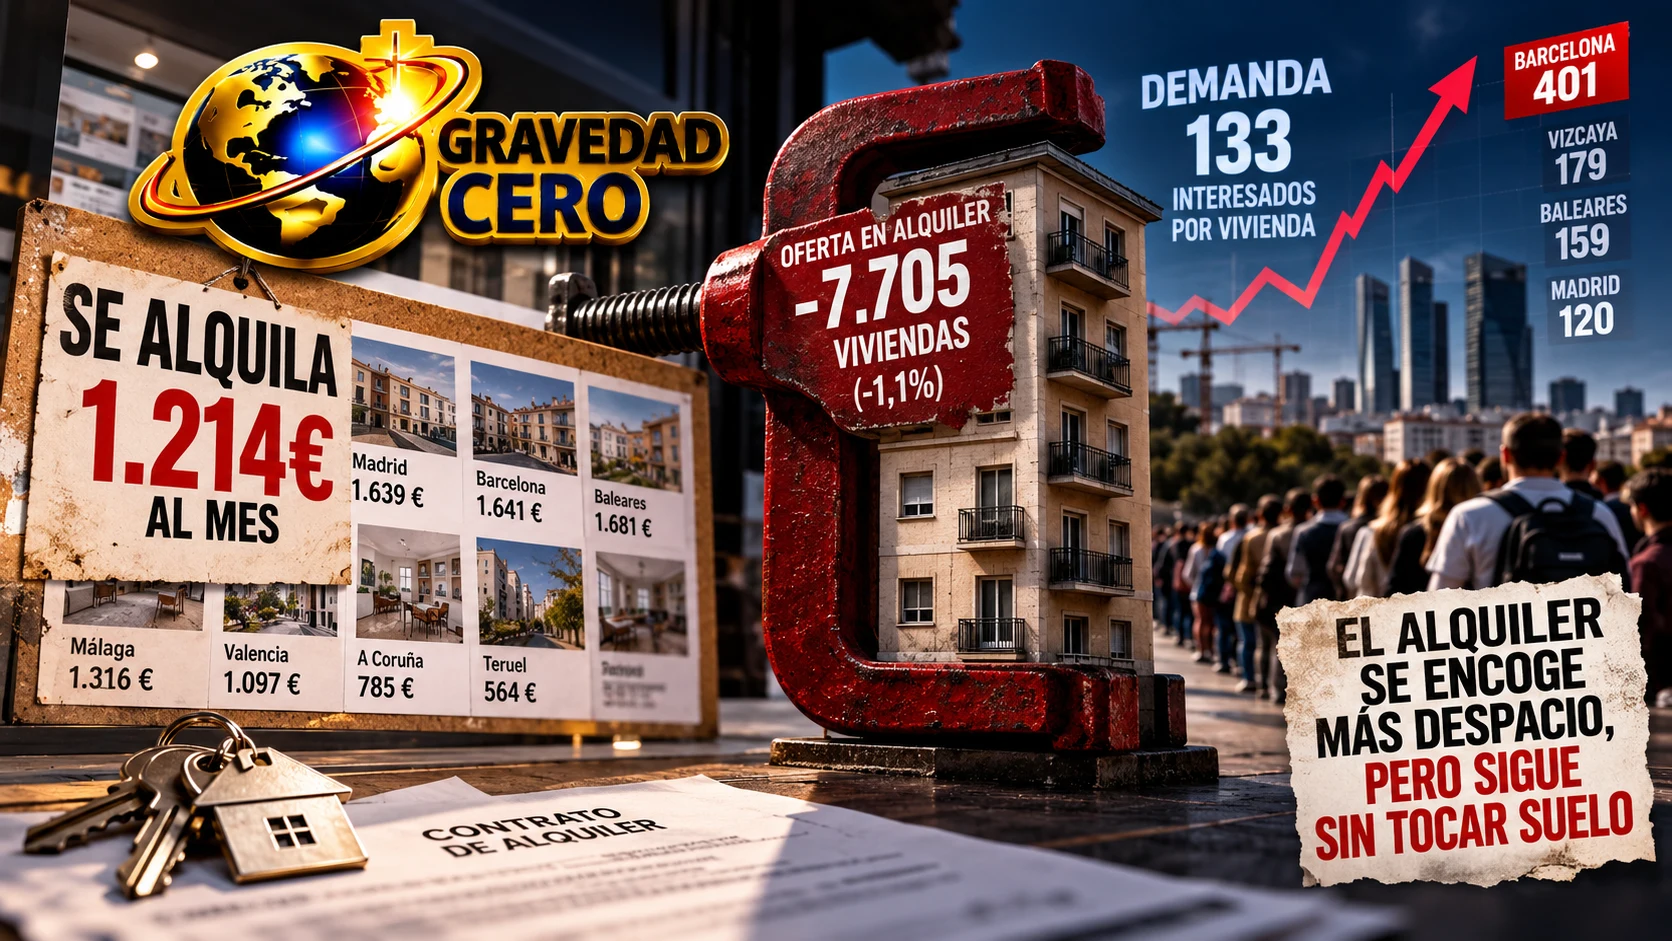
Una oferta que cae menos no es una oferta que se recupera. Esa es la lectura más honesta del último Barómetro del Alquiler que ha publicado el Observatorio del Alquiler, iniciativa de la Fundación Alquiler Seguro: el parque de viviendas disponibles para alquilar perderá otras 7.705 unidades este año, y el precio medio mensual ya alcanza los 1.214 euros. Es un frenazo respecto a 2025, pero el propio informe insiste en que no hay señales suficientes para hablar de estabilización.
Los números dibujan el tamaño del problema. España cerró 2025 con 683.920 viviendas disponibles en alquiler y la previsión para el cierre de 2026 es de 676.215, una caída de 7.705 unidades, en torno a un 1,1%. Ese ritmo es menos dramático que el del año pasado, cuando la oferta cayó un 4,7% desde las 717.338 viviendas que había en 2024. Y mejora, además, la previsión del barómetro del verano, que apuntaba a 660.993 viviendas: la nueva estimación la eleva en más de 15.000. La mejora es relativa, porque se parte de un stock ya muy mermado, y el Observatorio mantiene su lectura de que la disponibilidad de vivienda en alquiler residencial continúa sin alcanzar un punto de estabilización.
El precio refleja esa escasez. La renta media nacional se sitúa en 1.214 euros al mes en el tercer trimestre, tres euros más que en el segundo y un 2,27% por encima de los 1.187 euros con los que cerró 2025. La diferencia entre territorios es enorme: Baleares lidera con 1.681 euros, seguida de Barcelona con 1.641 y Madrid con 1.639, con Guipúzcoa en 1.481 y Málaga en 1.316. En el otro extremo, Teruel marca la renta más baja del país, 564 euros, con Jaén en 595 y Zamora y Ciudad Real en torno a 602. Catorce provincias tienen una renta media inferior a 700 euros, lo que ilustra que el mercado español son, en realidad, dos o tres mercados muy distintos que comparten titular.
La presión de la demanda es, quizá, el dato que mejor mide la tensión. El Observatorio contabiliza los interesados que recibe cada vivienda en sus primeros diez días: la media nacional fue de 133 en el tercer trimestre, frente a 143 en el segundo y 135 al cierre de 2025, con un nivel de equilibrio de en torno a 15. Barcelona dispara el indicador con 401, más de tres veces la media nacional, seguida de Vizcaya con 179, Baleares con 159, Álava con 157, Guipúzcoa con 142 y Zaragoza con 133. Madrid registra 120, y Tarragona, Santa Cruz de Tenerife, Las Palmas, Girona y Málaga superan también los cien. Solo cuatro provincias, Segovia, Ávila, Cáceres y Ourense, se mueven dentro de esa horquilla de equilibrio de unos 15 interesados por vivienda.
Dentro de la fotografía hay movimientos que merecen atención. Valencia baja de 138 a 97 interesados, y las provincias limítrofes con Madrid, Guadalajara y Toledo, bajan también, hasta 77 y 76 desde 93 y 90. El Observatorio sugiere que parte de ese descenso se debe a que los demandantes buscan alternativas fuera de los mercados más saturados, y a una posible deslocalización, aunque el informe no lo demuestra. A Coruña es el caso opuesto: mantiene precios estables, en 785 euros, algo que el Observatorio atribuye a que hay menos alquileres en el municipio, donde las rentas son más altas, tras su declaración como zona tensionada. Es decir, el dato de precio medio provincial se sostiene de manera estadística sin que el coste real para los inquilinos baje, un matiz que casi nunca aparece en los titulares.
Hay un detalle más que interpretar con cautela: que la oferta caiga menos no significa que la oferta se estabilice. Una caída del 1,1% sobre un parque que ya perdió un 4,7% el año anterior es una pérdida acumulada de más de 40.000 viviendas en dos años, y el informe vincula la reducción de oferta con la subida de los precios, no con un cambio de ciclo. El propio Observatorio habla de un mercado desequilibrado y sin un cambio de tendencia definitivo, y cualquier mejora en las cifras de un trimestre queda matizada por la incertidumbre regulatoria que hoy afecta a propietarios y a promotores, algo que se ha visto en otros indicadores del mercado.
Para quien busca piso, el resultado práctico es el de siempre: poca oferta, mucha competencia y rentas al alza en las zonas con más empleo. Para quien alquila, la discusión se desplaza de cuánto pagar a dónde buscar, con provincias vecinas a las grandes ciudades que absorben demanda sin que el precio se deje de apretar.