
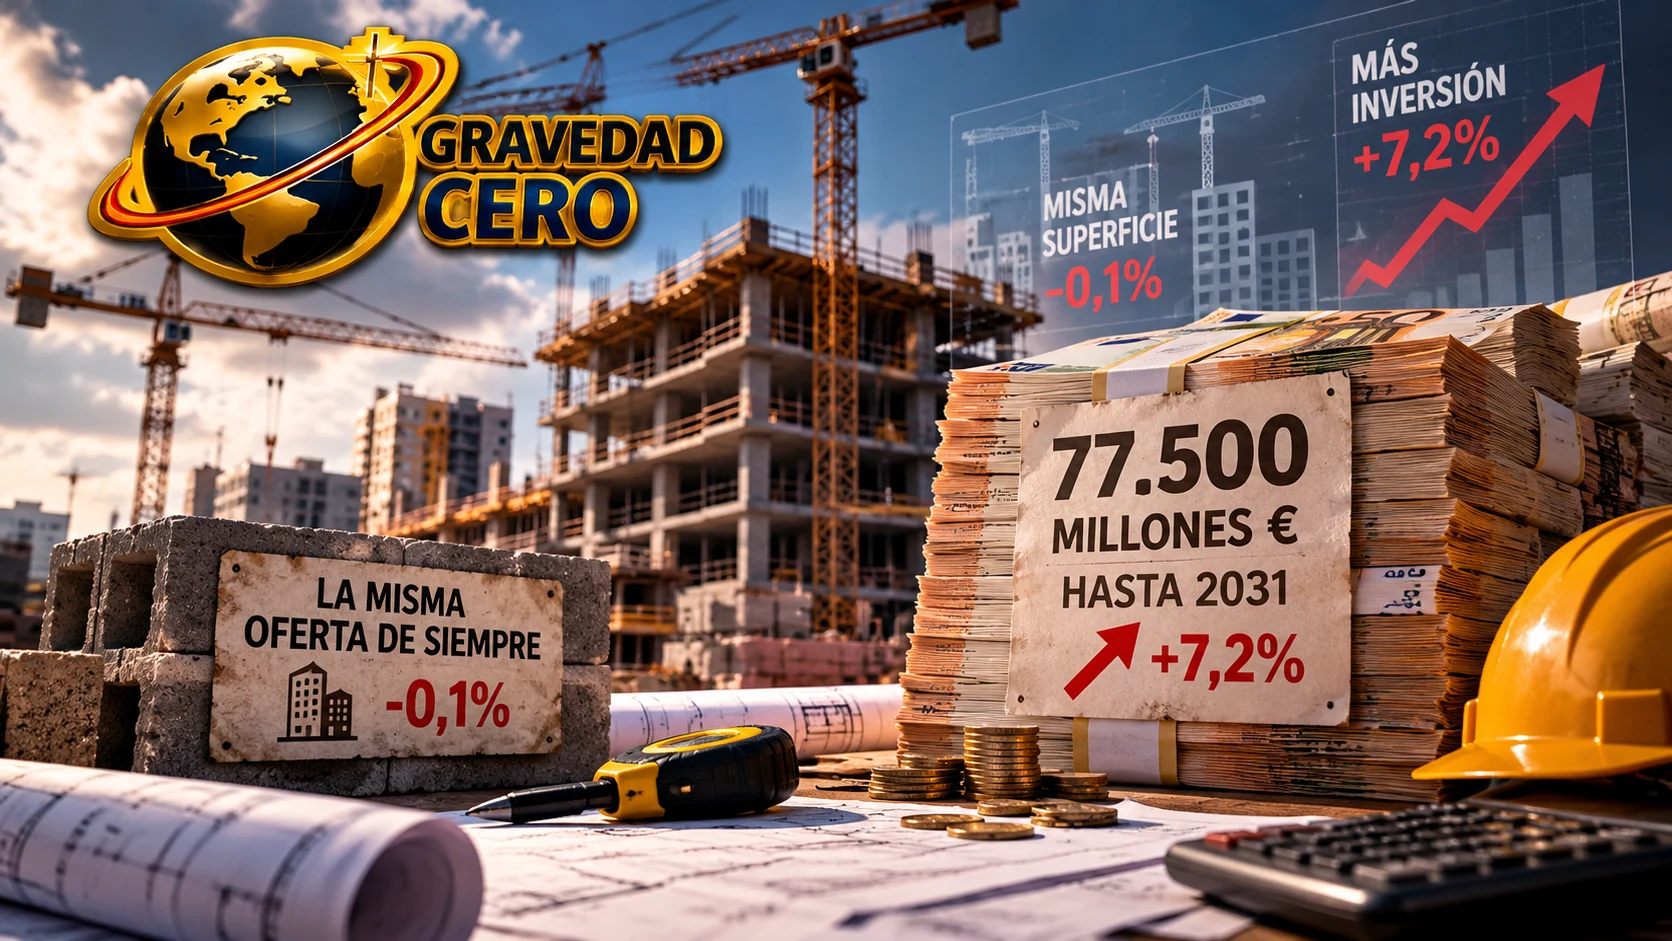
Hay una forma de leer un titular de inversión que consiste en preguntarse cuánto de ese dinero se va a convertir en casas y cuánto se va a quedar por el camino. El último análisis del equipo inmobiliario de EY-Parthenon da una respuesta incómoda: la inversión prevista en nueva construcción en España supera los 77.500 millones de euros hasta 2031, pero casi nada de ese aumento corresponde a más edificios. Es un sector que gasta más para levantar prácticamente lo mismo.
La cartera institucional que ha censado el estudio suma unos 53,2 millones de metros cuadrados de superficie construible. Frente a la estimación anterior, la inversión sube un 7,2%, mientras la superficie apenas varía: cae un 0,1%. La conclusión del propio informe es que el incremento de la inversión no responde a un aumento relevante de la oferta, sino al mayor coste de ejecutar los mismos proyectos. Dicho de otro modo, la inflación de la obra está absorbiendo la mayor parte del dinero nuevo que entra en el sector.
El reparto por segmentos muestra hacia dónde mira el capital. La vivienda residencial clásica concentra en torno a 36.100 millones, la vivienda asequible se acerca a los 17.600 millones y los hoteles superan los 11.300 millones. Entre los tres suman aproximadamente el 84% de la inversión identificada. La asequible es, además, la que más sufre en costes: su encarecimiento supera el 11%, frente a una media cercana al 7% interanual, lo que complica un segmento sobre el que descansa buena parte de las promesas públicas de más vivienda.
El informe atribuye ese encarecimiento a una mezcla conocida: energía, materias primas, transporte y cadenas de suministro. Lo que lo hace relevante es la reacción que describe en las empresas. Con márgenes bajo presión, el análisis destaca que los promotores y constructores están recurriendo más a la construcción industrializada, a las herramientas digitales y al modelado BIM, a la fabricación fuera de obra y a una planificación más precisa, no tanto por convicción tecnológica como por necesidad de proteger la rentabilidad de cada proyecto.
La segunda barrera es la que el estudio llama institucional, y tiene nombre y apellidos regulatorios. La incertidumbre normativa, la inestabilidad geopolítica y las dudas sobre las reglas de vivienda figuran como los principales frenos, y el informe cita expresamente el decreto de vivienda del Gobierno, que incluía una posible prórroga de dos años para determinados contratos de alquiler y que, según el análisis, se aplazó hasta septiembre por no contar con apoyo parlamentario suficiente para su convalidación. Para un promotor que decide hoy si lanza una promoción que no verá a la venta hasta dentro de varios años, un marco que cambia cada pocas semanas pesa tanto como el precio del acero.
El estudio añade una dimensión ambiental. Construir estos proyectos con métodos convencionales emitiría en torno a 23,9 millones de toneladas de CO₂ equivalente, y las soluciones de menor impacto podrían evitar hasta 7,2 millones, alrededor de un 30% menos, lo que equivaldría a las emisiones anuales de unos tres millones de vehículos. Es la parte del informe que menos se cita cuando se habla de plazos y de precios, pero que condiciona cada vez más la financiación de los proyectos.
El resultado es un panorama de actividad sostenida, pero con más cautela que entusiasmo. El sector sigue dispuesto a invertir y los grandes números de cartera así lo reflejan, pero esos números cuentan más dinero y no más casas: el mismo metro cuadrado cuesta más de levantar, y el calendario de decisiones públicas que debería despejar el terreno sigue sin cerrarse.