
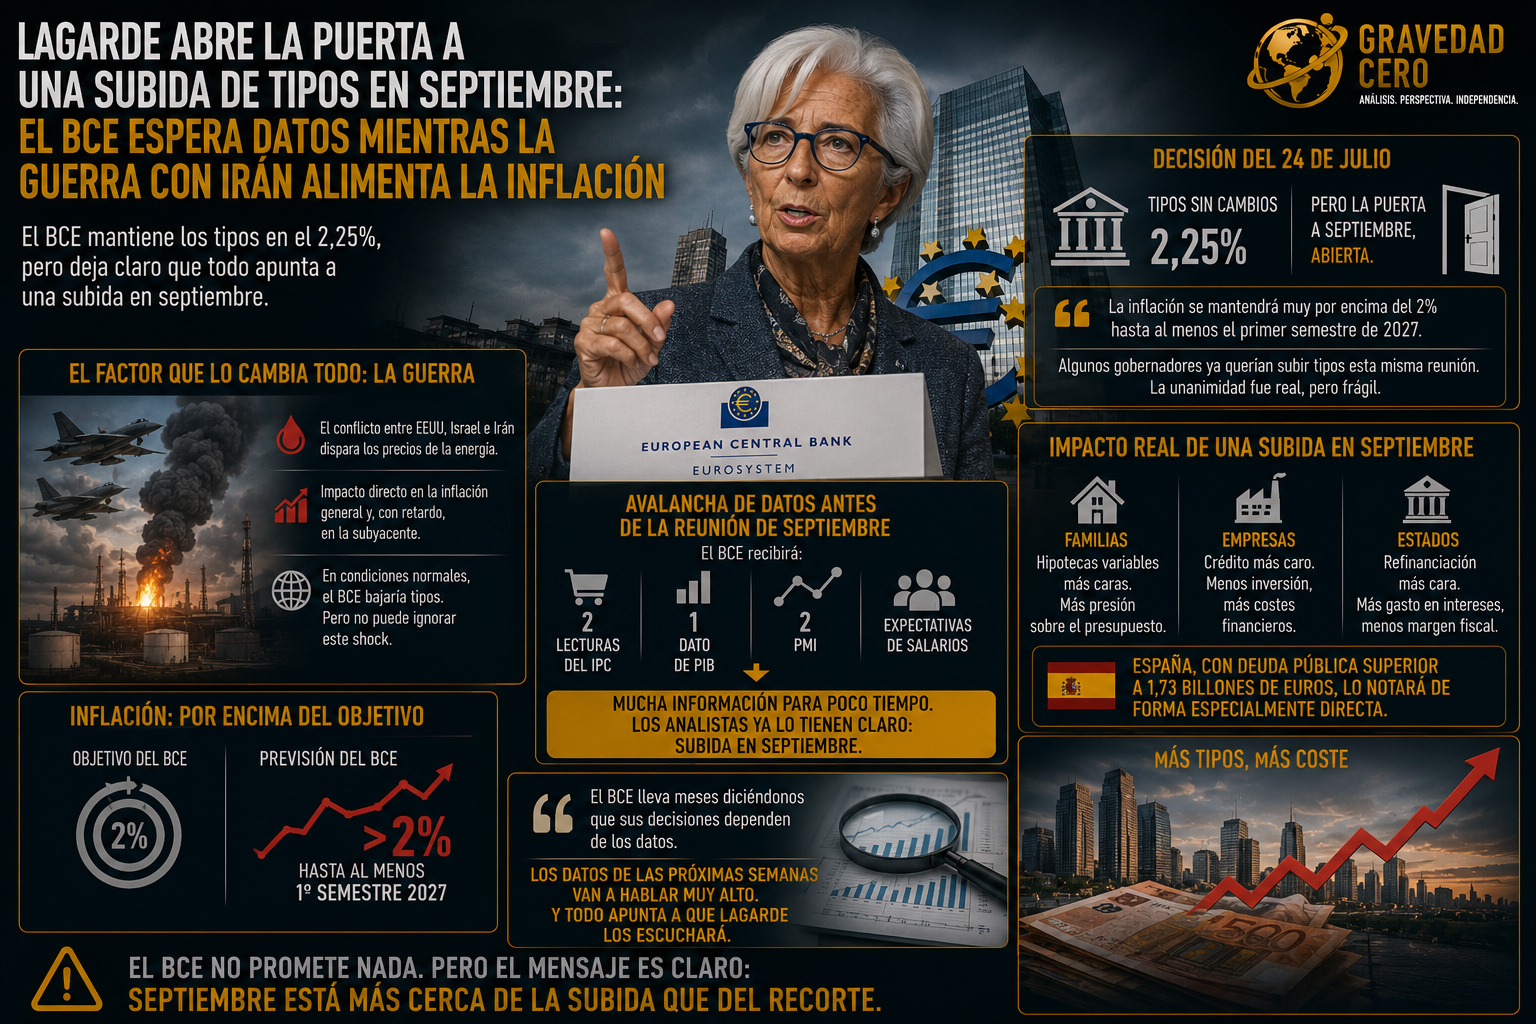
El BCE reunió a su Consejo de Gobierno el 24 de julio y tomó la decisión esperada: tipos sin cambios, en el 2,25%. Pero lo relevante no fue lo que decidió. Fue lo que dejó entrever para septiembre.
Christine Lagarde no cerró ninguna puerta. Todo lo contrario. La presidenta del BCE advirtió que los efectos del shock energético derivado del conflicto entre Estados Unidos, Israel e Irán todavía no se han materializado del todo, y que el BCE espera que la inflación se mantenga muy por encima del objetivo del 2% hasta al menos el primer semestre de 2027. Con ese telón de fondo, algunos gobernadores ya querían subir tipos esta misma reunión. La unanimidad en mantenerlos fue real, pero frágil.
Lo que viene ahora es una avalancha de datos. Antes de la reunión de septiembre, el BCE recibirá dos lecturas del IPC, un dato de PIB, dos PMI y expectativas de salarios. Eso es mucha información para procesar en pocas semanas. Y los analistas ya están interpretando el mensaje de Lagarde en una sola dirección: subida en septiembre.
El contexto geopolítico es el factor que lo cambia todo. En condiciones normales, con la inflación en torno al objetivo y la economía de la eurozona creciendo con moderación, el BCE estaría pensando en bajar tipos, no en subirlos. Pero la guerra ha disparado los precios de la energía, y eso tiene un efecto directo sobre la inflación general y, con retardo, sobre la subyacente. Frankfurt no puede ignorarlo.
Para las familias europeas con hipoteca variable, para las empresas que dependen del crédito y para los Estados que refinancian deuda, una nueva subida en septiembre no es una anécdota. Es un coste real que se añade a una situación ya tensa. España, con una deuda pública que acaba de superar los 1,73 billones de euros, lo notaría de forma especialmente directa.
El BCE lleva meses diciéndonos que sus decisiones dependen de los datos. Los datos de las próximas semanas van a hablar muy alto. Y todo apunta a que Lagarde los escuchará.