
Uno de los argumentos que más se repite en el debate sobre el alquiler es que los grandes propietarios marcan el precio: fijan rentas altas y los pequeños caseros las copian. Es una idea que sostienen los partidos de la coalición de Gobierno, PSOE y Sumar, y que da sentido a medidas que penalizan a quien tiene varias viviendas. Un nuevo análisis de EsadeEcPol, que ha medido cuánto más cobran realmente esos propietarios, llega a una conclusión que su autor, Jorge Galindo, resume en un “sí, pero no”: cobran más, pero no lo bastante como para considerar que condicionan los precios del conjunto del mercado.
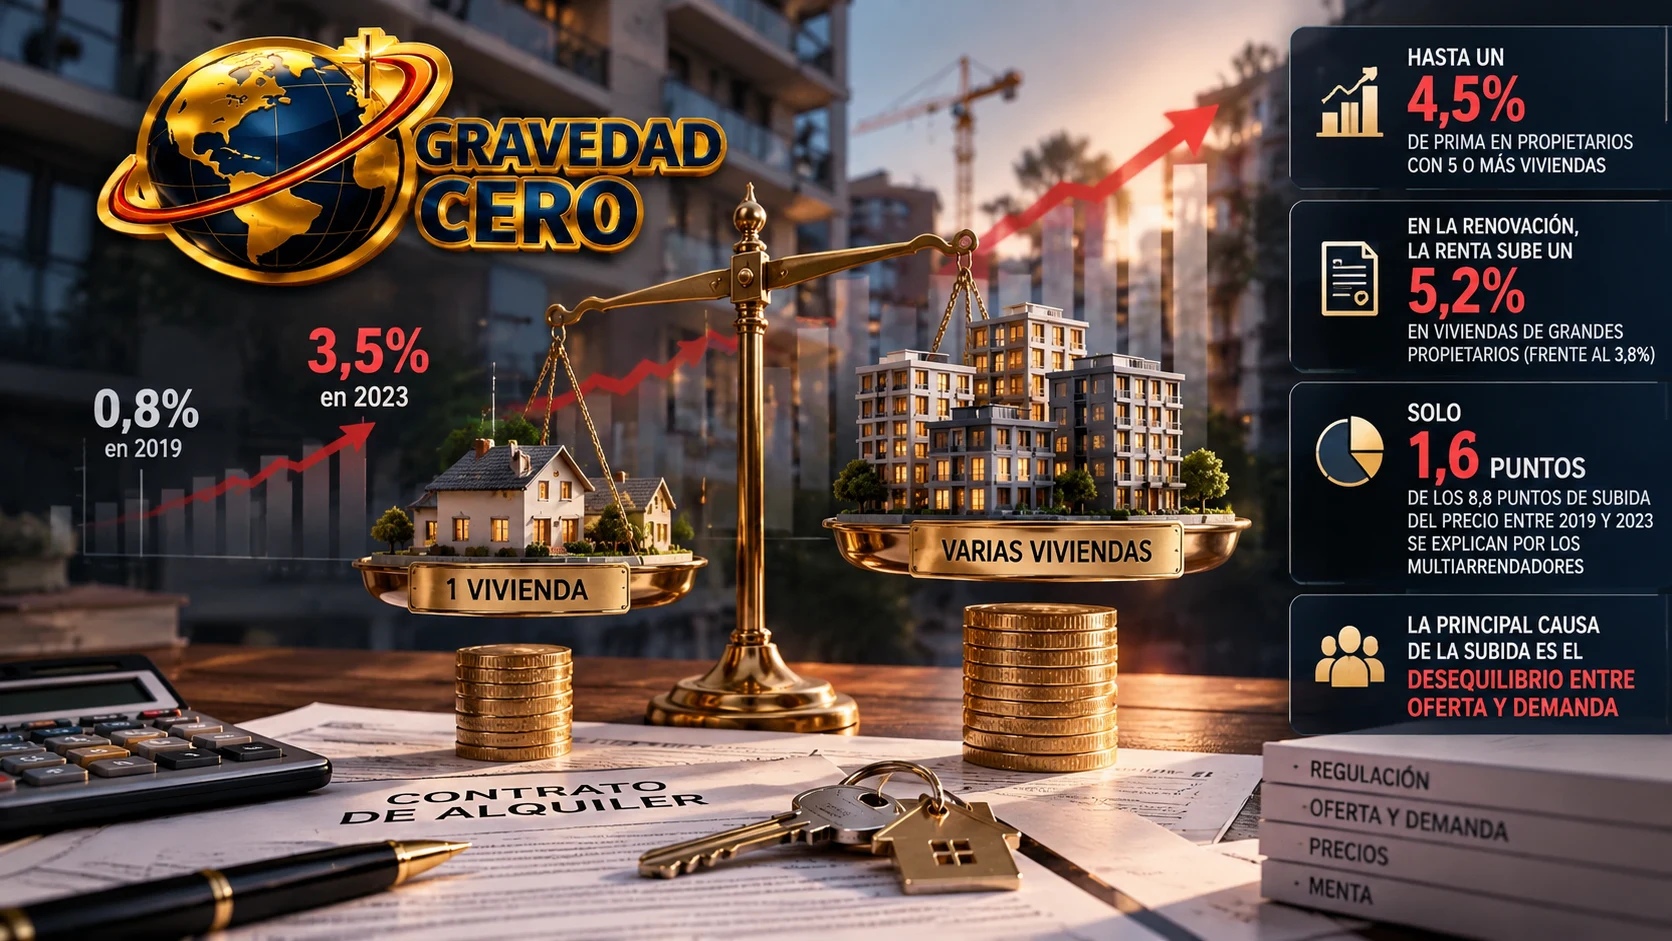
El trabajo, titulado “Concentración de la propiedad y precios de alquiler en España”, parte de los microdatos del Panel de Hogares del Instituto de Estudios Fiscales y la Agencia Tributaria, y compara el precio de las viviendas de quienes tienen varias con el de viviendas equivalentes de quienes tienen una sola dentro de la misma sección censal. La diferencia existe y ha crecido: del 0,8% en 2019 pasó al 3,5% en 2023. También aumenta con el tamaño de la cartera, desde el 1,3% en los hogares con dos viviendas hasta el 4,5% en los que tienen cinco o más.
Al seguir una misma vivienda a lo largo del tiempo, el estudio detecta que el precio de las que pertenecen a propietarios con varios pisos crece entre un 3,1% y un 4% más que el de las de propietarios con uno. Y la brecha se concentra en un momento concreto: al renovar el contrato, la renta sube de media un 5,2% en las viviendas de quienes tienen varias y un 3,8% en las de quienes tienen una sola.
Con todo, el análisis advierte de que eso no convierte a los multiarrendadores en responsables de la subida de los últimos años. A su juicio, el grueso del aumento de las rentas corresponde a una revalorización general de la vivienda en alquiler, lo que cabe esperar de un desajuste entre oferta y demanda, y a los multiarrendadores les corresponderían unos 1,6 puntos de los 8,8 que subió el precio medio entre 2019 y 2023. Lo que más pesa es que las mismas características se pagan más caras en todo el mercado.
Hay un detalle en los datos que va contra la tesis del dominio de mercado. Los arrendadores que concentran toda su cartera en una misma sección censal cobran menos que un monoarrendador comparable; la prima se concentra en las carteras amplias y geográficamente dispersas. Es un patrón, dice el autor, que encaja mal con la capacidad de influir sobre un mercado concreto y mejor con rasgos del arrendador difíciles de separar con esta fuente: la rapidez con que ajusta el precio, la selección del inquilino y de la vivienda o su capacidad de negociación.
De ahí se deriva una advertencia sobre las políticas. EsadeEcPol pone en duda, a la luz de estos resultados, medidas dirigidas a los multiarrendadores como las penalizaciones de precios en zonas tensionadas, y avisa de que una medida que module el precio a costa de retraer oferta puede acabar agravando lo que pretende corregir. Lo mismo sostiene de la prórroga forzosa y la congelación de rentas por las que apuesta el Gobierno, que retraen oferta, introducen inseguridad jurídica sobre la recuperación del inmueble y no disuelven la presión subyacente, sino que la acumulan, de modo que el ajuste llega de golpe cuando el contrato termina. Si el ajuste se concentra en la renovación, apunta, es en buena medida porque durante la vida del contrato la renta solo puede seguir al índice de referencia y no al mercado, y se pregunta si un régimen que permitiera ajustes graduales dentro del contrato daría una trayectoria menos abrupta para el inquilino.
La alternativa que propone es fiscal. Hoy, la reducción del rendimiento neto del alquiler de vivienda habitual en el IRPF no distingue por tamaño de cartera y solo premia la moderación en un caso: si un contrato nuevo en zona tensionada rebaja la renta más de un 5% respecto al anterior, la reducción llega al 90%. El informe propone extender ese criterio a las renovaciones en general, de modo que se mantenga o amplíe el beneficio cuando la actualización sea moderada y se reduzca cuando el incremento supere un umbral. La ventaja, argumenta, es que actúa justo en el momento en que el trabajo localiza el ajuste y sobre el margen del propietario, no sobre su derecho a arrendar. Y el momento importa: buena parte de los contratos firmados tras la pandemia entran ahora en su ventana de renovación.
El propio análisis reconoce los límites de su propuesta. Un incentivo permanente a no subir puede cristalizar rentas antiguas de forma indefinida y generar situaciones muy dispares entre inquilinos según cuándo firmaron, y su beneficio se concentra en el arrendador, que de media dispone de más renta que el arrendatario, con lo que el efecto distributivo directo es regresivo. Ambas cosas, dice, son corregibles modulando el beneficio por tramos de renta del arrendador o vinculándolo a características del inquilino, pero exigen decidirse de forma explícita.
Queda una última idea, más modesta: un seguro o garantía de cobro que se active casi automáticamente al formalizar el contrato, que serviría para desincentivar la prima que cobran los propietarios como margen ante posibles dificultades de impago o de recuperación del inmueble.