
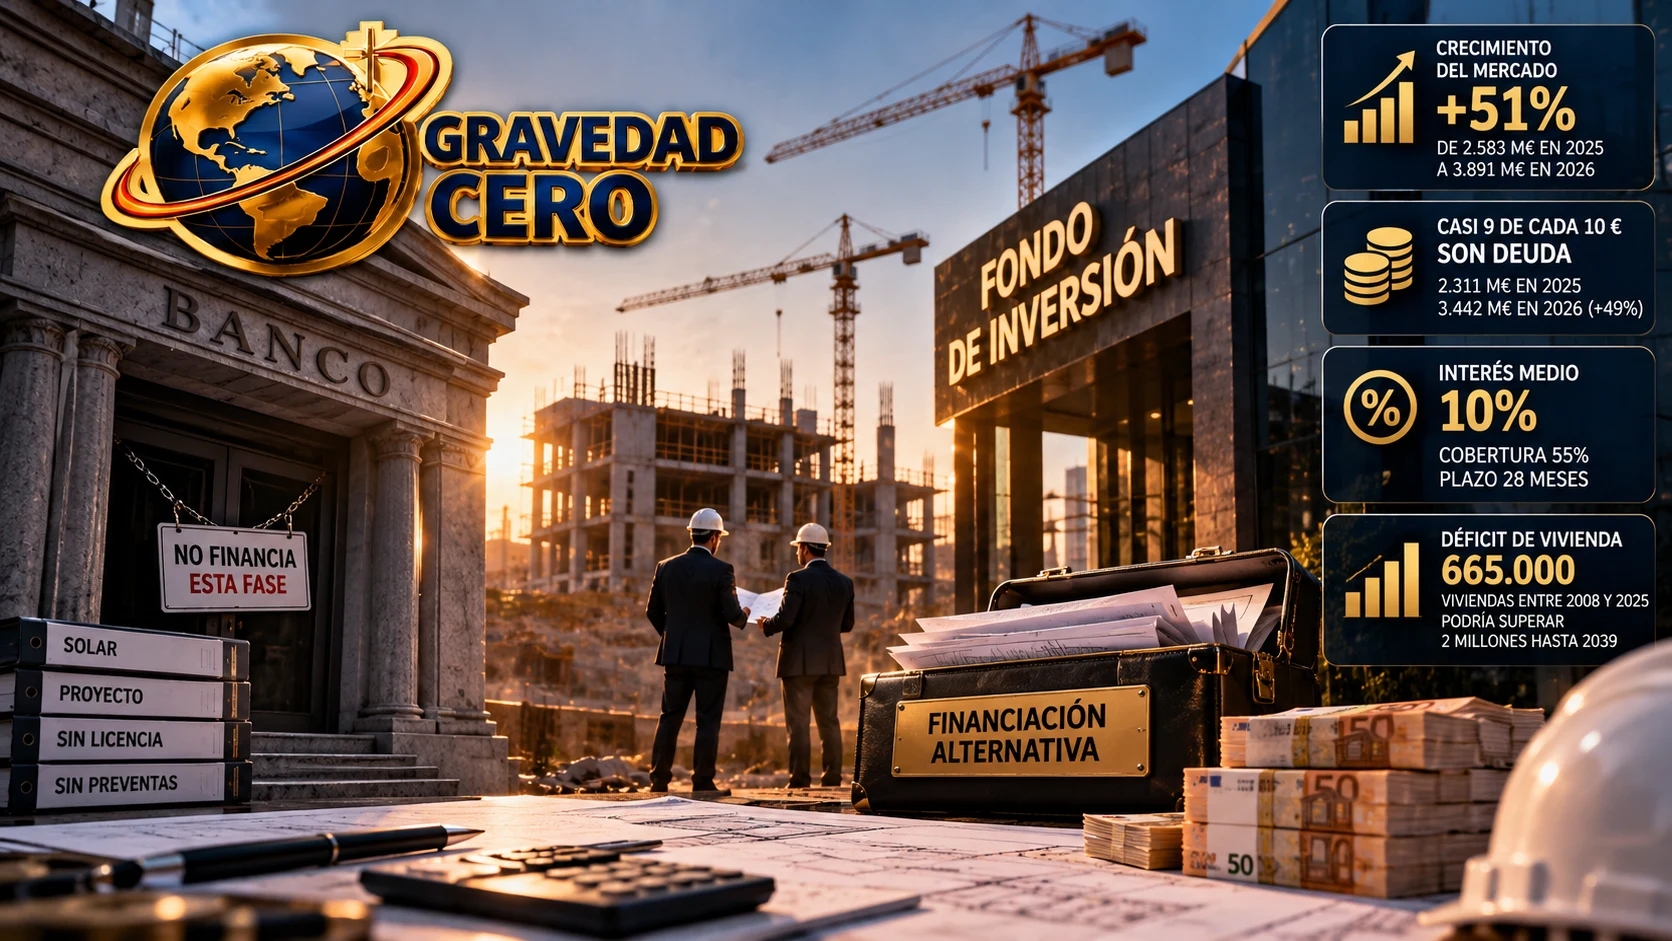
Hay una fase en la vida de una promoción inmobiliaria en la que casi nadie quiere prestar: cuando solo hay un solar, una idea y un proyecto que aún no tiene licencia ni preventas. Es la fase en la que la banca suele ser más prudente, y es justo ahí donde ha crecido un mercado que hace unos años era marginal en España: la financiación alternativa con garantía inmobiliaria. Según el último Observatorio elaborado por TQ Eurocredit, PwC y Cuatrecasas, crecerá este año un 51%.
La cifra de partida es 2.583 millones de euros en 2025, y la previsión para 2026 es de 3.891 millones. El mercado no es nuevo en su crecimiento: entre 2023 y 2025 avanzó a un ritmo medio anual del 32%. Lo que lo define es el tipo de operación. Son préstamos e inversiones de entidades no bancarias respaldados por activos inmobiliarios, y casi nueve de cada diez euros corresponden a deuda: 2.311 millones en 2025, con una previsión de 3.442 millones este año, un 49% más. El resto es capital, con 273 millones en 2025 y 450 millones previstos para 2026.
El número de operaciones explica bien el cambio de escala. Se pasó de 329 operaciones de deuda en 2023 a 557 en 2025, y se espera que sean 696 en 2026, con un importe medio que sube de unos 4 millones a casi 5. Las operaciones de capital son menos pero más grandes, con un tamaño medio de unos 11 millones. Los importes analizados van desde 800.000 euros hasta más de 58 millones, lo que da idea de la variedad de proyectos que cubren.
Las condiciones de estos préstamos son las de un dinero que asume más riesgo y lo cobra. La cobertura media es del 55% del valor del inmueble, el interés medio ronda el 10% y el plazo es de unos 28 meses. Es una financiación pensada para tramos concretos de un proyecto, no para toda su vida, y por eso su papel es complementario del bancario más que sustitutivo.
Ese papel es especialmente relevante en la construcción residencial. Estas entidades pueden financiar la compra del suelo y el inicio de las obras, y una vez que los proyectos obtienen licencias y alcanzan el nivel de preventas que exige la banca, los bancos pueden entrar a financiar las fases siguientes. Según el Observatorio, la coordinación entre fondos especializados y bancos se está intensificando desde el arranque de los proyectos. La cuestión de fondo es el déficit de vivienda: entre 2008 y 2025, el desequilibrio acumulado entre la creación de hogares y la construcción de viviendas fue de unas 665.000 unidades, y si se mantiene el ritmo actual de construcción el déficit podría superar los dos millones de viviendas hasta 2039.
El informe sitúa a España a distancia de otros mercados en el peso de este tipo de financiación. Aquí representa alrededor del 20% del total, mientras que en Estados Unidos alcanza el 75%, en el Reino Unido el 50% y en Francia y Alemania el 40%. Esa brecha es el argumento de quienes defienden que todavía hay recorrido, y el de quienes advierten de que un mercado que crece tan rápido necesita reglas más claras.
Los responsables del informe coinciden en lo primero y matizan lo segundo. Antoni Quintana, consejero delegado de TQ Alternative Investments, subraya el papel creciente de este modelo en el sistema financiero español como complemento a la financiación tradicional. Bernat Martínez, director general de TQ Eurocredit, atribuye el crecimiento a la necesidad de fuentes de financiación especializadas, adaptadas a los plazos de cada operación. Y los socios del área financiera de Cuatrecasas, Ana M.ª Gamazo y Manuel Follia, sostienen que la consolidación del sector requiere una evolución del marco jurídico que dé seguridad al mercado.