
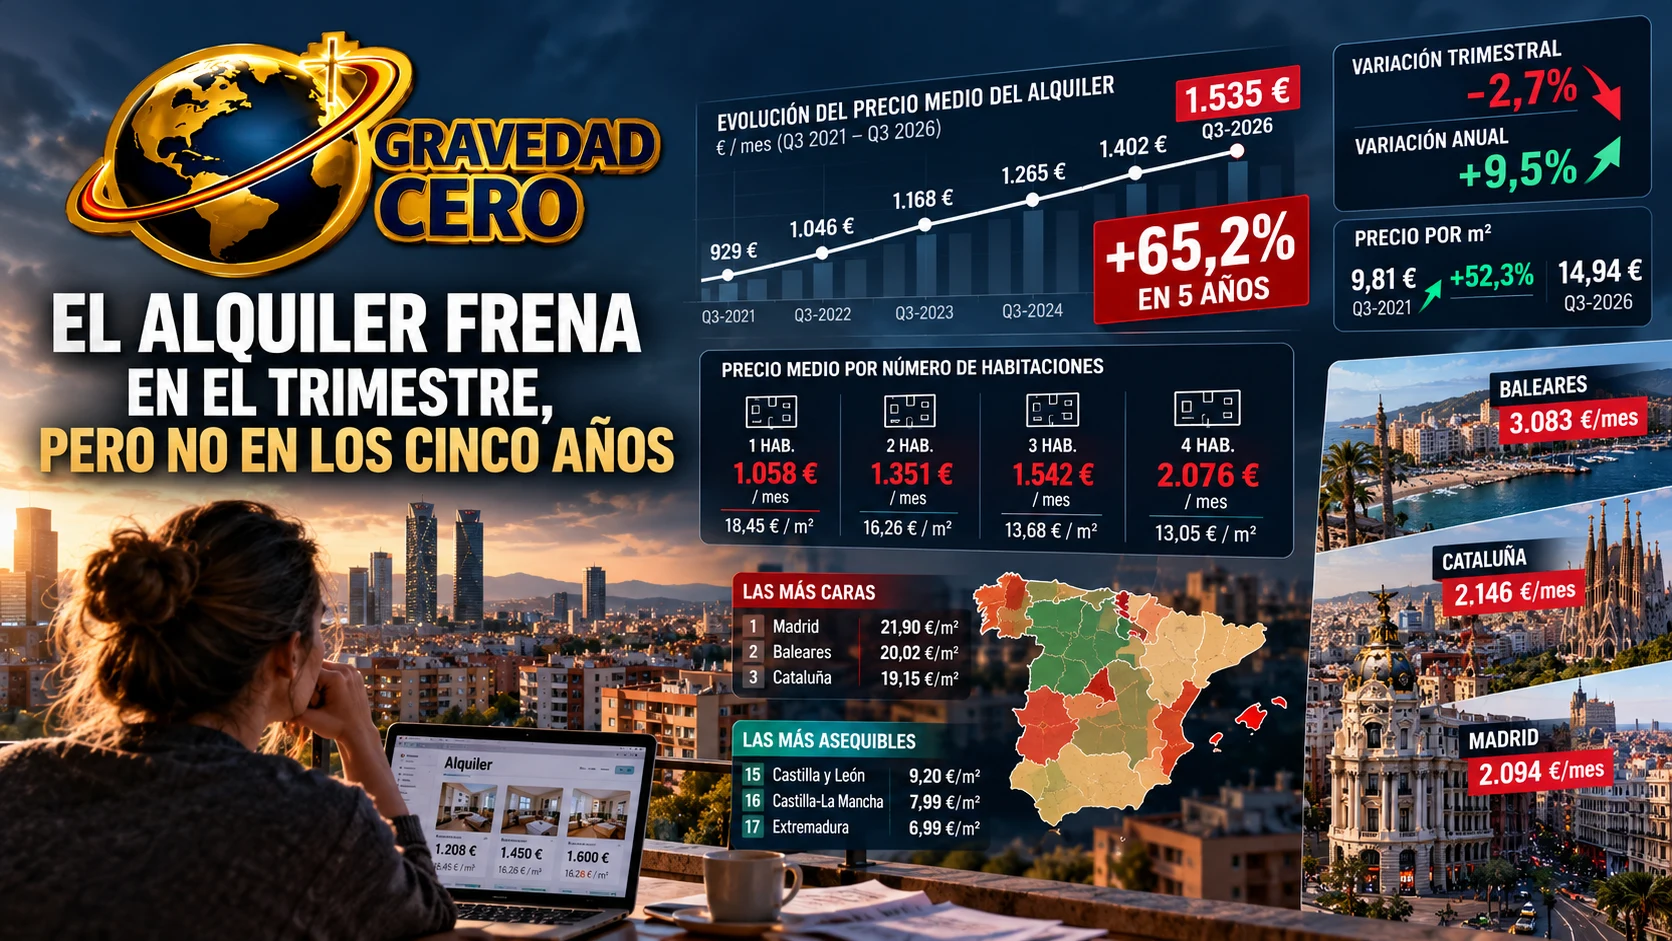
Hay trimestres que parecen un respiro y no lo son. El tercero de 2026 ha dejado en España un precio medio de publicación de 1.535 euros al mes para los pisos en alquiler, un 2,7% menos que en el trimestre anterior. Pero el mismo retroceso se vio en el tercer trimestre de 2021, de 2024 y de 2025, de modo que encaja con el patrón estacional del mercado más que con un cambio de ciclo, y la comparación con hace un año sigue marcando un 9,5% más. Tras el titular suave hay una tendencia de fondo que no cede, según los datos de una plataforma de big data inmobiliario que recoge los precios con los que se anuncian las viviendas, no los que finalmente se firman, y conviene recordarlo antes de leer cada cifra: se trata de lo que piden los propietarios, que es lo que ve quien busca piso.
La perspectiva de cinco años es la que mejor mide la dimensión del encarecimiento. En el tercer trimestre de 2021, un piso se anunciaba de media en 929 euros al mes. Desde entonces, cada año ha añadido su escalón: 1.046 euros en 2022, 1.168 en 2023, 1.265 en 2024, 1.402 en 2025 y 1.535 hoy, lo que supone un 65,2% más que hace cinco años. En precio por metro cuadrado, el recorrido es del 52,3%, de 9,81 a 14,94 euros. Hay un matiz que merece atención: mientras que la renta mensual sube un 9,5% en el último año, el precio por metro cuadrado solo avanza un 5,4%, bastante por debajo del ritmo de los años anteriores, cuando rozó el 10% e incluso superó el 11% el año pasado. Que el metro encarezca menos que la renta indica que parte del aumento procede de que se anuncian pisos de mayor tamaño, y no únicamente de que cada metro cueste más, aunque la fuente solo detalla esa explicación en el caso de Cataluña.
La estacionalidad también cuenta una historia. El segundo trimestre de 2026 marcó el techo de la serie, con una renta media cercana a los 1.580 euros, y el tercero cede un 2,7%, un descenso que se repite cada verano. Lo relevante es que esa caída no borra la subida interanual, y que el techo de este año queda un escalón por encima del de cualquier trimestre anterior.
Cuando se separa el mercado por número de habitaciones, la fotografía se vuelve más detallada. Un piso de un dormitorio se anuncia de media en 1.058 euros al mes, lo que equivale a 18,45 euros por metro cuadrado, el precio más alto por metro de todas las tipologías, y su variación respecto al trimestre anterior es casi nula, un 0,4% menos, aunque en el año sube un 6,4%. Uno de dos dormitorios cuesta 1.351 euros, con 16,26 euros por metro, y sube un 8,3% en el año. El de tres alcanza los 1.542 euros, con 13,68 euros por metro, y registra la mayor subida anual, un 8,7%, aunque cae un 3,4% en el trimestre. Y el de cuatro dormitorios llega a 2.076 euros, con 13,05 euros por metro, con un aumento anual del 7,5% y una caída trimestral del 7,0%, la más fuerte de todas, después de haber marcado su máximo en el segundo trimestre. Cuanto más pequeño es el piso, más caro resulta el metro, y cuanto más grande, más se nota la corrección veraniega.
El mapa autonómico es el que revela hasta qué punto se trata de un mercado partido en varios. En precio por metro cuadrado, la Comunidad de Madrid lidera con 21,90 euros, seguida de Baleares con 20,02 y Cataluña con 19,15, y detrás aparece un escalón claro: el País Vasco, cuarto, queda ya en 16,25, y Canarias, quinta, en 14,64. Andalucía marca 13,87, la Comunitat Valenciana 13,03 y Cantabria 12,73, y a partir de ahí el precio se mueve en torno a los diez euros en Asturias, Navarra, Aragón, Murcia, Galicia, La Rioja y Castilla y León. En el extremo opuesto, Castilla-La Mancha cobra 7,99 euros por metro y Extremadura 6,99, menos de un tercio que Madrid: una brecha cercana a los 15 euros por metro entre la comunidad más cara y la más asequible.
En renta mensual el orden cambia, porque pesa el tamaño de las viviendas. Baleares encabeza con 3.083 euros, por delante de Cataluña con 2.146 y Madrid con 2.094, mientras que el País Vasco y Andalucía rondan los 1.505, la Comunitat Valenciana alcanza los 1.369 y Canarias los 1.247. Las comunidades del interior y del norte quedan por debajo de los mil euros: Aragón con 957, Murcia con 931, Asturias con 910, Galicia con 905, Castilla y León con 866, La Rioja con 862 y Castilla-La Mancha con 800, con Extremadura cerrando la lista con 664 euros. En los extremos de la tipología, Baleares y Madrid vuelven a competir por la cabeza: el piso de un dormitorio cuesta más por metro en Madrid, con 26,36 euros, apenas por delante de Baleares, con 26,16 y Cataluña con 25,45, mientras que en los de cuatro dormitorios Baleares llega a los 3.828 euros mensuales, por delante de Madrid con 3.487.
Hay un caso singular que desmonta la idea de que el precio solo sube. Cataluña es la única comunidad donde el precio por metro cuadrado baja en el último año, un 1,1%, hasta 19,15 euros desde los 19,37 de hace doce meses, aunque su renta mensual de publicación sube un 11,9%, porque esta depende también de la superficie de las viviendas anunciadas. Es una diferencia de lectura que importa: lo que se anuncia en Cataluña es, de media, más grande y más caro, aunque cada metro valga algo menos.
Las mayores subidas anuales están en comunidades donde el alquiler era más barato. Castilla-La Mancha lidera con un 11,6%, en un empate casi técnico con Aragón, con un 11,3%, y Andalucía, con un 11,2%, y Asturias avanza un 9,5%, la Comunitat Valenciana un 8,6% y Canarias un 8,4%. La subida más moderada es la de Cantabria, con un 2,2%, seguida de País Vasco con un 4,3% y Madrid con un 5,3%. El acumulado de cinco años cuenta otra historia, porque ahí el protagonismo es de las comunidades más tensionadas: la Comunitat Valenciana es la que más se ha encarecido, con un 73,5%, de 7,51 a 13,03 euros por metro, por delante de Baleares, con un 70%, y de Madrid, con un 68,2%, con Andalucía y Canarias en torno al 62%. En el extremo opuesto, Navarra, con un 29,4%, es la que menos, seguida del País Vasco, con un 37%, y Extremadura, con un 37,6%. En términos absolutos, Madrid ha sumado casi 9 euros por metro cuadrado en cinco años y Baleares más de 8, el mayor incremento de todas, y Cataluña, que en 2021 pagaba prácticamente lo mismo que Madrid, ha ido quedándose atrás hasta una diferencia de casi tres euros.
Entre las grandes ciudades, Barcelona lidera en precio por metro cuadrado con casi 26 euros, por delante de Madrid con 24,40 y de L’Hospitalet de Llobregat con 20,04, con Palma en cuarto lugar con 19,38, Badalona con 19,07 y Málaga con 16,79. Córdoba cierra el listado con 8,55 euros, menos de un tercio de Barcelona. En renta mensual, Barcelona vuelve a encabezar con 2.540 euros, seguida de Palma con 2.387 y de Madrid con 2.154. Pero la variación anual desmiente la idea de que lo caro sube siempre más: Barcelona cae un 0,89% y L’Hospitalet un 0,19%, las únicas ciudades del top 25 con el precio a la baja, y Madrid modera su subida hasta el 3,21%. Los mayores avances están en ciudades de tamaño medio: Elche, con un 14,9%, Zaragoza, con un 12,2%, y Sevilla, con un 11,6%, a las que se suman Badalona, Vigo, Oviedo, Terrassa y Sabadell, todas con subidas superiores al 10%. Es el patrón de un mercado que se desplaza: los precios más altos se enfrían o se estabilizan mientras la presión se traslada a ciudades que antes quedaban más lejos del radar.
La tasa de esfuerzo, el porcentaje de la renta bruta familiar que se destina al alquiler, ayuda a entender por qué el mercado se resiente. La media nacional es del 33,90%, 3,8 puntos más que hace un año y por encima del umbral del 30% que los economistas consideran el límite de la accesibilidad. En Baleares llega al 56,69%, lo que significa que más de la mitad de los ingresos de un hogar medio de las islas se destinaría a pagar el alquiler. Cataluña, con un 42,1%, la Comunitat Valenciana, con un 41,4%, y Madrid, con un 40,6%, también superan el 40%, y la valenciana, con un aumento de 5,2 puntos en un año, ya ha adelantado a la madrileña. Canarias, con un 36%, Andalucía, con un 34,9%, y el País Vasco, con un 33,2%, quedan por encima del umbral del 30%, mientras que el resto de comunidades se mueve entre el 25% y el 29%. En el extremo más cómodo, Galicia, con un 24,8%, es la única donde el alquiler consume menos de una cuarta parte de la renta, seguida de Extremadura, con un 25,3%, y Asturias, con un 25,5%.
Donde aparecen las señales de enfriamiento es en el tiempo que los anuncios tardan en retirarse. A nivel nacional, un anuncio de alquiler permanece publicado 4,50 meses de media en el tercer trimestre de 2026, frente a los 2,77 de hace tres años, un 62,5% más, y un 24,1% más que hace solo un año. El aumento se da en todas las comunidades, aunque con intensidades muy distintas. Cataluña encabeza la subida: sus anuncios tardan 5,33 meses en retirarse, más del doble que en 2023, con un aumento del 120,2%, seguida de Navarra, con un 84,4% y 5,31 meses, y Extremadura, con un 77,9%. En el otro extremo, Castilla-La Mancha, con 3,84 meses y un aumento del 28,4%, y La Rioja, con 3,93 y un 30,1%, registran los menores crecimientos. Madrid se sitúa en 4,37 meses, por debajo de la media nacional, lo que sugiere que su mercado sigue absorbiendo oferta con más rapidez que el catalán. La rentabilidad bruta del alquiler, además, ha bajado hasta el 6,29%, un dato que importa a quien decide si alquila o vende.
Otros indicadores van en la misma línea. El índice inmobiliario de Fotocasa registró en julio su primera bajada interanual en más de cuatro años, y el Barómetro del Alquiler del Observatorio del Alquiler detecta una ligera moderación de la demanda en el tercer trimestre. Pero los factores estructurales que han sostenido las subidas siguen presentes: el Observatorio prevé que la oferta disponible vuelva a reducirse este año, y la dificultad de acceso a la compra, con nuevas subidas del precio de la vivienda previstas para 2027 por Bankinter y por S&P Global Ratings, seguirá empujando demanda hacia el alquiler. Por eso las lecturas no son unánimes: Fotocasa interpreta su dato como un punto de inflexión tras años de subidas, mientras el Observatorio alerta de un agotamiento de la oferta de alquiler. Sin un aumento significativo de la oferta asequible, ya sea con obra nueva, movilización del parque vacío o colaboración público-privada, el escenario más probable para los próximos trimestres, según el análisis, es una moderación del ritmo de subida más que una corrección de precios.