
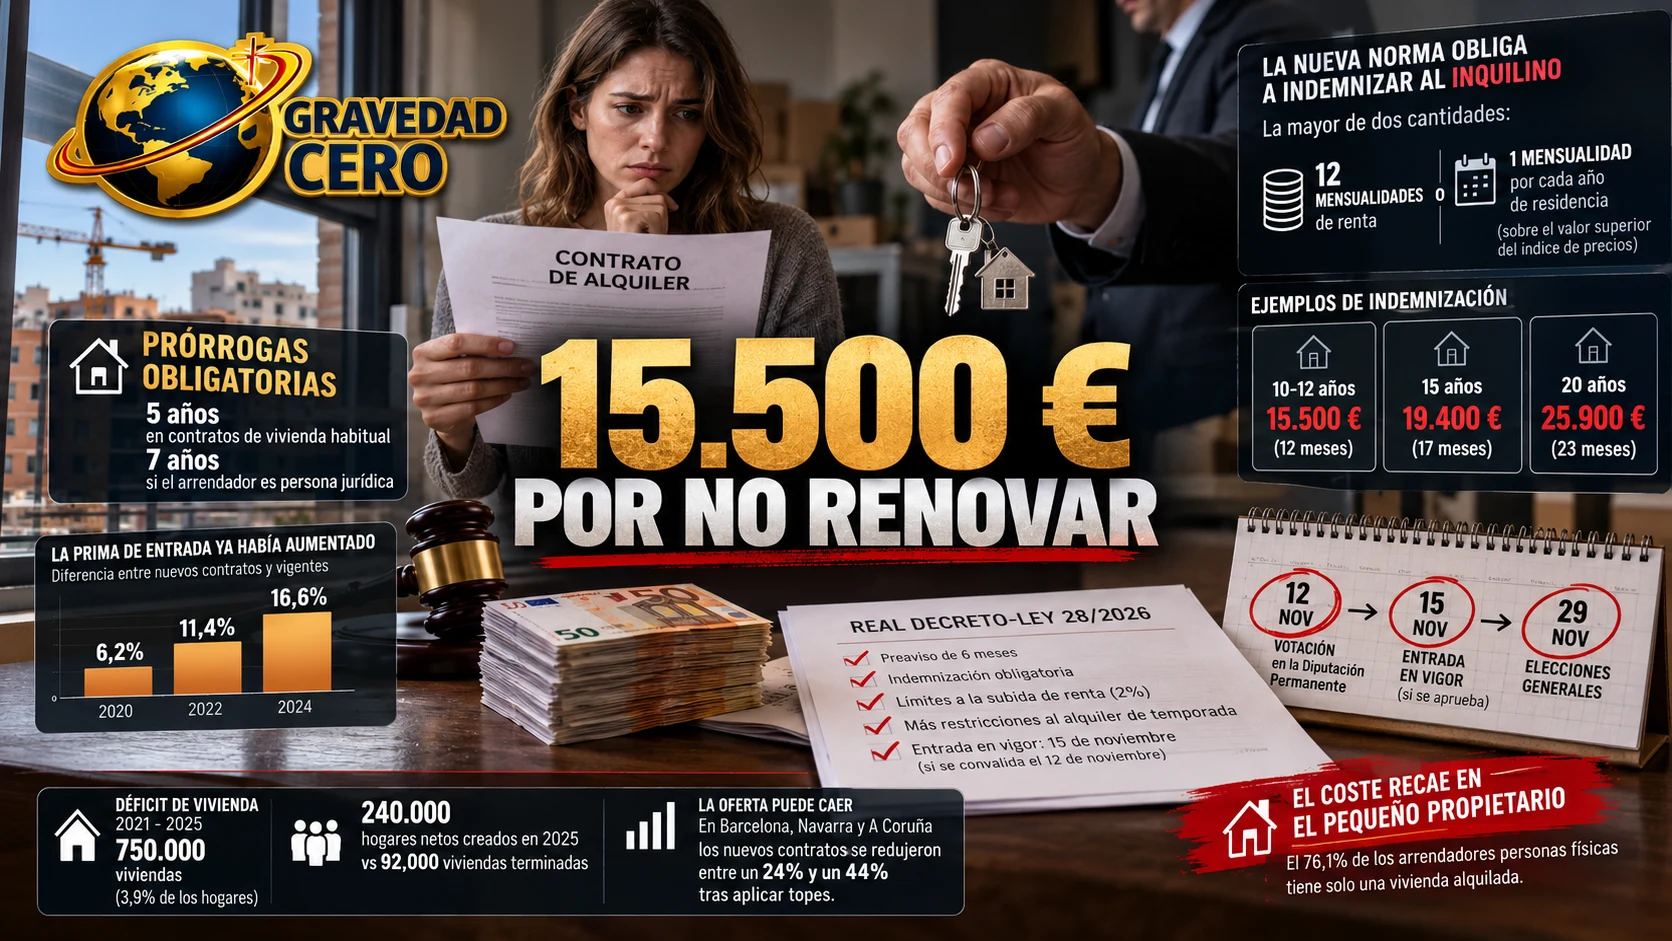
Hay cifras que sirven para entender una norma mejor que cien artículos. La de Fedea sobre el nuevo decreto de alquiler es una: unos 15.500 euros es lo que, de media, tendría que pagar un propietario a su inquilino si quiere recuperar su vivienda sin una causa justificada, un importe equivalente a algo más del 5% del valor de la casa. Es la estimación del informe que firman Fernando Pinto Hernández, de la Universidad Rey Juan Carlos, y Santiago Calvo, y que analiza los dos decretos de vivienda aprobados el 6 de octubre.
La cuenta se entiende mejor con la regla que la origina. El Real Decreto-ley 28/2026, la segunda versión de una norma que el Congreso rechazó el 2 de octubre, convierte los contratos de vivienda habitual en prórrogas obligatorias de cinco años, siete si el arrendador es persona jurídica. Si el propietario no quiere renovar al final de ese plazo, tiene que preavisar con seis meses y pagar una indemnización que es la mayor de dos cantidades: doce mensualidades de renta o una mensualidad por cada año de residencia del inquilino, calculada sobre el valor superior del rango que fija el sistema estatal de referencia de precios. Para un inquilino con diez o doce años en la vivienda, el mínimo de doce mensualidades es el que se aplica, y de ahí salen los 15.500 euros del caso representativo.
El importe crece con la antigüedad, pero no de forma lineal. Con quince años de residencia, la indemnización se iría a unos 19.400 euros, el equivalente a unos 17 meses de renta efectiva, y con veinte años a unos 25.900, unos 23 meses. Fedea la compara con una figura laboral para dar la dimensión: en la primera renovación, equivale a unos 73 días de renta por año de residencia, más del doble de los 33 días por año que la ley fija para el despido improcedente. Los autores la describen como un coste de despido con un suelo independiente de la antigüedad, y es ese suelo, el mínimo de doce mensualidades, el que más les preocupa.
El decreto prevé excepciones. No hay indemnización si el propietario es persona física y necesita la vivienda para sí mismo o para familiares directos, si el inquilino no ha residido en ella más de seis de los últimos doce meses, si el propietario dispone de otra vivienda adecuada en el mismo municipio o si ambas partes firman un nuevo contrato. Tampoco se paga si el propietario ofrece un nuevo contrato de al menos cinco años, siete si es persona jurídica, con una renta dentro de los límites que marca el artículo 17.6 de la Ley de Arrendamientos Urbanos y el inquilino lo rechaza. En la práctica, según el informe, para quien quiere seguir alquilando, la indemnización funciona más como un tope a la renta de renovación que como un coste de salida: renovar dentro de los límites sale gratis, y subir por encima tiene un precio.
El análisis se detiene en quién pagaría. El 76,1% de los arrendadores personas físicas tiene una sola vivienda alquilada, y los que poseen once o más suponen solo el 2,4% del parque alquilado por particulares, según datos del Banco de España de 2024. La carga, por tanto, recae sobre el pequeño propietario, no sobre el gran tenedor, y en los contratos ya vigentes funcionaría como una transferencia única de propietarios actuales a inquilinos actuales. Es una conclusión que Fedea extiende al conjunto de las medidas: los decretos mejoran la situación de quienes ya tienen un contrato, a costa de los propietarios y de quienes buscan vivienda.
Ese es el segundo gran argumento del informe. Los costes que el decreto impone a quien alquila pueden trasladarse a los nuevos inquilinos mediante rentas iniciales más altas, menor oferta y criterios de selección más estrictos. La prima de entrada, la diferencia entre lo que se paga en un contrato nuevo y en uno vigente, ya había pasado del 6,2% en 2020 al 16,6% en 2024, y los autores temen que se amplíe. Añaden que el límite del 2% a las actualizaciones, con una inflación superior al 3%, supondría una pérdida real de entre el 1% y el 2% por actualización, y que las restricciones al alquiler de temporada y por habitaciones cierran una vía de elusión pero también el segmento flexible que usan estudiantes, trabajadores desplazados e inmigrantes recién llegados. Citan la experiencia de Barcelona, Navarra y A Coruña, donde los nuevos contratos cayeron entre un 24% y un 44% dos trimestres después de aplicar topes, aunque advierten de que son periodos cortos.
El informe incluye también una crítica de forma. Los autores consideran que recurrir a la Diputación Permanente para intentar superar el rechazo del Pleno cuatro días antes tiene mucho de fraude de ley, y cuestionan que los textos se voten después de la disolución de las Cortes. La convalidación está prevista para la sesión de la Diputación Permanente del 12 de noviembre, con la entrada en vigor del decreto en cuestión fijada para el 15 de noviembre si se aprueba, y con las elecciones generales del 29 de noviembre como telón de fondo.
Sobre la oferta, Fedea sitúa el problema en cifras que explican la tensión. El déficit acumulado de vivienda entre 2021 y 2025 es de unas 750.000 viviendas, el 3,9% de los hogares, y en 2025 se crearon unos 240.000 hogares netos frente a 92.000 viviendas terminadas. Hay 7,1 millones de viviendas previstas en el planeamiento y unos tres millones de solares, pero no siempre donde hay demanda: en Madrid, las previstas equivalen a una cuarta parte del parque, y casi la mitad del suelo de desarrollo sigue sin urbanizar. Consideran razonables pero modestas las medidas de oferta del paquete, como los avales ICO o la construcción industrializada, porque actúan sobre la financiación y no sobre la disponibilidad de suelo urbanizado, y calculan que los préstamos TU CASA, con una subvención cercana al 70%, equivaldrían a unos 7.000 millones de ayudas si se agotan los 10.000 millones dotados, que con una elasticidad de oferta de 0,45 acabarían trasladándose a los precios.
Las recomendaciones apuntan en otra dirección. Fedea propone sustituir los decretos por una ley ordinaria con memoria de impacto económico, separar las medidas de oferta de las que modifican los contratos, inspirarse en los modelos alemán y francés de contratos largos con causas tasadas de recuperación y actualizaciones ligadas al mercado, y, si se mantiene la indemnización, eliminar el suelo de doce mensualidades y calcularla sobre la renta del contrato. Piden también financiar con presupuestos públicos la protección de los hogares vulnerables, sustituir los escalones fiscales por esquemas continuos y rediseñar TU CASA como un sistema de capital compartido, además de priorizar la urbanización de suelo en las zonas de mayor demanda.