
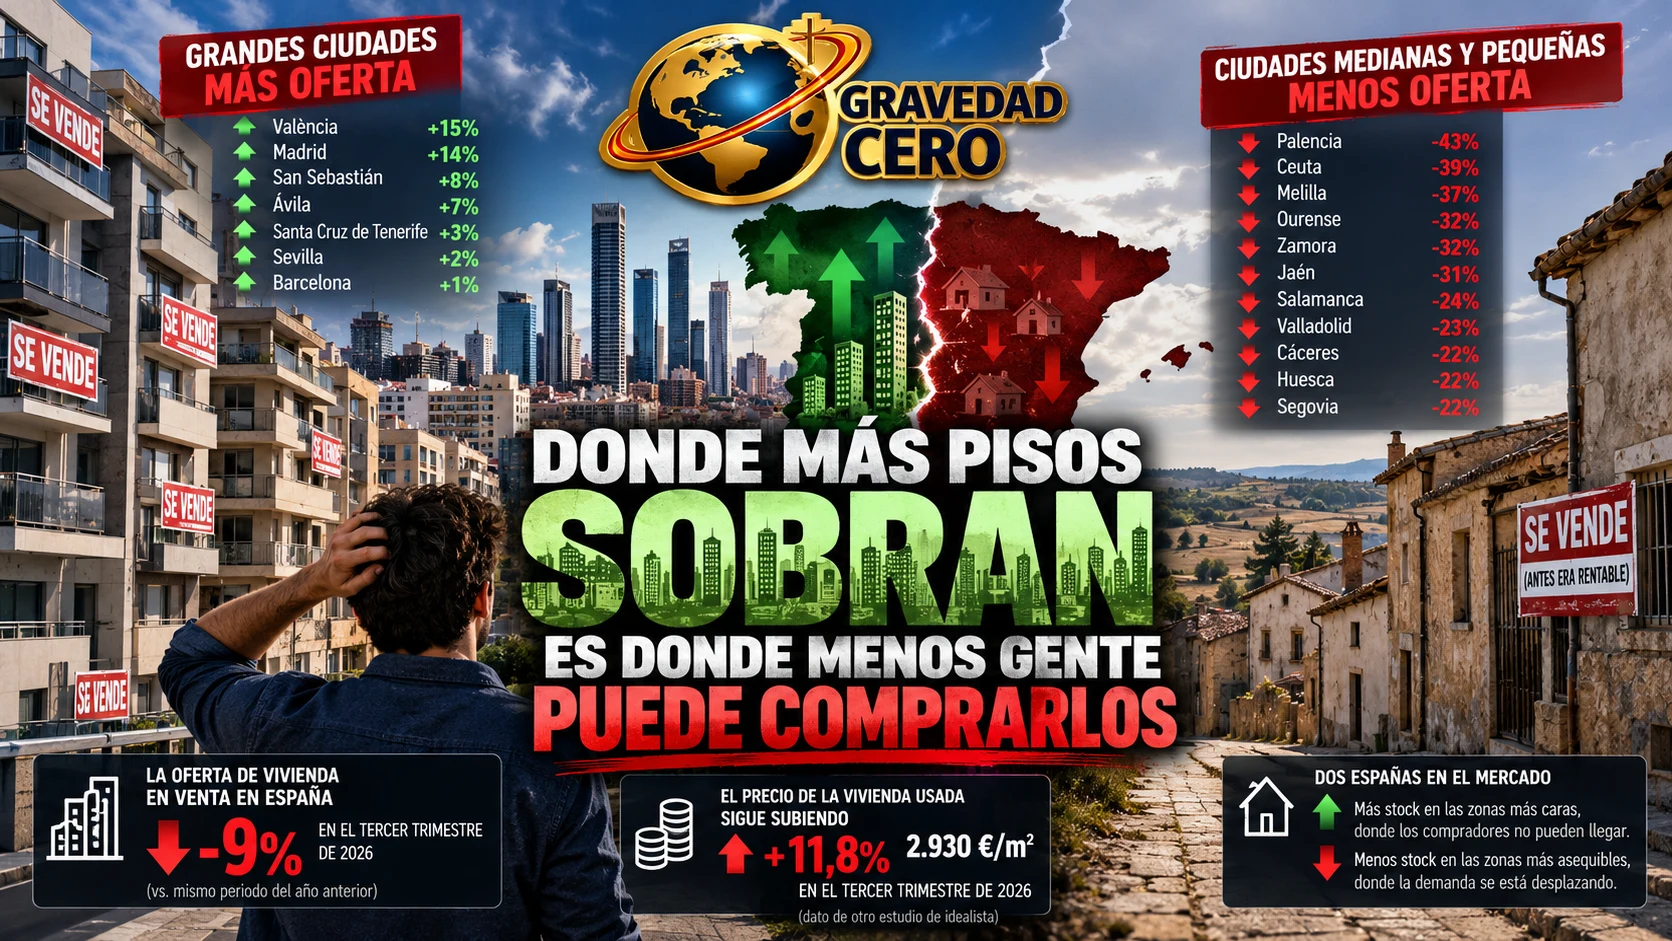
La oferta de vivienda en venta en España cayó un 9% en el tercer trimestre de 2026 respecto al mismo periodo del año anterior, un ritmo que se acelera frente al 7% del segundo trimestre, según el último estudio de idealista. El dato, por sí solo, apunta a un mercado cada vez más escaso. Pero el mapa que hay detrás cuenta una historia más incómoda: el stock solo crece en un puñado de grandes ciudades, justo donde los precios han subido hasta el punto de alejar a los compradores, mientras que se evapora en las ciudades medianas y pequeñas, donde la demanda se está desplazando.
Solo siete capitales de provincia presentan un aumento de la oferta. València lidera con un 15% más, seguida de Madrid con un 14%, San Sebastián con un 8%, Ávila con un 7%, Santa Cruz de Tenerife con un 3%, Sevilla con un 2% y Barcelona con un 1%. Son, salvo Ávila, mercados grandes o muy tensionados, y su aumento de stock no responde a que se construya más o se venda menos, sino a algo que el portavoz de idealista, Francisco Iñareta, resume así: los fuertes incrementos de precio en las grandes ciudades están alejando a compradores que no pueden asumir esos niveles. Es decir, hay más viviendas en venta porque tardan más en venderse, no porque haya más disponibles.
En el otro extremo, la caída es abrupta en ciudades de tamaño medio y pequeño. Palencia pierde un 43% de su oferta, Ceuta un 39%, Melilla un 37%, Ourense y Zamora un 32% cada una y Jaén un 31%. Por debajo del 30% están Salamanca, con un 24%, Valladolid, con un 23%, y Cáceres, Huesca y Segovia, en torno al 22%. Las capitales más grandes con descensos son mucho más suaves: Alicante y Bilbao caen un 5%, Palma un 2% y Málaga un 1%. Esa dualidad entre los grandes mercados y las ciudades medianas y pequeñas refleja, según el portavoz, en parte el efecto de los precios altos, y podría favorecer una moderación de precios en las grandes ciudades a medio plazo.
La imagen se repite a escala provincial. Solo la provincia de Madrid aumenta su oferta, un 8%, mientras que todas las demás bajan. Las caídas más leves son las de València, con un 1%, Santa Cruz de Tenerife, con un 2%, y Alicante, Las Palmas y Sevilla, con un 5%. Las más pronunciadas son las de Palencia, con un 32%, Salamanca y Zamora, con un 25% cada una, y La Rioja, con un 24%. Es un patrón que dibuja dos España: una en la que el stock se acumula en los mercados más caros y otra en la que apenas queda producto en los más baratos.
Conviene leer el dato con matices. idealista ha actualizado su metodología y ha recalculado las series históricas para mantener la coherencia en la comparación, de modo que no es directamente comparable con estudios anteriores del propio portal. El estudio mide viviendas en venta anunciadas, no transacciones ni precios, y la información disponible no da el número absoluto de viviendas en stock. El portal sí publicó a principios de mes otro análisis, sobre vivienda usada, con un precio de 2.930 euros por metro cuadrado y una subida interanual del 11,8% en el tercer trimestre, un dato distinto que no forma parte de este estudio pero que sirve de telón de fondo: los precios siguen subiendo mientras la oferta se contrae.
La lectura que hace el portal es prudente. Si la oferta sigue reduciéndose en la mayor parte del país, y si los compradores de las grandes ciudades no pueden asumir los niveles actuales, la presión puede desplazarse hacia ciudades más pequeñas donde la oferta ya es escasa, lo que explicaría la rapidez de las caídas allí. Es un mercado que se reordena: el stock se acumula donde el comprador no llega y desaparece donde sí llega, y los precios de esas ciudades medianas son los que más pueden tensionarse si la demanda sigue desplazándose.