
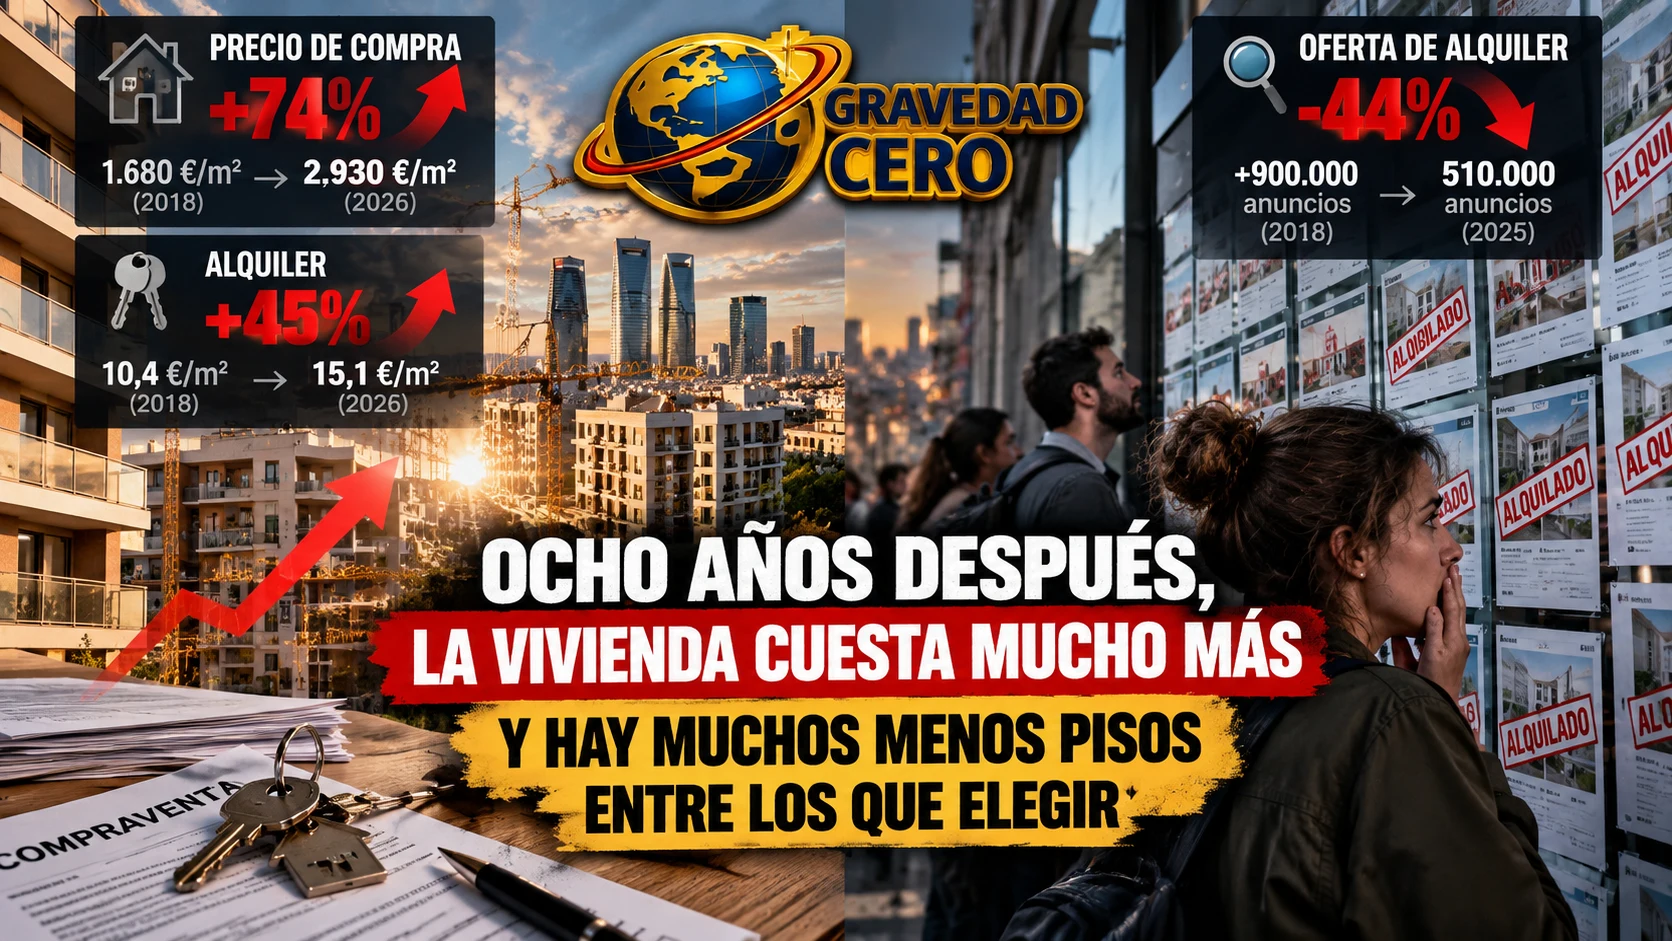
Hay una fotografía del mercado inmobiliario español que se repite estos días en todos los análisis: comprar y alquilar es bastante más caro que a comienzos de 2018, y encontrar un piso en alquiler es bastante más difícil. Dos movimientos que se alimentan entre sí y que, a pocas semanas de las elecciones del 29 de noviembre, han convertido la vivienda en el gran argumento de la precampaña.
Empecemos por los precios. Tomando como referencia el arranque de 2018, el precio de compra se ha encarecido en torno a un 74 %. La vivienda usada, que es donde se produce la inmensa mayoría de las operaciones, ha pasado de unos 1.680 euros por metro cuadrado a cerca de 2.930 en el tercer trimestre de 2026. Es un dato coherente con el que publica idealista para el último trimestre y que encaja con el aumento porcentual que circula. El alquiler ha seguido un camino parecido, algo más suave: una subida de alrededor del 45 % en el mismo periodo, hasta una renta media de 15,1 euros por metro cuadrado al mes, según el último dato de septiembre. Es un nivel cercano a su máximo histórico.
Detrás de estas medias hay territorios que se han movido mucho más que el conjunto. Valencia habría duplicado sus precios de compra, y Madrid, Málaga, Palma y Alicante se habrían acercado a esa misma duplicación. Además, la vivienda usada encadena ya casi dos años de subidas interanuales de dos dígitos, un ritmo que no se veía desde antes de la crisis financiera.
La otra cara de la moneda es la oferta. El informe de idealista sobre alquiler de larga duración compara los anuncios activos de 2018 con los de 2025, con la misma metodología y sin contar alquileres de temporada ni por habitaciones. En 2018 había más de 900.000 anuncios de alquiler permanente; en 2025, algo más de 510.000. La diferencia, unos 393.000 anuncios, supone una caída del 44 %. Conviene matizar, como hace el propio estudio, que eso no significa que hayan desaparecido casi 400.000 viviendas del parque residencial: muchas se han vendido, otras han saltado al alquiler de temporada, otras simplemente han salido del mercado porque sus propietarios han preferido no alquilarlas. Lo que sí significa es que quien busca piso se encuentra con muchas menos opciones.
El desplome no es homogéneo. Barcelona capital ha perdido más de ocho de cada diez anuncios, y Cataluña en su conjunto cerca de siete de cada diez. En la Comunidad de Madrid la oferta se ha reducido a menos de la mitad, y en la capital hay más de 117.000 anuncios menos que en 2018. Valencia, Sevilla o Granada también recortan de forma notable. En el otro extremo, hay una minoría de territorios donde la oferta ha crecido: Alicante y Castellón entre las provincias, y capitales como Jaén, Castellón de la Plana, Palencia o Logroño, además de La Rioja como única comunidad autónoma con más anuncios que hace siete años. En total, la oferta ha bajado en 41 de las 50 provincias.
Mientras la oferta se encogía, la demanda hacía lo contrario. El mismo estudio apunta a que la demanda relativa de alquiler se ha multiplicado por cinco a escala nacional desde 2018, y por una cifra aún mayor en las zonas más tensionadas. Es un indicador que el informe no detalla del todo, pero describe con claridad la presión que soporta el mercado: menos pisos disponibles y más gente peleando por cada uno. El crecimiento de la población y de los hogares, con la llegada de inmigración y la formación de nuevas familias, explica buena parte de ese empuje, y el Banco de España lleva tiempo advirtiendo de que la oferta residencial crece por debajo de la demanda.
Aquí es donde entra el debate político, porque el periodo analizado coincide con los años de Pedro Sánchez al frente del Gobierno. Las voces críticas con el Ejecutivo atribuyen la evolución del mercado a la parálisis legislativa y al intervencionismo, y señalan la Ley de Vivienda de 2023, que limitó rentas en zonas tensionadas, como un factor que ha alejado a propietarios del alquiler. El Gobierno y quienes defienden esa norma sostienen, en cambio, que el problema de fondo es la escasez de suelo y de obra nueva acumulada durante más de una década, y que sin regulación la situación sería peor. Lo cierto es que ninguno de los informes manejados establece una relación causal entre una cosa y otra: miden qué ha pasado, no por qué.
Lo que no admite discusión es el cuello de botella de la construcción. La mayoría de las compraventas son de viviendas ya existentes porque la obra nueva llega tarde y en cantidades insuficientes, y eso empuja hacia arriba los precios de la usada. El sector coincide en señalar la falta de suelo urbanizable como el principal obstáculo, y la reforma de la Ley del Suelo sigue sin salir adelante en el Congreso.