
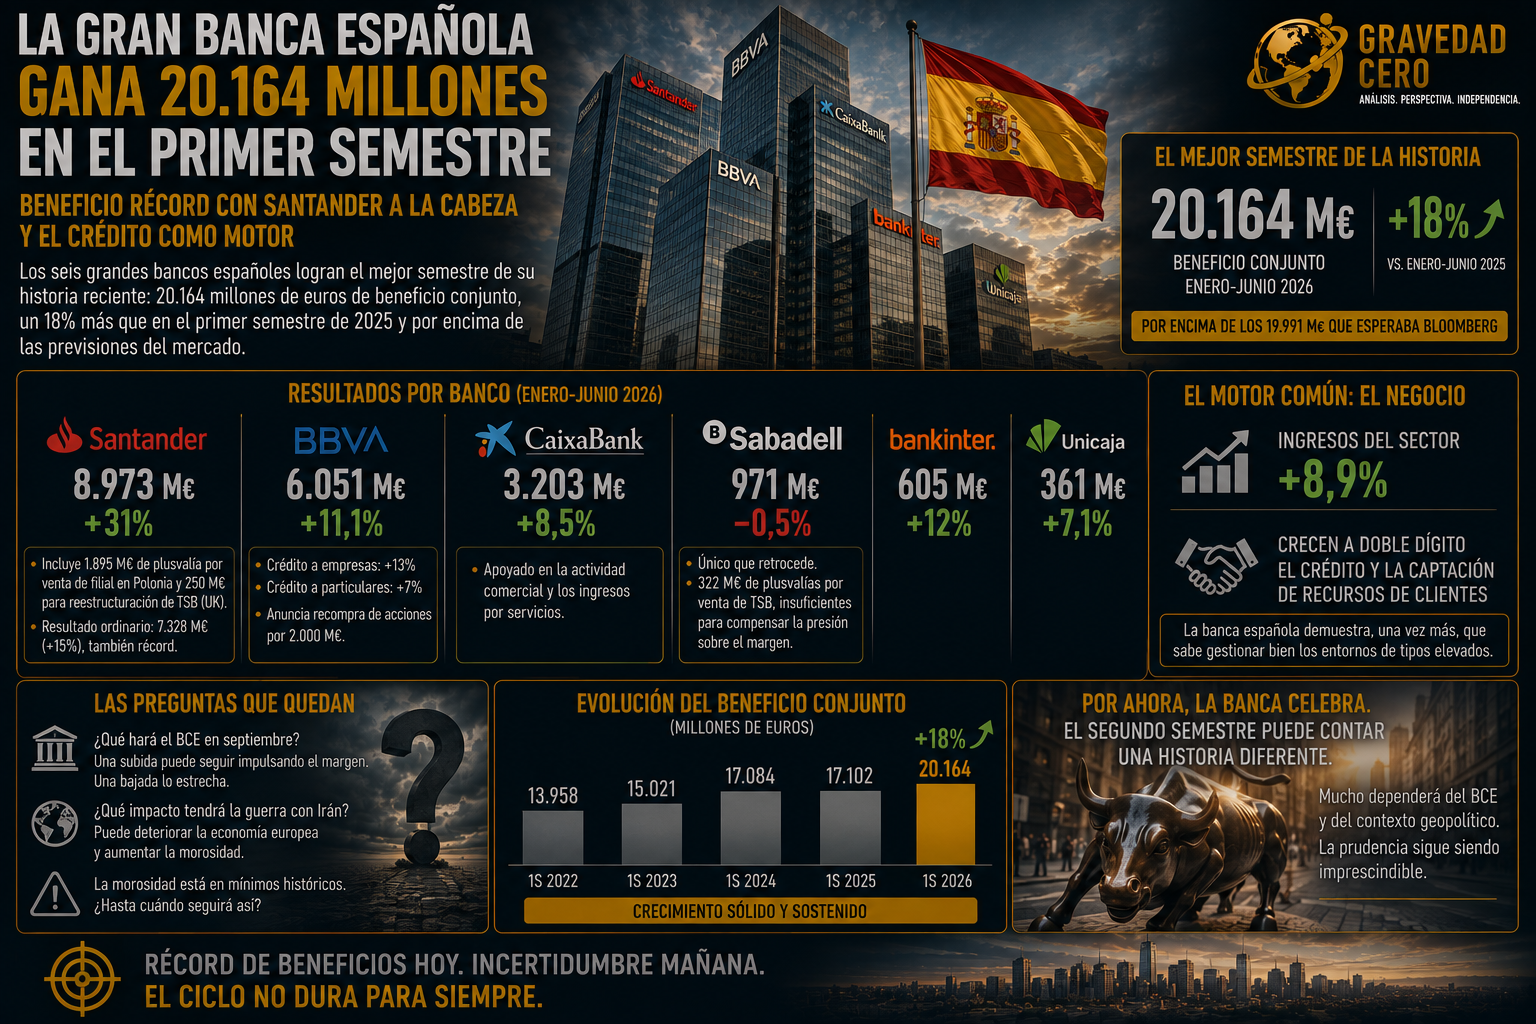
Los seis grandes bancos españoles acaban de cerrar el mejor semestre de su historia reciente. Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja sumaron un beneficio conjunto de 20.164 millones de euros entre enero y junio de 2026, un 18% más que en el mismo periodo del año anterior y por encima incluso de los 19.991 millones que proyectaba el consenso de Bloomberg.
Los números banco por banco cuentan historias distintas. Santander encabeza el ranking con 8.973 millones, un 31% más, aunque la cifra incluye una plusvalía de 1.895 millones por la venta de su filial en Polonia y 250 millones destinados a reestructuración tras la compra de TSB en Reino Unido. Sin extraordinarios, el resultado ordinario fue de 7.328 millones, también récord y con un crecimiento del 15%. BBVA aportó 6.051 millones, un 11,1% más, con el crédito a empresas creciendo al 13% y al 7% en particulares, y anunció además un nuevo programa de recompra de acciones por 2.000 millones. CaixaBank sumó 3.203 millones, un 8,5% más, apoyado en la actividad comercial y los ingresos por servicios.
En el otro extremo, Sabadell fue el único que retrocedió ligeramente: 971 millones, un 0,5% menos, con 322 millones de plusvalías por la venta de TSB que no llegaron a compensar la presión sobre el margen. Bankinter creció un 12%, hasta 605 millones. Unicaja subió un 7,1%, hasta 361 millones.
El motor común de todos ellos es el negocio. Los ingresos del sector crecieron un 8,9% con alzas a doble dígito tanto en crédito como en captación de recursos de clientes. La banca española lleva varios años demostrando que sabe gestionar bien los entornos de tipos elevados, y los resultados de este semestre lo confirman una vez más.
Pero hay una pregunta que estos números no responden: ¿cuánto de este ciclo queda? Si el BCE sube tipos en septiembre, como apuntan los analistas, el margen de intereses podría seguir presionado al alza. Si los baja, el colchón se estrecha. Y si la guerra con Irán deteriora la economía europea, la morosidad podría empezar a subir desde los niveles históricamente bajos actuales.
Por ahora, la banca española celebra su mejor semestre. El segundo, dependiendo de lo que haga Lagarde y de cómo evolucione el contexto geopolítico, puede contar una historia diferente.