
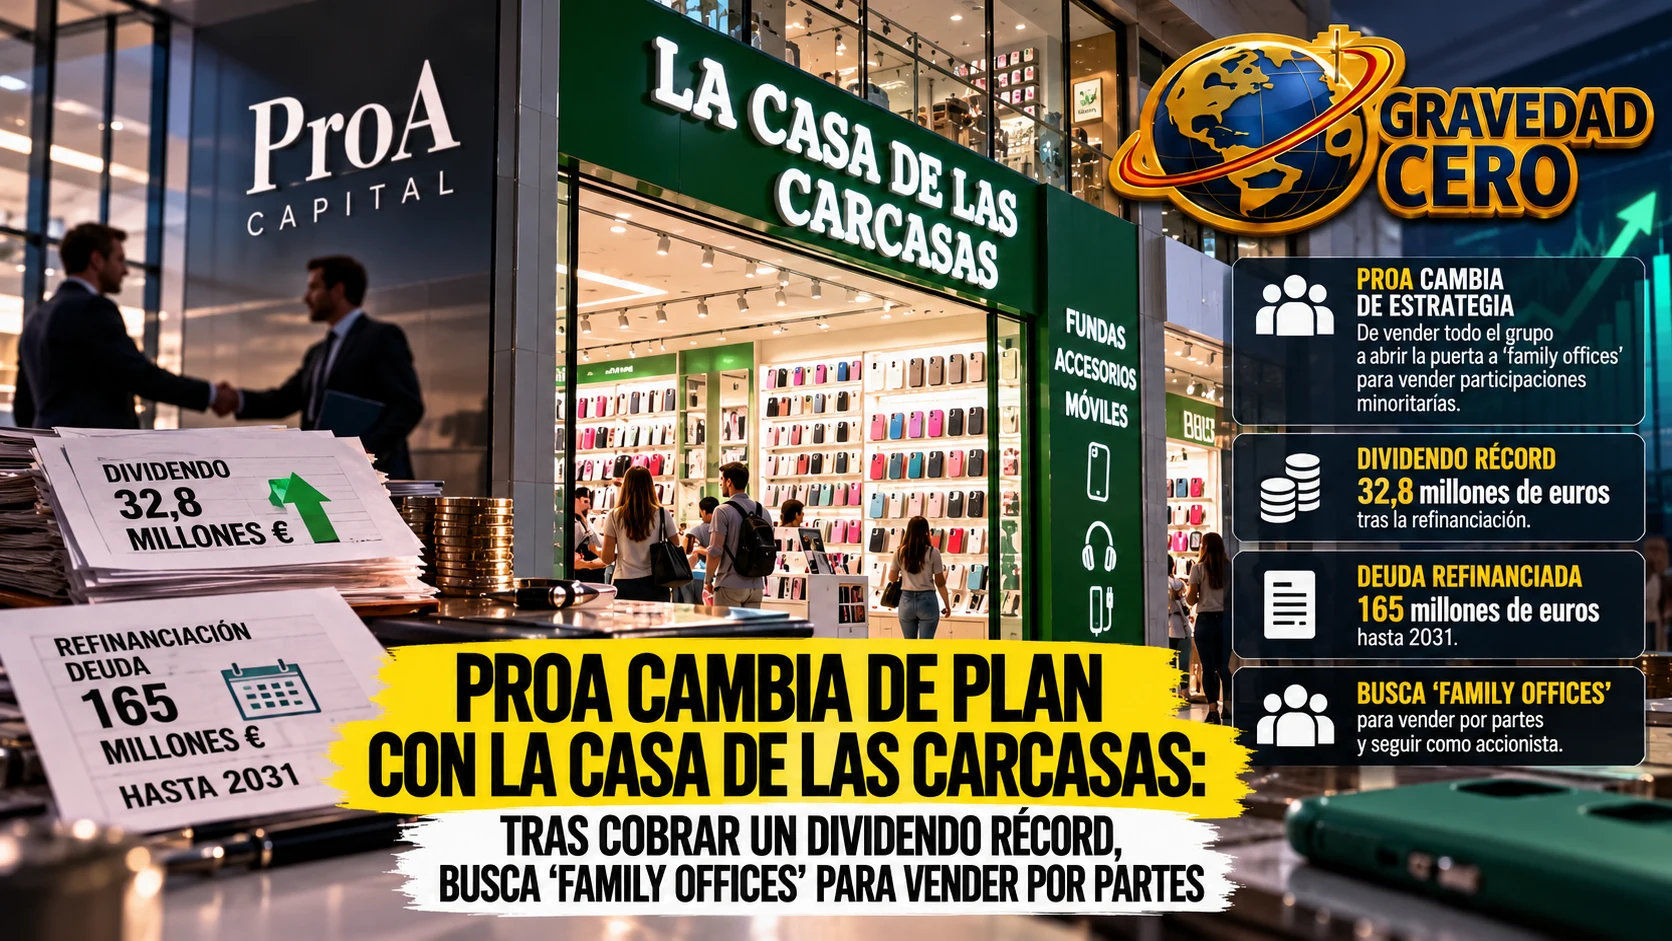
El fondo de capital riesgo ProA Capital ha cambiado de estrategia en una de sus inversiones más conocidas del comercio minorista. En lugar de seguir buscando un comprador para todo el grupo, que valora en más de 500 millones de euros, ha optado por abrir la puerta a family offices que adquieran participaciones minoritarias en La Casa de las Carcasas, la cadena de tiendas y venta online de fundas y accesorios para móviles. La decisión llega después de refinanciar la deuda de la compañía y de que el propio fondo se abonara un dividendo que se describe como histórico.
El movimiento tiene dos piezas. La primera es financiera: ProA alargó hasta 2031 el vencimiento de un préstamo de 165 millones de euros, lo que da a la empresa un horizonte de deuda mucho más holgado y reduce la presión de tener que cerrar una venta con urgencia. La segunda es la que más ha llamado la atención: aprovechando esa refinanciación, el fondo se pagó un dividendo de 32,8 millones de euros. Es una fórmula conocida en el capital riesgo, la llamada recapitalización con dividendo, por la que una compañía con deuda renovada reparte caja a sus accionistas sin que estos hayan vendido ni un solo título. En la práctica permite al fondo recuperar parte de lo invertido antes de la salida definitiva.
El contexto explica por qué lo hace ahora. ProA, dirigida por Fernando Ortiz, compró en 2021 la mayoría de La Casa de las Carcasas por más de 100 millones de euros, con el fundador, Ismael Villalobos, que entonces mantuvo una participación minoritaria. La cadena había nacido en 2012 como una tienda online de fundas de móvil, abrió su primer kiosco en el centro comercial Xanadú, en Madrid, en 2013, y creció sin inversores externos hasta la entrada del fondo, con presencia en España, Portugal e Italia. Con ProA, la compañía aceleró su expansión internacional y, según se ha publicado, multiplicó por cuatro su ebitda durante esos años. En marzo de 2025, el fondo contrató a Arcano Partners para buscar comprador, y las cifras que circulaban entonces apuntaban a una valoración de entre 500 y 600 millones de euros.
Más de un año y medio después, la venta completa no ha llegado. Según la información publicada, el fondo ha encontrado dificultades para dar con un comprador dispuesto a asumir todo el grupo a ese precio, y de ahí el giro hacia los family offices: patrimonios familiares con capacidad inversora que pueden aceptar una participación minoritaria, sin control, y que a menudo buscan activos de consumo con marca y flujo de caja. Para el fondo, es una vía para monetizar una parte de la inversión sin tener que bajar el precio de una venta total, y para seguir siendo accionista mientras la empresa acaba de madurar.
La lectura de la operación puede ser doble. Para quien la ve en positivo, la refinanciación a cinco años vista y la entrada de socios minoritarios dan estabilidad a una empresa de tiendas físicas en centros comerciales y comercio electrónico que sigue generando caja y que se ha consolidado en tres países. Para quien la mira con cautela, el dividendo en plena búsqueda de comprador y el cambio de plan sugieren que el mercado no está pagando el precio que pedía el fondo, algo que ocurre con frecuencia en el capital riesgo cuando los tipos de interés elevados y las exigencias de los compradores estrechan los márgenes de negociación. Ambas interpretaciones son compatibles con los datos disponibles, y la noticia no aclara cuántos family offices participan ni qué porcentaje del capital estaría en juego.
Hay también un detalle que merece atención: la deuda sigue ahí. Alargar el vencimiento hasta 2031 evita un problema inmediato, pero un préstamo de 165 millones sigue siendo un lastre para cualquier nuevo accionista y condiciona el precio al que se pueda vender. El dividendo, además, reduce la caja disponible para invertir en crecimiento o en la red de tiendas.
La Casa de las Carcasas, con más de 250 puntos de venta según los últimos datos públicos de 2021, sigue siendo uno de los casos más visibles de pequeño comercio español convertido en cadena con apoyo de un fondo. Lo que ocurra con esta operación dirá mucho sobre el apetito de los inversores por el retail especializado en el momento actual.