
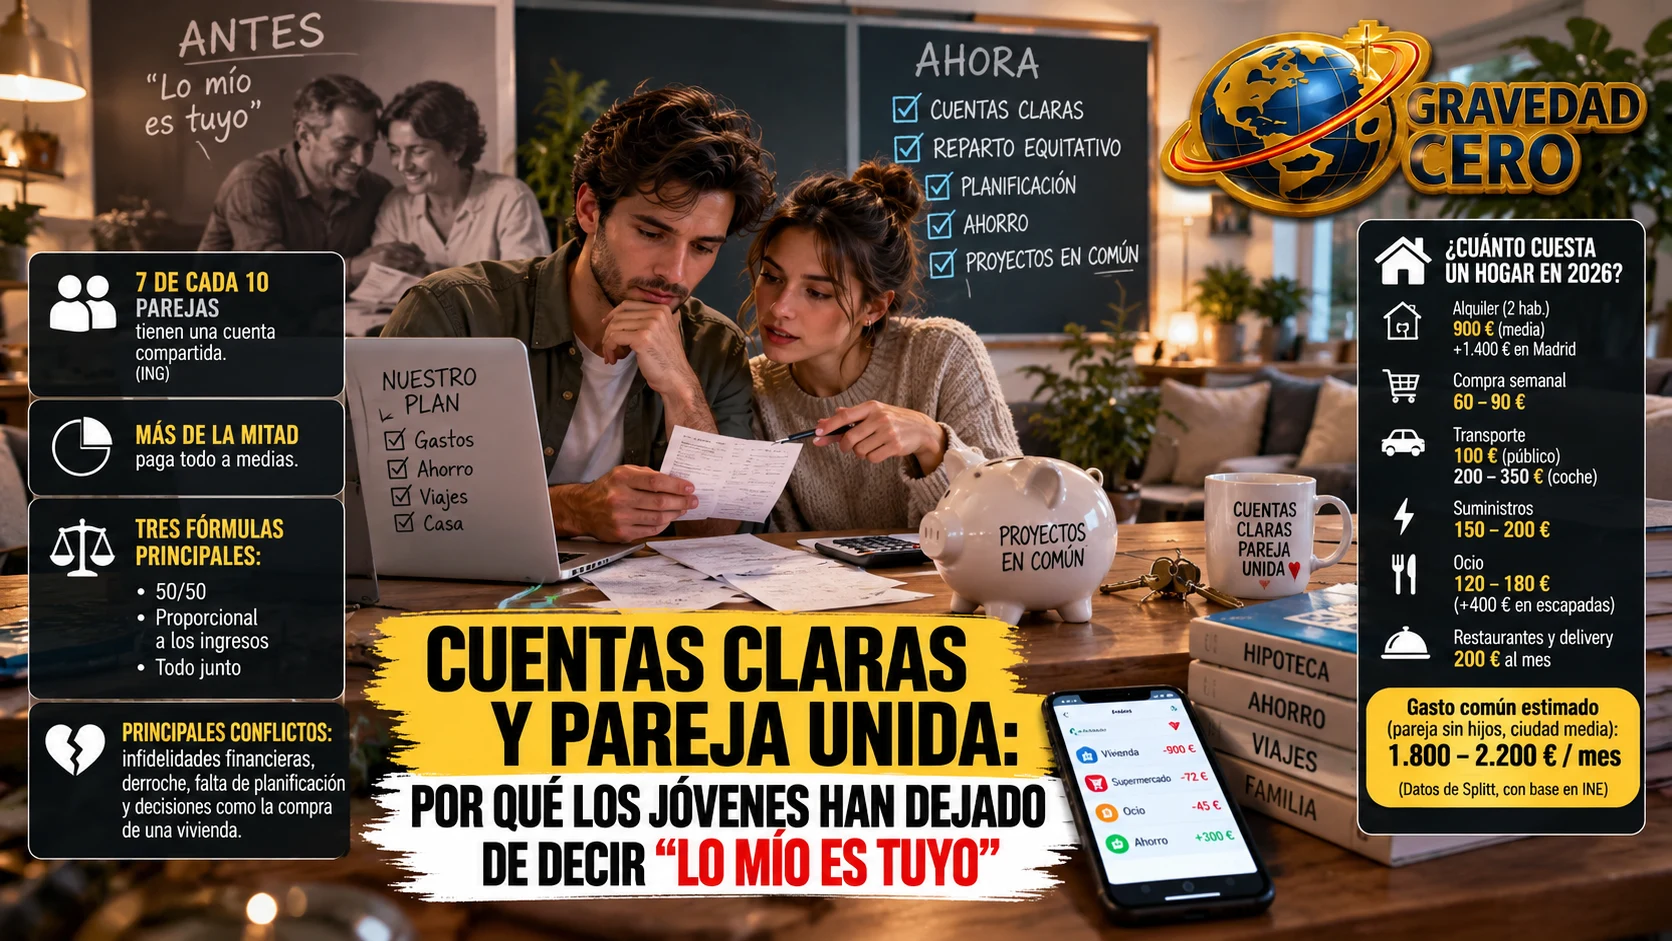
Durante décadas, la fórmula fue una sola: se casaban, se juntaban los dos sueldos y de ahí salía todo. Hoy esa imagen convive con otra bastante más calculada, la de las parejas que reparten al cincuenta por ciento, o en proporción a lo que gana cada uno, y que llevan la contabilidad doméstica con una disciplina que habría sorprendido a sus padres. Según el informe «De dinero no se habla» de ING, siete de cada diez parejas tienen una cuenta compartida y más de la mitad paga absolutamente todo a medias. La cuenta común sigue siendo, por tanto, la norma; lo que ha cambiado es lo que hay detrás.
El asesor financiero Xabier Santesteban, especializado en finanzas de pareja, lo resume con una idea sencilla: antes las parejas se veían para toda la vida y todo era de los dos, y ahora, con más divorcios, se prefiere el «por si acaso». De ahí que ganen terreno el reparto a mitades, el método preferido de los más jóvenes y que, según el propio asesor, funciona bien cuando los sueldos se parecen, y el reparto proporcional, en el que quien gana más aporta más según un porcentaje calculado sobre la diferencia entre nóminas. A ellos suma una tercera vía, la clásica del «todo junto», con una única cuenta en la que caen los dos salarios y de la que sale cada gasto. Ninguna es mejor que otra, insiste Santesteban: lo justo es que las dos personas tengan lo que quieren.
Esa flexibilidad aparece en casi todos los testimonios. Hay parejas que dividen su presupuesto en partidas, una para la hipoteca de una vivienda sobre plano, otra para el alquiler de la casa en la que viven, otras para alimentación, ocio común y ocio individual, y que después de cubrir los gastos fijos se marcan un objetivo de ahorro mensual. Conservan cuentas separadas por comodidad para cobrar la nómina, pero consideran que el dinero es de los dos. Una de ellas lo ilustra bien: aportó dos tercios del capital inicial de la casa que están construyendo y asegura que jamás lo reclamará, porque la vivienda es de ambas por igual. Otras parejas pactan una cantidad conjunta que ingresar cada mes para el alquiler y las facturas, y dejan que pague algo más quien más ingresa. Con los gastos pequeños, nadie lleva la cuenta: unas veces compra uno y otras el otro, y los desembolsos grandes, como un mueble, se dividen en dos.
La llegada de los hijos reordena el tablero. Santesteban observa que muchas parejas dejan de mirar quién gana más o menos, porque lo importante pasa a ser proveer a los pequeños. Hay quien destina tres cuartas partes de sus sueldos a la cuenta común, y quien, ante la decisión de que uno de los dos pida una excedencia para preparar otra oposición, decide sostener todos los gastos comunes con el otro salario sin que eso genere fricción. Otras familias mantienen una cuenta común solo para el ahorro y se apoyan en aplicaciones como Splitwise, Tricount o Spendee para saber qué ha gastado cada uno y compensar la balanza. En esos casos, cuando los dos trabajan, el reparto es mitad y mitad; cuando solo trabaja uno, él o ella asume los gastos. El conflicto de pareja no suele aparecer, pero sí un malestar individual: la sensación de no aportar o de estar gastando el dinero del otro.
A la consulta del asesor llegan, sobre todo, las infidelidades financieras, que consisten en esconder ingresos o gastos a la pareja; el derroche de uno de los dos, la falta de planificación, porque uno mira al futuro y el otro se queda en el presente, o la decisión de comprar o no una vivienda. Santesteban describe un patrón que se repite: siempre hay una persona que se ocupa de la gestión del dinero y otra más de espíritu libre, y una se queja de falta de interés mientras la otra se queja de control. Entre los casos que recibe hay uno que da título a todo el debate. Una clienta cuenta que su pareja ha comprado un piso, con una hipoteca de unos 700 euros, y que cobra entre 3.000 y 4.000 euros al mes, mientras que ella gana 1.380 y tiene un piso propio alquilado. Su pareja le plantea que le ceda parte de lo que obtiene con ese alquiler a cambio de vivir en su casa.
La respuesta del asesor es una pregunta: si le cobro un alquiler a mi pareja, ¿sigue siendo mi pareja o se convierte en un inquilino, en un compañero de piso? Y añade otra: ¿cómo me sentiría yo si fuera al revés? Su propuesta pasa por juntar los ingresos, separar primero lo que va al ahorro y a la inversión, después lo que cubre los gastos y, al final, lo que se destina al uso individual. Con una pareja en la que uno gana 2.000 euros y el otro 4.000, y con 1.500 euros de gastos comunes al mes, lo sensato es mirarlo como un ingreso de 6.000 y unos gastos de 1.500, y no como dos sueldos enfrentados. Con las herencias ocurre algo parecido: al tratarse de una cantidad extraordinaria, suelen destinarse primero a saldar deudas, comunes o de quien las recibe, y si sobra algo, a gastos de la pareja o a inversiones, algo que se entiende como una mejora de la economía doméstica.
Hay también un matiz sobre la mecánica. Santesteban recuerda que se puede hacer a la inversa de lo habitual: una cuenta conjunta a la que llegan las nóminas y de la que salen los gastos, y cuentas individuales para los gastos propios, que no tienen por qué ser iguales. Las cuentas separadas dan libertad y las conjuntas, transparencia y control, pero unas y otras exigen confianza.
Queda la pregunta de cuánto cuesta, en realidad, sostener un hogar entre dos. La aplicación Splitt, pensada para que las parejas ajusten gastos, publica un desglose basado en datos del INE para 2026. Según su estimación, una pareja sin hijos que vive de alquiler en una ciudad de tamaño medio, con unos ingresos netos combinados de 3.000 euros, tiene un gasto común de entre 1.800 y 2.200 euros al mes, sin contar ropa, caprichos ni suscripciones personales. La vivienda lo condiciona todo: el alquiler de un piso de dos habitaciones ronda los 900 euros de media, supera los 1.400 en ciudades como Madrid y baja hasta los 500 en municipios pequeños, mientras que la cuota media de una hipoteca de los últimos cinco años se mueve entre 700 y 850. La compra semanal ronda los 60 a 90 euros, el transporte público unos 100 al mes frente a los 200 a 350 del coche, los suministros entre 150 y 200 y el ocio entre 120 y 180, con picos por encima de 400 en los meses de escapadas. Y hay un dato que Splitt destaca por inesperado: unos 200 euros mensuales se van en restaurantes y comida a domicilio.