
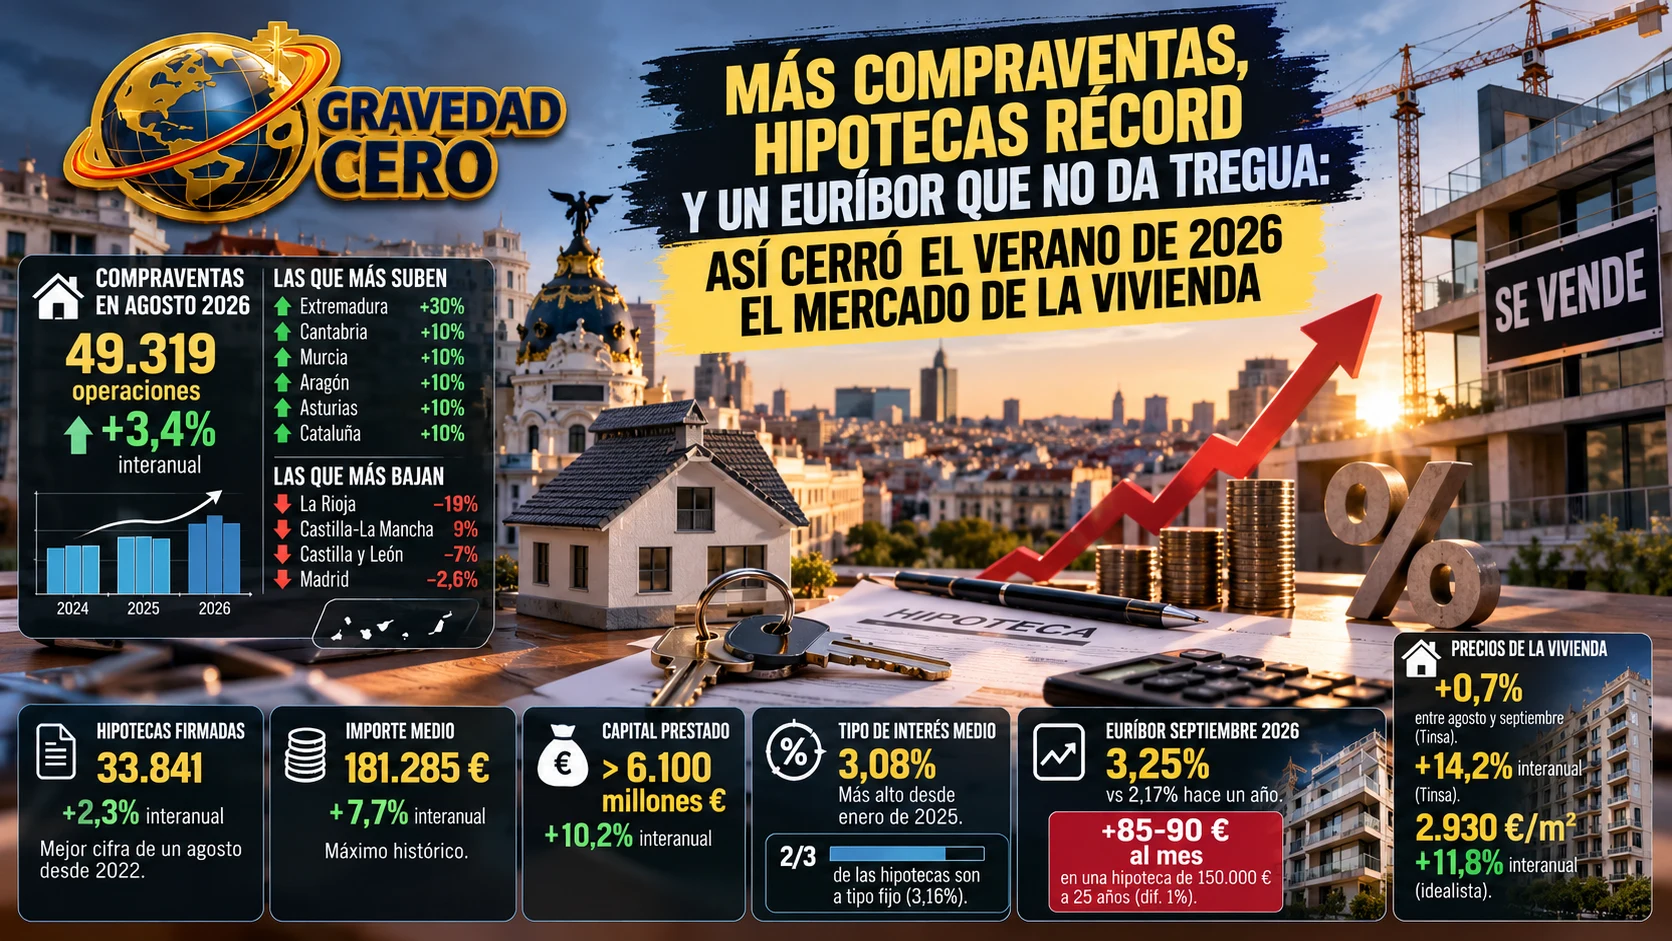
Después de un julio flojo, agosto devolvió algo de pulso a las compraventas de vivienda en España. El INE contabilizó 49.319 operaciones, un 3,4 % más que un año antes, la segunda subida interanual de 2026. Es, además, la mejor cifra para un mes de agosto desde 2024. Los registradores, que miden el mercado con su propia estadística, apuntan en la misma dirección con una subida algo más modesta, del 1,3 %. Conviene, sin embargo, no dejarse llevar por el titular: respecto a julio, las operaciones caen con fuerza, como es habitual en el mes más vacacional del calendario, y en lo que va de año el acumulado sigue por debajo del de 2025, con un descenso de un 2,3 % entre enero y agosto. Los analistas de idealista lo resumen con una frase que conviene retener: la tendencia del volumen de compraventas sigue siendo bajista, aunque agosto haya traído un respiro.
El reparto por territorios cuenta una historia distinta a la del conjunto. Extremadura lideró las subidas con un avance superior al 30 %, y Cantabria, Murcia, Aragón, Asturias y Cataluña crecieron por encima del 10 %. En el otro lado de la balanza, La Rioja se desplomó casi un 19 %, Castilla-La Mancha y Castilla y León cayeron entre el 7 y el 9 %, y Madrid, la mayor plaza del país, retrocedió un 2,6 %. Son porcentajes sobre volúmenes de operaciones muy desiguales, lo que explica que una región pequeña pueda moverse mucho con unos pocos cientos de escrituras de diferencia.
La hipoteca es la otra gran protagonista del mes. Se firmaron 33.841 préstamos sobre vivienda, un 2,3 % más que en agosto de 2025 y la mejor cifra de un mes de agosto desde 2022. Pero lo más llamativo está en el importe: el préstamo medio alcanzó los 181.285 euros, un máximo de la serie histórica, con una subida interanual del 7,7 %. El capital prestado superó los 6.100 millones de euros, un 10,2 % más que hace un año. Dicho de otro modo, se firman algo más de hipotecas, y cada una pesa bastante más sobre el bolsillo del comprador. En el acumulado de los ocho primeros meses el patrón se repite con más claridad: las firmas crecen un 5,1 %, pero el capital prestado se dispara un 15,2 % y el importe medio sube casi un 10 %.
El coste de ese dinero también ha cambiado. El tipo de interés medio de las nuevas hipotecas sobre vivienda se situó en el 3,08 %, el más alto desde enero de 2025 y por encima del 3,01 % de julio. Dos de cada tres firmas fueron a tipo fijo, con un interés medio del 3,16 %, mientras que el variable, que ronda el 2,95 %, se quedó en poco más de un tercio. El plazo medio se mantuvo en 26 años. Por comunidades, Andalucía, Cataluña, la Comunitat Valenciana y Madrid concentran el grueso de las operaciones, aunque no todas avanzan por igual: Extremadura, Navarra y la Comunitat Valenciana crecieron con fuerza en número de hipotecas, mientras que La Rioja, Baleares y Madrid retrocedieron.
Septiembre, por su parte, todavía no tiene estadística oficial de transmisiones: el INE publicará esos datos a finales de noviembre. Lo que sí existe son los indicadores de precios y de tipos, y apuntan a un mes de pocos descansos. La tasadora Tinsa estima que los precios subieron un 0,7 % entre agosto y septiembre y que se sitúan un 14,2 % por encima de los de hace un año, aunque la tasa interanual lleva varios meses moderándose desde el 15,6 % de junio. Hay, eso sí, una diferencia de matiz respecto a otras fuentes. El informe de precios de idealista, que mide el precio de oferta, cifra el metro cuadrado en 2.930 euros en septiembre, un 11,8 % más que un año antes y apenas dos euros por debajo del máximo de julio, tras un agosto en el que el precio retrocedió un 0,3 % mensual. En comunidades, Baleares y Madrid siguen encabezando los precios más altos, y Castilla-La Mancha, Cantabria, Aragón y Murcia son las que más han subido en un año. Andalucía, la Comunitat Valenciana y Euskadi marcaron máximos históricos. Madrid, en cambio, cedió un 1,7 % en el trimestre.
Detrás de ese comportamiento de los precios hay un problema de fondo que no se resuelve con una buena cifra puntual: la oferta no crece al ritmo de la demanda, y cualquier repunte de compraventas añade presión sobre un stock limitado. A eso se suma que la comparación europea no ayuda. Tinsa recuerda que Bruselas fija en un 9 % nominal el umbral de vigilancia por posibles desequilibrios en el precio de la vivienda, y España lleva meses claramente por encima.
El otro elemento que condiciona el trimestre es el euríbor. La media de septiembre se quedó en torno al 3,25 %, frente al 2,17 % de hace un año, más de un punto porcentual de diferencia, y es el nivel más alto del ejercicio para las revisiones de las hipotecas variables. En una hipoteca ilustrativa de 150.000 euros a 25 años con un diferencial del 1 %, esa subida supone unos 85 o 90 euros más al mes, algo más de mil euros al año, según estimaciones realizadas sobre los datos publicados. El dato explica, en buena parte, por qué la mayoría de los compradores sigue prefiriendo el tipo fijo y por qué el importe medio de las hipotecas crece más rápido que su número: con precios al alza, quien firma necesita pedir más, y con tipos más altos, cada euro prestado pesa más.
Queda por ver si la recuperación de agosto es el inicio de un cambio de ciclo o un simple rebote estacional. Los registradores y el INE aportarán más pistas en las próximas semanas, y el cierre del tercer trimestre dirá hasta dónde llega el pulso entre unos precios que no ceden y unos tipos que, de momento, tampoco.