
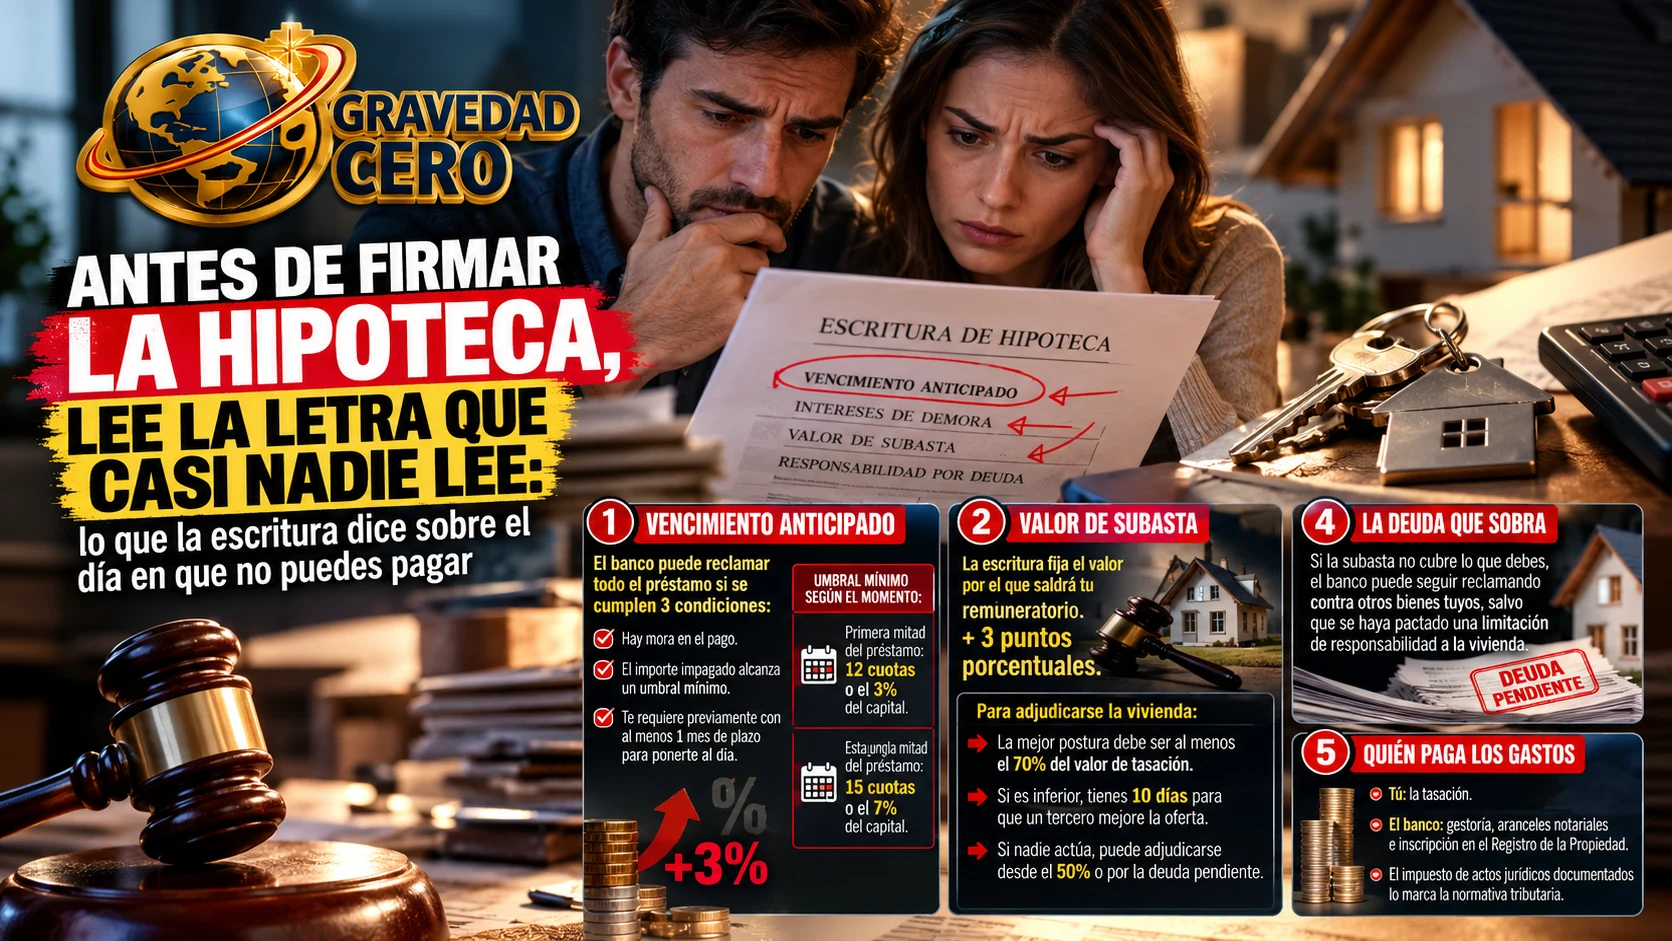
Quien firma una hipoteca suele fijarse en tres cosas: el tipo de interés, la cuota y el plazo. Rara vez se detiene en el apartado que solo importa si algo sale mal, el de las cláusulas que regulan qué ocurre cuando se dejan de pagar las cuotas. Y es precisamente ahí donde se decide hasta dónde llega el banco, en qué plazo y con qué margen de defensa para el deudor. En un momento en que el importe medio de las nuevas hipotecas sobre vivienda marca máximos, 181.285 euros en agosto, y el tipo medio se sitúa en el 3,08 %, el más alto desde enero de 2025, merece la pena leer esa parte con la misma atención con la que se negocia el diferencial.
Empecemos por la cláusula de vencimiento anticipado, la que permite al banco reclamar de golpe todo el préstamo. La Ley 5/2019 reguladora de los contratos de crédito inmobiliario la acota con tres condiciones que deben darse a la vez. Tiene que haber mora en el pago de capital o intereses, el importe impagado tiene que alcanzar un umbral mínimo y el banco debe requerir previamente al prestatario con al menos un mes de plazo para ponerse al día, advirtiéndole de que, si no paga, reclamará el reembolso total. El umbral cambia según el momento del préstamo: si la mora se produce en la primera mitad de la vida de la hipoteca, hace falta que se hayan dejado de pagar el equivalente a doce cuotas o el 3 % del capital concedido; si ocurre en la segunda mitad, el listón sube al equivalente a quince cuotas o el 7 %. Conviene comprobar que la escritura no recoge condiciones más duras que esas, porque la ley las configura como un mínimo protector y un contrato que las rebaje puede ser cuestionado.
El segundo apartado que merece una lectura pausada es el de los intereses de demora. La misma ley fija que el interés de demora no puede superar el remuneratorio más tres puntos porcentuales durante todo el periodo en que sea exigible, y esa regla es imperativa: no se puede pactar otra distinta. Si la escritura contempla un porcentaje superior, o una fórmula que lleve a cifras mayores, hay motivo para preguntar al notario o al banco antes de firmar. Ese tipo se aplica sobre lo vencido y no pagado, y es el que va engordando la deuda mientras el procedimiento sigue su curso.
El tercero, y quizá el menos conocido, es el valor de subasta. La escritura debe fijar un valor por el que, si hay ejecución, el inmueble saldrá a subasta, y ese número determina cuánto se puede perder en el caso de que se llegue a ese punto. Una vez en subasta, la Ley de Enjuiciamiento Civil establece que la mejor postura debe alcanzar al menos el 70 % del valor de tasación para aprobarse el remate. Si queda por debajo, el deudor dispone de diez días para presentar a un tercero que mejore la oferta, y el acreedor puede pedir en cinco días la adjudicación por ese 70 % o por la cantidad que se le deba, si es superior. Si ninguno actúa, el remate puede aprobarse a partir del 50 % o de la cantidad por la que se despachó la ejecución. De ahí que el valor de subasta fijado en la escritura importe tanto: un valor bajo facilita que la vivienda se adjudique por menos de lo que vale y deja un saldo pendiente mayor. Es un dato que se firma una sola vez y que se puede revisar antes de hacerlo.
Queda un último punto, el de lo que ocurre con la deuda que sobra. Si el precio de la subasta no cubre lo que se debe, el acreedor puede seguir reclamando contra otros bienes del deudor, salvo que se hayan pactado condiciones especiales de limitación de responsabilidad a la vivienda. Es otra razón para leer la escritura con detenimiento y, si hay avalistas, para asegurarse de que entienden hasta dónde alcanza su compromiso.
Los gastos de la operación completan el cuadro, y aquí la regla es más conocida pero se sigue cuestionando en la práctica. Según la ley, el prestatario paga la tasación; el banco se hace cargo de la gestoría, los aranceles notariales de la escritura y la inscripción de las garantías en el Registro de la Propiedad; y el impuesto de actos jurídicos documentados se rige por la normativa tributaria. Un reparto distinto en la escritura es una señal para pedir explicaciones.
Todo esto no es un trámite de última hora. La normativa de transparencia obliga a que el notario compruebe que el prestatario ha recibido y comprendido la documentación precontractual, y la ficha de información y las condiciones deben llegar con antelación suficiente para estudiarlas con calma. El consejo práctico es llevar la escritura leída y subrayada a esa cita, preguntar lo que no se entienda y no firmar con prisa.