
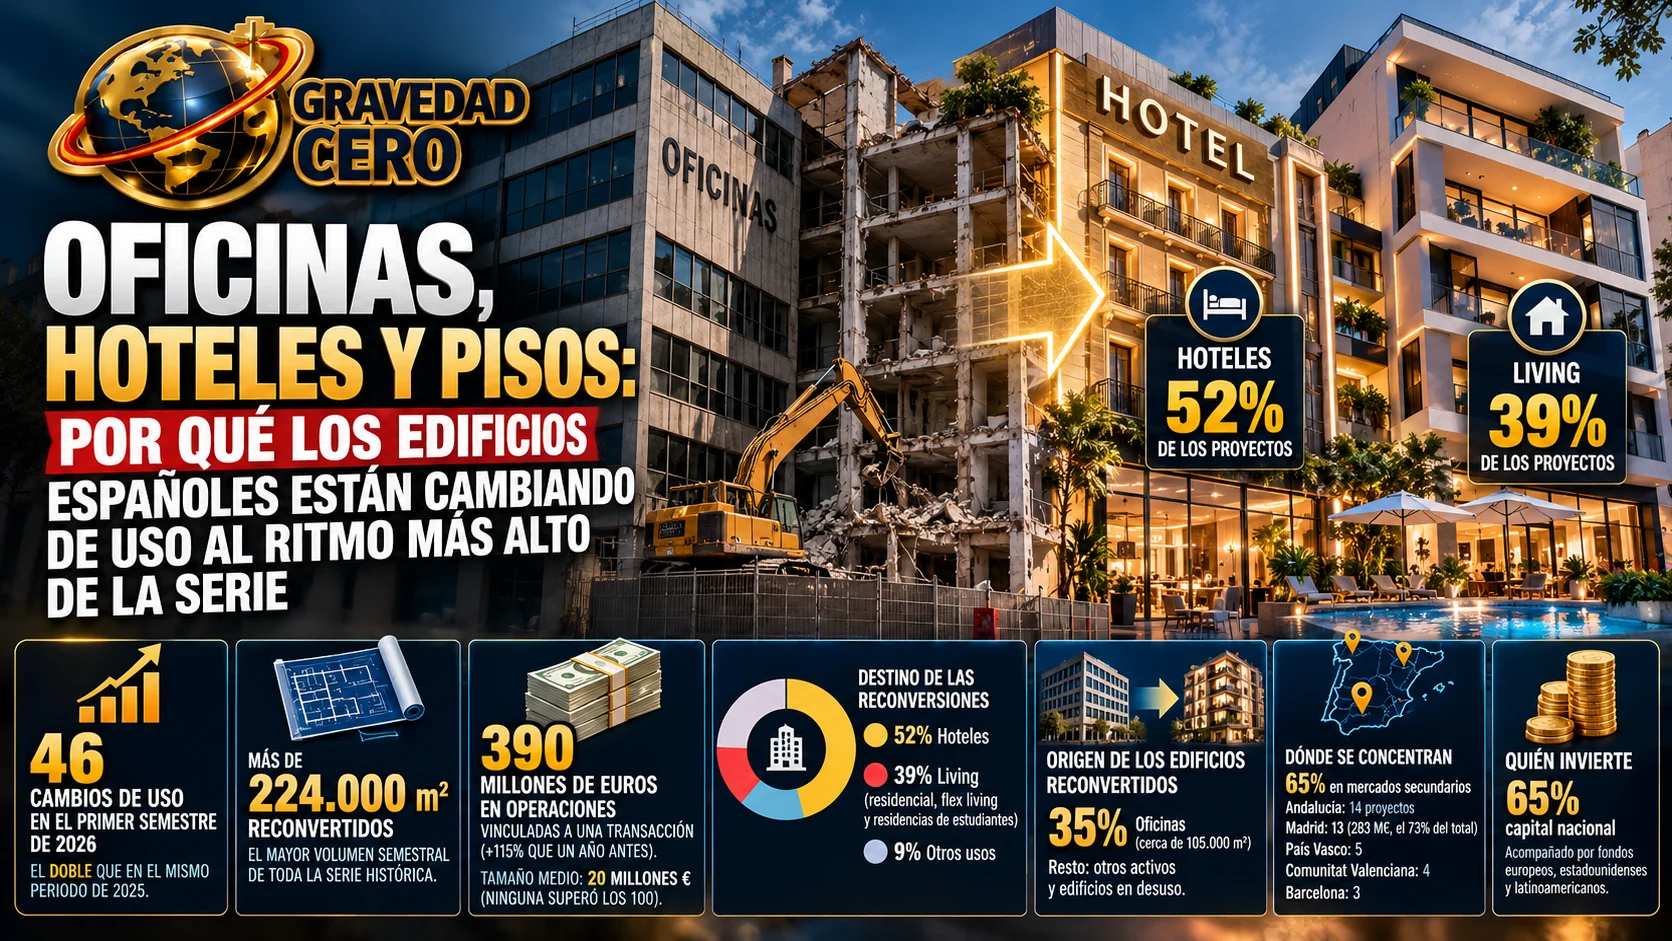
Los edificios viejos están encontrando una segunda vida a una velocidad que el mercado español no había visto nunca. Según el análisis de CBRE Research, en el primer semestre de 2026 se registraron 46 cambios de uso, el doble que en el mismo periodo de 2025, y se reconvirtieron más de 224.000 metros cuadrados, el mayor volumen semestral de toda la serie histórica. Para ponerlo en perspectiva, en el conjunto de 2025 la consultora había contabilizado 73 reconversiones y algo más de 392.000 metros cuadrados. Es decir, con solo medio año de 2026 ya se ha superado más de la mitad de lo que se hizo en el ejercicio anterior completo.
Detrás de la cifra hay un cambio de mentalidad del mercado. Reconvertir deja de ser una excepción urbanística y pasa a ser una estrategia de inversión. De los 46 proyectos, 20 fueron operaciones vinculadas a una transacción inmobiliaria, por un importe de 390 millones de euros, un 115 % más que un año antes. El tamaño medio de esas operaciones ronda los 20 millones de euros y ninguna superó los 100, lo que dibuja un mercado de inversores que compran edificios concretos, no carteras gigantes: activos de tamaño medio, con una idea clara de qué hacer con ellos.
El destino de esas reconversiones habla de cuáles son hoy los segmentos con demanda insuficiente. El uso hotelero se llevó el 52 % de los proyectos, sobre todo producto de gama alta y apartamentos turísticos en zonas urbanas consolidadas. El living, que agrupa promociones residenciales, flex living y residencias de estudiantes, supuso el 39 %. Entre ambos suman el 91 % del total. Pero si se mira solo las operaciones con transacción asociada, el orden se invierte: el living fue el destino más frecuente, con el 55 % de los activos. Es decir, cuando hay dinero comprometido y no solo proyectos sobre el papel, el residencial gana peso frente al hotel.
El origen es igual de significativo. Las oficinas fueron la principal fuente de edificios reconvertidos, con el 35 % de los cambios de uso y cerca de 105.000 metros cuadrados. Es la consecuencia lógica de un parque de oficinas que no siempre encaja con las nuevas formas de trabajar, ni con las exigencias de eficiencia energética, ni con la ubicación que hoy buscan las empresas. CBRE identifica además siete reconversiones de otros activos alternativos, como edificios históricos o en desuso, un segmento pequeño pero que muestra hasta dónde llega la creatividad de los promotores cuando el suelo escasea.
La geografía de las reconversiones desmonta una idea muy extendida, la de que se trata de un fenómeno exclusivo de Madrid y Barcelona. El 65 % de los proyectos, 30 en total, se localizó en mercados secundarios. Andalucía encabezó el recuento con 14 proyectos, sobre todo en Sevilla, impulsada por la demanda turística y el dinamismo hotelero de la ciudad. El País Vasco sumó cinco y la Comunitat Valenciana cuatro, igual que en todo 2025. Barcelona, curiosamente, solo registró tres. Madrid, con 13 proyectos, el 28 % del total, sigue siendo el gran imán del capital: concentra 283 millones de euros de inversión, el 73 % del total, y la mayoría de sus reconversiones procede de oficinas, hasta un 69 %, con un 85 % de los casos dentro de la M-30. Es lo que sugiere el mapa: en Madrid se compra y se transforma en el centro, mientras que en el resto del país se reconvierte donde hay turismo o demanda residencial presionada.
También importa quién pone el dinero. Los inversores nacionales aportaron el 65 % del capital, acompañados por fondos europeos, estadounidenses y latinoamericanos. Eso indica que el mercado de las reconversiones no depende de una gran entrada de capital extranjero, sino de un tejido inversor local que conoce los edificios, los ayuntamientos y las normativas de cada ciudad, algo decisivo en un proceso donde la viabilidad depende, según el propio análisis, de la regulación y de las características concretas de cada inmueble.
Miriam Goicoechea, responsable de Research en Iberia de CBRE, define la reconversión de activos como una respuesta estructural a dos grandes tendencias del mercado: la necesidad de modernizar un stock obsoleto y la presión de la demanda en segmentos con oferta insuficiente. Es una descripción que encaja con los números: no se trata de un repunte coyuntural, sino de un mecanismo que conecta dos problemas que el mercado tenía por separado, edificios que dejan de funcionar con su uso original y ciudades que necesitan alojamiento, ya sea para residentes, para estudiantes o para visitantes.
Lo que el estudio no permite saber, al menos en la versión que ha trascendido, es cuántas oficinas acabaron exactamente como viviendas y cuántas como hoteles, un cruce que sería clave para valorar su impacto real sobre la oferta residencial. Hasta entonces, la conclusión debe ser prudente: la reconversión crece con fuerza, pero buena parte de ese crecimiento se dirige al turismo y no a la vivienda convencional.