
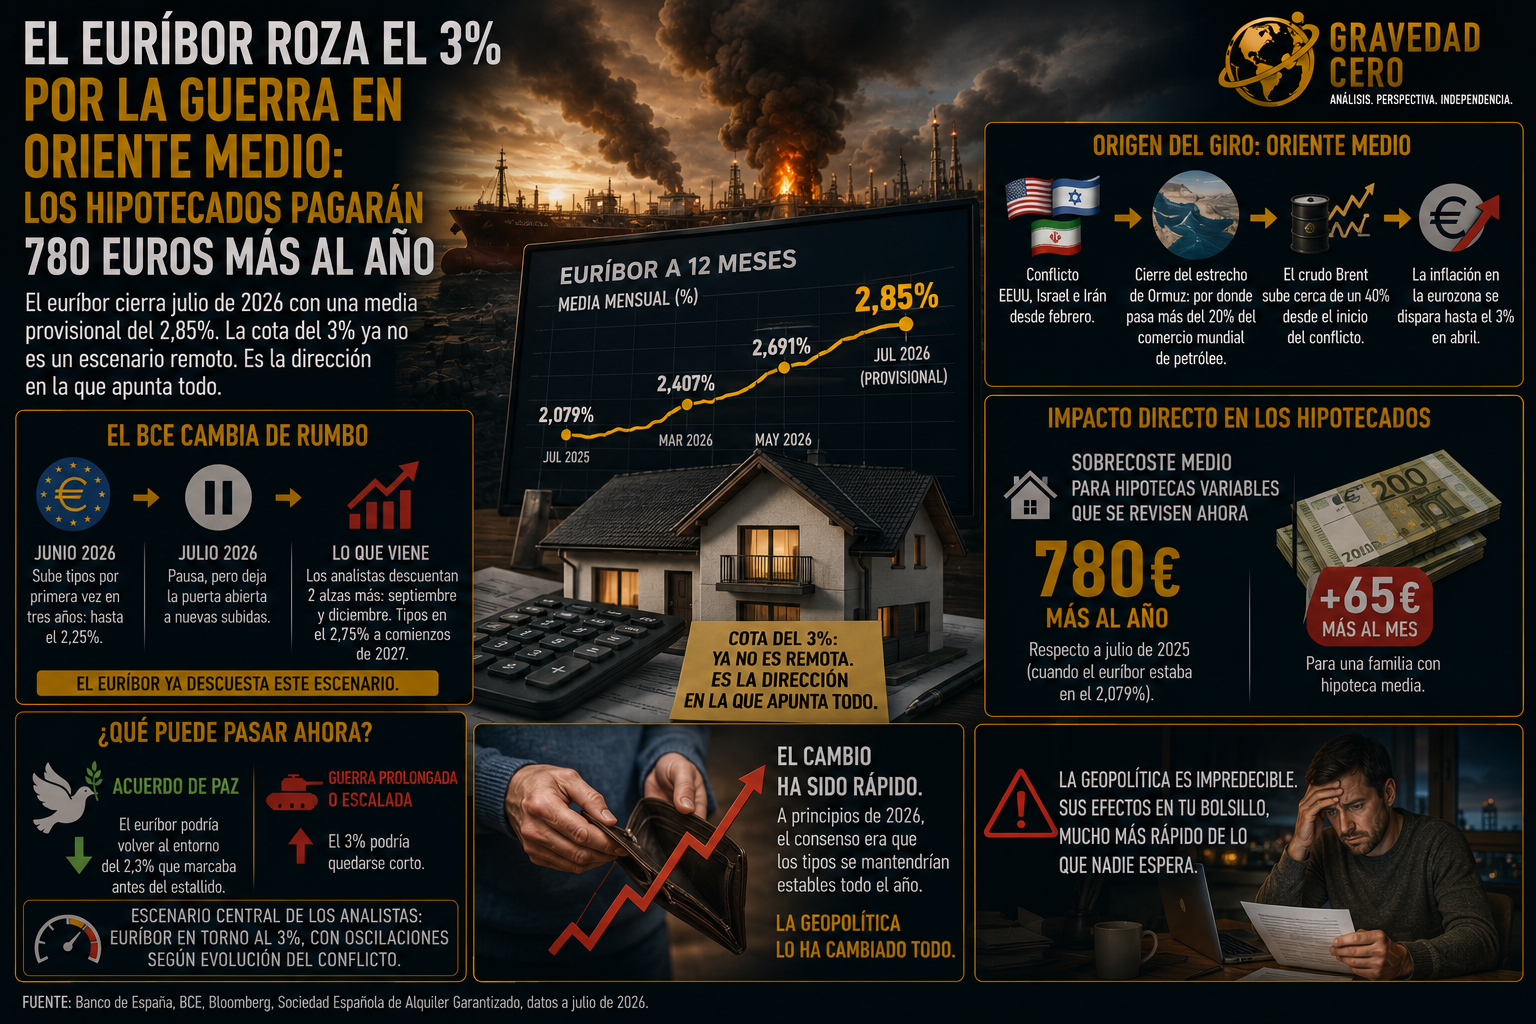
El euríbor cierra julio de 2026 con una media provisional del 2,85%. Es el nivel más alto desde septiembre de 2024 y el quinto mes consecutivo de subidas. La cota del 3% ya no es un escenario remoto. Es la dirección en la que apunta todo.
El origen de este giro está en Oriente Medio. Lo que empezó en febrero con el estallido del conflicto entre Estados Unidos, Israel e Irán derivó en el cierre del estrecho de Ormuz, por donde transita más del 20% del comercio mundial de petróleo. El crudo Brent subió cerca de un 40% desde el inicio del conflicto. Eso disparó la inflación en la eurozona hasta el 3% en abril. Y eso obligó al BCE a cambiar radicalmente su discurso.
En junio, el BCE subió tipos por primera vez en tres años, hasta el 2,25%. En julio decidió pausar, pero dejó la puerta abierta a nuevas subidas. Los analistas descuentan ya dos alzas más en septiembre y diciembre, lo que dejaría los tipos en el 2,75% a la entrada de 2027. El euríbor, fiel a su costumbre de adelantarse a las decisiones de Fráncfort, ya está descontando ese escenario.
Las consecuencias para los hipotecados son inmediatas y concretas. Las hipotecas variables que se revisen en las próximas semanas afrontarán un sobrecoste medio de unos 780 euros anuales respecto a julio de 2025, cuando el euríbor se situaba en el 2,079%. No es una cifra abstracta. Para una familia con hipoteca media, son 65 euros más al mes que salen de otro sitio.
El escenario que manejan los analistas para los próximos meses es un euríbor moviéndose en torno al 3%, con oscilaciones que dependerán de la evolución del conflicto. Si hay acuerdo de paz, el índice podría volver al entorno del 2,3% que marcaba antes del estallido. Si la guerra se prolonga o escala, el 3% podría quedarse corto.
Lo que resulta difícil de ignorar es la velocidad del cambio. A principios de 2026, el consenso del mercado era que los tipos se mantendrían estables durante todo el año. Ese escenario saltó por los aires en pocas semanas. La geopolítica ha vuelto a demostrar que es el factor más impredecible de todos, y que sus efectos sobre el bolsillo de los ciudadanos llegan mucho más rápido de lo que nadie espera.