
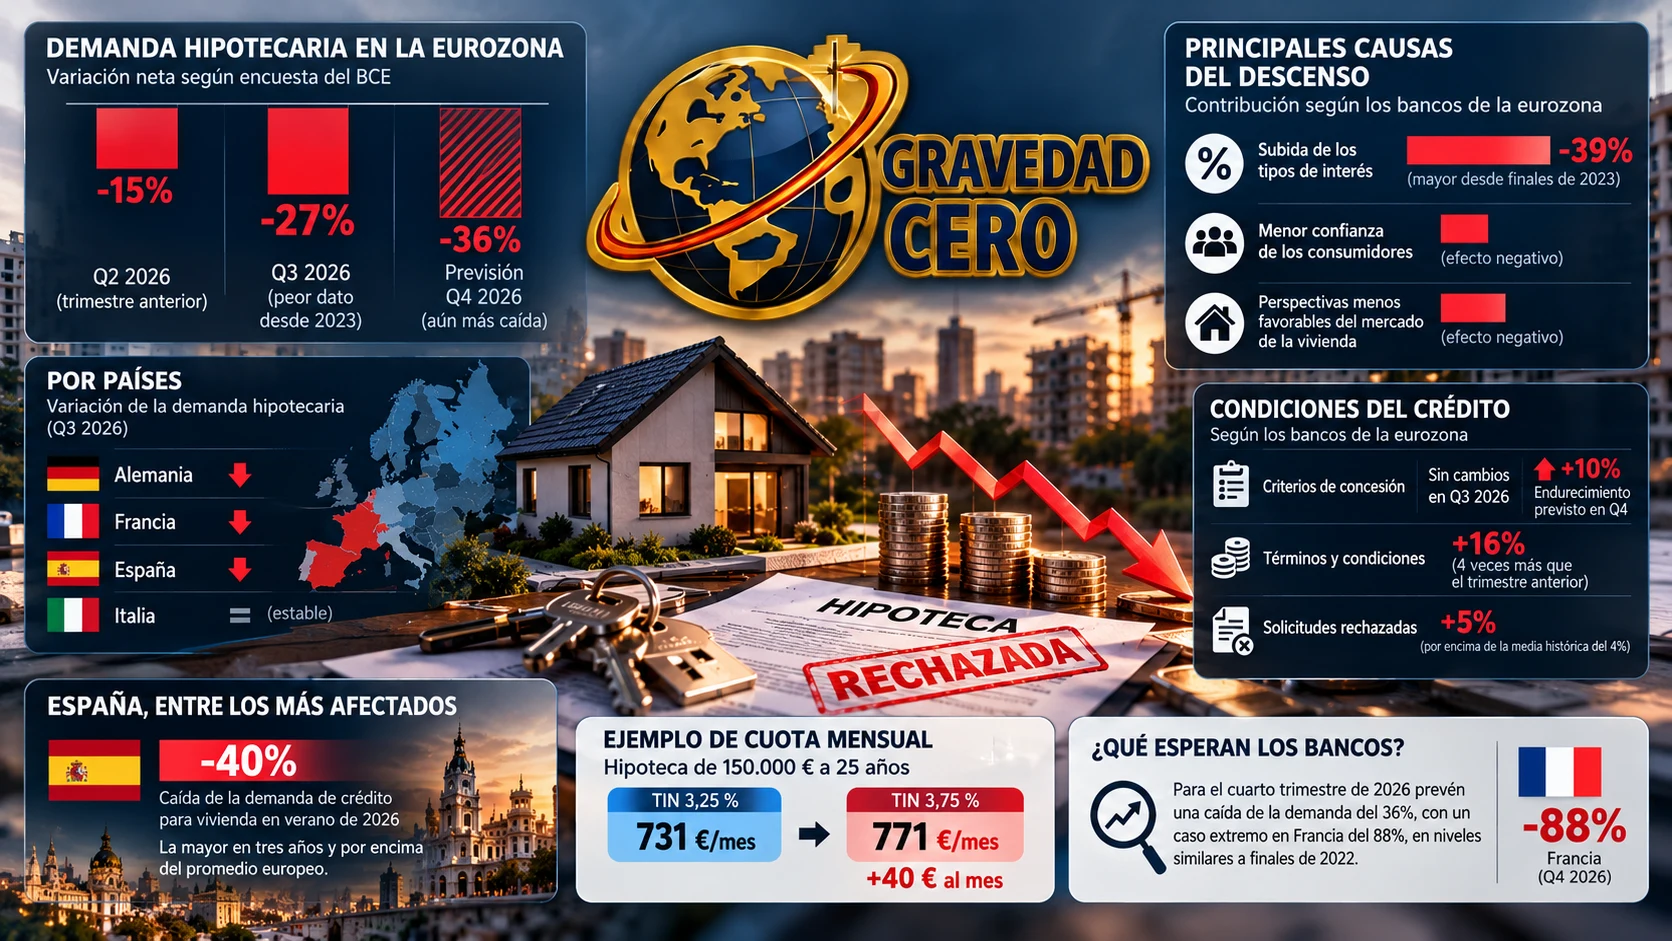
La última encuesta de préstamos bancarios del BCE, publicada este 27 de octubre, deja una fotografía incómoda para quien siga pensando que el mercado inmobiliario europeo aguanta sobre ruedas. Los 159 bancos de la eurozona consultados a finales de septiembre y principios de octubre declaran que la demanda neta de hipotecas para vivienda cayó un 27 % en el tercer trimestre. Es el peor registro desde 2023, más del doble del descenso que las propias entidades esperaban (un 12 %) y un empeoramiento claro frente al 15 % de caída del trimestre anterior.
Conviene entender qué mide este indicador, porque no habla de hipotecas firmadas, sino de la sensación de las entidades sobre cuánta gente se acerca a pedir financiación. Es un termómetro adelantado, más cercano a la intención que a la escritura. Y lo que marca es que, mientras las estadísticas oficiales de compraventas e hipotecas de agosto todavía mostraban subidas moderadas, las ventanillas ya notaban menos clientes. Los datos de firma de hoy reflejan decisiones tomadas hace meses, y los de la encuesta apuntan a las que se están tomando ahora.
El motivo principal no es misterioso. Según el propio BCE, la subida de los tipos de interés fue el factor dominante, con una contribución negativa que los bancos sitúan en torno al 39 % y que es la mayor desde finales de 2023. Es el tercer trimestre consecutivo en que ese efecto va a más. Detrás de los tipos aparecen otros dos lastres, la menor confianza de los consumidores y unas perspectivas del mercado inmobiliario menos favorables. Conviene un matiz: la confianza del consumidor pesó de forma neutra en España e Italia, mientras que las perspectivas del mercado de la vivienda restaron demanda en España, Francia y Alemania.
Por países, la encuesta señala que la demanda cayó en Alemania, Francia y España, y se mantuvo estable en Italia. En el caso español, los datos que ha difundido el mercado a partir del informe del Banco de España hablan de una caída cercana al 40 % de la demanda de crédito para vivienda en el verano, la mayor en tres años y por encima del promedio europeo. Es una cifra que merece cierta prudencia, porque el texto del BCE no desglosa porcentajes por país y la versión que circula procede de la lectura de la encuesta nacional. Lo que sí es sólido es la dirección: España está entre los países donde el frenazo se nota, y lo hace con un mercado de vivienda que arrastra ya tensiones de precio y de acceso.
La parte más relevante para el comprador quizá no sea el retrovisor sino lo que esperan los bancos. Para el cuarto trimestre, las entidades prevén una caída neta de la demanda del 36 %, aún más intensa que la del verano, con un caso extremo en Francia, donde el descenso previsto llega al 88 %, algo que solo tiene comparación con el final de 2022, cuando el BCE iniciaba su ciclo de subidas. Es decir, los bancos no creen que lo peor haya pasado. Creen que lo que viene es todavía más frío.
A esa menor demanda se suma un cambio en la actitud de la oferta. Los criterios de concesión se mantuvieron sin cambios en el tercer trimestre, aunque los bancos esperaban un ligero endurecimiento, y para el cuarto anticipan un endurecimiento neto de en torno al 10 %, liderado por las entidades francesas, españolas e italianas. Las alemanas no prevén tocarlos. Donde sí se nota ya el cambio es en los términos y condiciones, que se endurecieron un 16 %, cuatro veces más que el trimestre previo y lo más intenso desde 2023. Los bancos lo atribuyen principalmente al coste del dinero, algo compensado por unos márgenes algo menores. También subió el porcentaje neto de solicitudes rechazadas, un 5 %, por encima de la media histórica desde 2015, que ronda el 4 %.
Para quien compra, el mensaje práctico es que financiarse se está volviendo más caro y algo más selectivo a la vez. Un ejemplo ayuda a ponerlo en perspectiva: una hipoteca de 150.000 euros a 25 años pasa de unos 731 euros al mes con un TIN del 3,25 % a cerca de 771 euros con un 3,75 %. Son 40 euros mensuales de diferencia, que parecen pocos hasta que se suman a una tasa de esfuerzo que, en muchas ciudades españolas, ya está en el límite de lo que recomiendan los bancos. Con un euríbor que ronda el 3,2 % en octubre, las cuotas de los hipotecados con tipo variable ya incorporan ese encarecimiento, pero la encuesta no mide eso, sino el crédito nuevo, que es lo que alimenta el ciclo de compraventas del año próximo.
Para el sector, la lectura es doble. Por un lado, una demanda que se enfría puede aliviar la presión sobre los precios en las zonas más tensionadas, aunque la escasez de oferta nueva, que sigue siendo estructural, limita ese efecto. Por otro, menos hipotecas significa menos operaciones, menos actividad para notarías, tasadoras, gestorías y promotoras, y una fuente menos de ingresos por comisiones para los bancos, que ya notaron en los resultados del tercer trimestre el impacto de volúmenes de nueva producción más modestos.
El desfase entre los datos oficiales y la encuesta es, en el fondo, la historia de este momento. Las estadísticas de compraventas aún muestran un mercado que crece, pero con una demanda de crédito que se contrae a este ritmo, las cifras de los próximos meses difícilmente podrán sostenerlo. Lo que el BCE describe no es un colapso, sino un cambio de fase en el que la financiación deja de ser el combustible del mercado y pasa a ser su freno.