
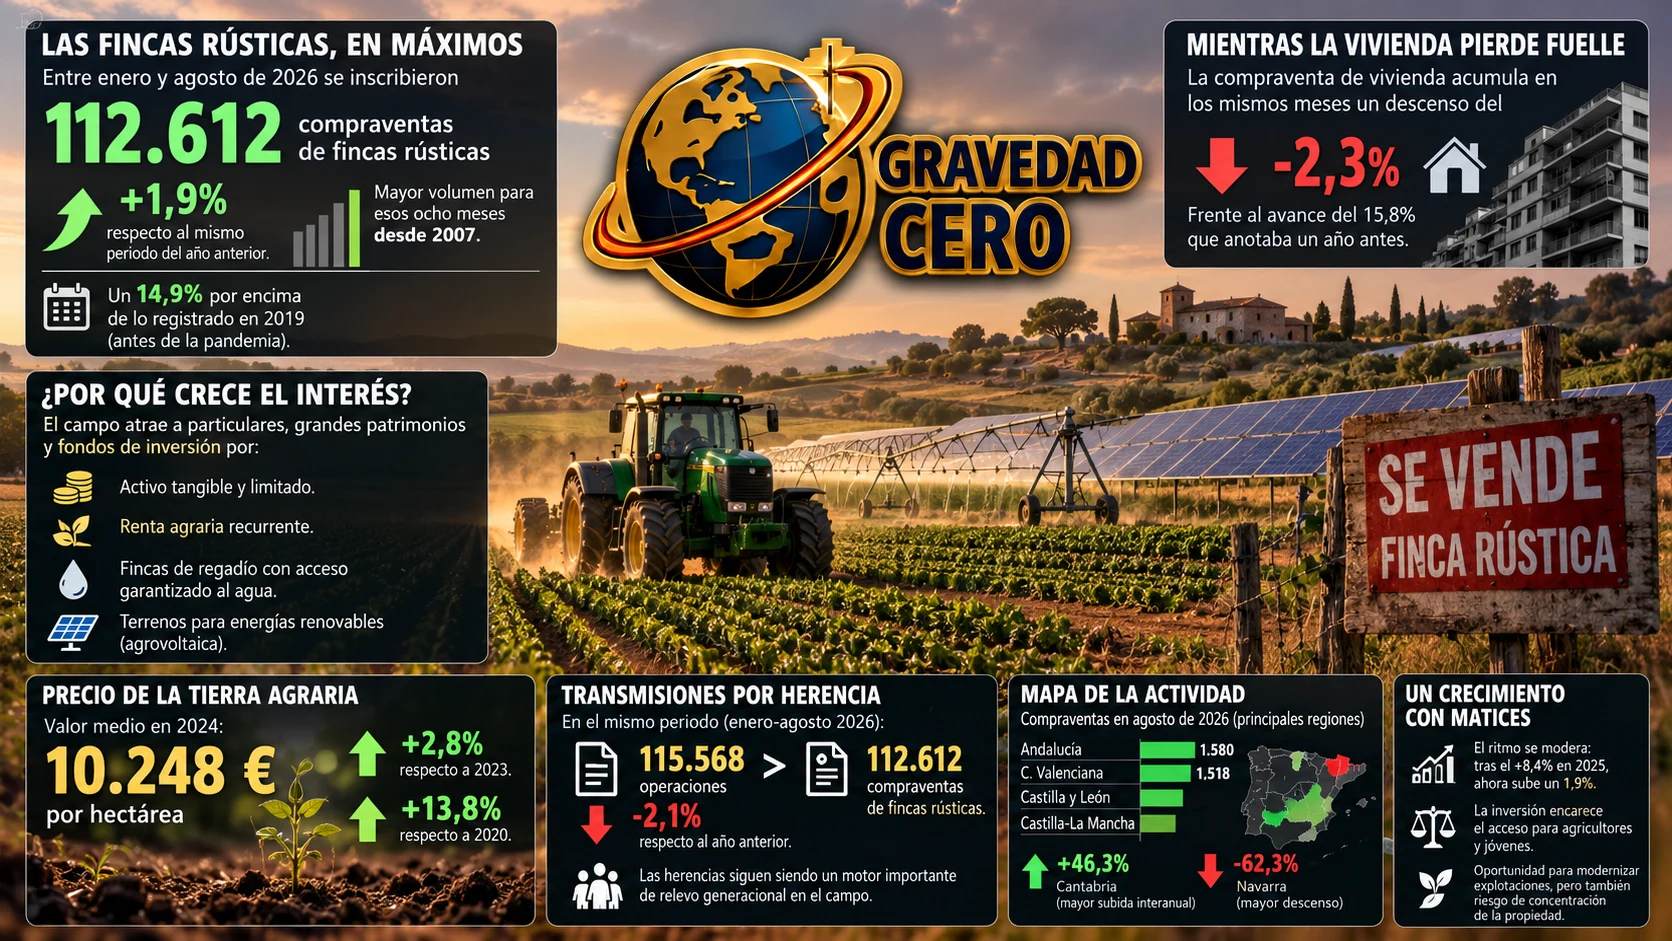
Mientras la compraventa de vivienda pierde fuelle en lo que va de año, hay un activo inmobiliario que va en dirección contraria. Entre enero y agosto de 2026 se inscribieron 112.612 compraventas de fincas rústicas, un 1,9 % más que en el mismo periodo del año anterior, según la Estadística de Transmisiones de Derechos de la Propiedad del INE. Es el mayor volumen para esos ocho meses desde 2007, el año previo al estallido de la burbuja, y queda un 14,9 % por encima de lo registrado en 2019, antes de la pandemia. En paralelo, la compraventa de vivienda acumula en esos mismos meses un descenso del 2,3 %, frente al avance del 15,8 % que anotaba un año antes.
El dato admite una lectura inmediata: el dinero que no encuentra acomodo en el ladrillo urbano está mirando al campo. Y no solo el pequeño comprador. Los análisis del sector llevan meses apuntando a que fondos de inversión y grandes patrimonios han aumentado su presencia en un mercado que durante años fue casi exclusivamente familiar y local. La tierra tiene argumentos de sobra para atraer a ese capital en un momento de tipos de interés elevados e incertidumbre global: es un activo tangible, limitado por definición, con una renta agraria recurrente y, en muchos casos, con un potencial añadido por el agua o la energía.
Ese potencial no se reparte por igual. Las consultoras que siguen el mercado coinciden en que la demanda inversora se concentra en fincas de regadío, con acceso garantizado al agua, y en terrenos aptos para proyectos de energías renovables, especialmente la agrovoltaica, que permite combinar cultivo y generación eléctrica. Son los activos que mejor encajan con una tesis de inversión a medio y largo plazo y no solo de especulación. Junto a ellos, crecen las fincas de recreo y las propiedades rústicas de alto nivel, donde el comprador no busca tanto la rentabilidad agraria como el valor patrimonial y el uso privado.
El mapa regional muestra que no todo el país se mueve al mismo ritmo. En agosto, el mayor número de compraventas se registró en Andalucía, con 1.580, seguida de la Comunitat Valenciana, con 1.518, Castilla y León y Castilla-La Mancha. La mayor subida interanual la protagonizó Cantabria, con un 46,3 % más, mientras que Navarra sufrió el mayor descenso, de un 62,3 %. Más llamativo es el peso de la Comunitat Valenciana en el acumulado del año: concentra la práctica totalidad del incremento neto nacional respecto a 2025, de modo que el crecimiento del conjunto del país se apoya en gran medida en una sola región.
Hay además un matiz importante que evita sobredimensionar la fiebre. La actividad se mantiene en máximos, pero el ritmo de crecimiento se ha moderado: tras las caídas de 2023 y 2024, las compraventas rústicas subieron un 8,4 % en los ocho primeros meses de 2025 y ahora lo hacen a un paso bastante más tranquilo. Y en el mismo periodo, las transmisiones por herencia superan ya a las compraventas, con 115.568 operaciones frente a 112.612, aunque descienden un 2,1 % respecto al año anterior. Es un recordatorio de que buena parte del movimiento de la tierra en España sigue respondiendo a relevos generacionales y no solo a decisiones de inversión.
En cuanto a los precios, el último informe sectorial disponible sitúa el valor medio de la tierra agraria en 2024 en torno a 10.248 euros por hectárea, un 2,8 % más que el año anterior y un 13,8 % por encima de 2020. Las subidas se dieron en catorce de las diecisiete comunidades, con Baleares y Galicia a la cabeza, y las diferencias entre territorios son enormes: Canarias, Murcia y Baleares encabezan los valores más altos, mientras que Castilla y León, Aragón, Extremadura o Castilla-La Mancha, con mucha superficie de secano y explotación extensiva, se sitúan en la parte baja. Conviene tomar ese dato como referencia del suelo agrario en general, no como una fotografía de lo que cuesta hoy una finca que despierta el interés de un fondo.
La otra cara de la moneda es la que preocupa en el medio rural. Si el capital financiero compite por las mejores tierras, el precio de acceso se encarece para el agricultor profesional y para el joven que quiere incorporarse a la actividad. Es el debate que ya se escucha en las organizaciones agrarias y que enfrenta dos visiones: la de quienes ven en la llegada de inversión profesionalizada una vía para modernizar explotaciones y poner en valor activos infrautilizados, y la de quienes temen una concentración de la propiedad y una pérdida del modelo familiar que ha sostenido buena parte del territorio.
Lo que muestran los datos es, por ahora, un mercado que ha vuelto a niveles que no se veían desde antes de la crisis de 2008, sin que exista todavía una estadística pública que desglose con precisión quién compra y por cuánto.