
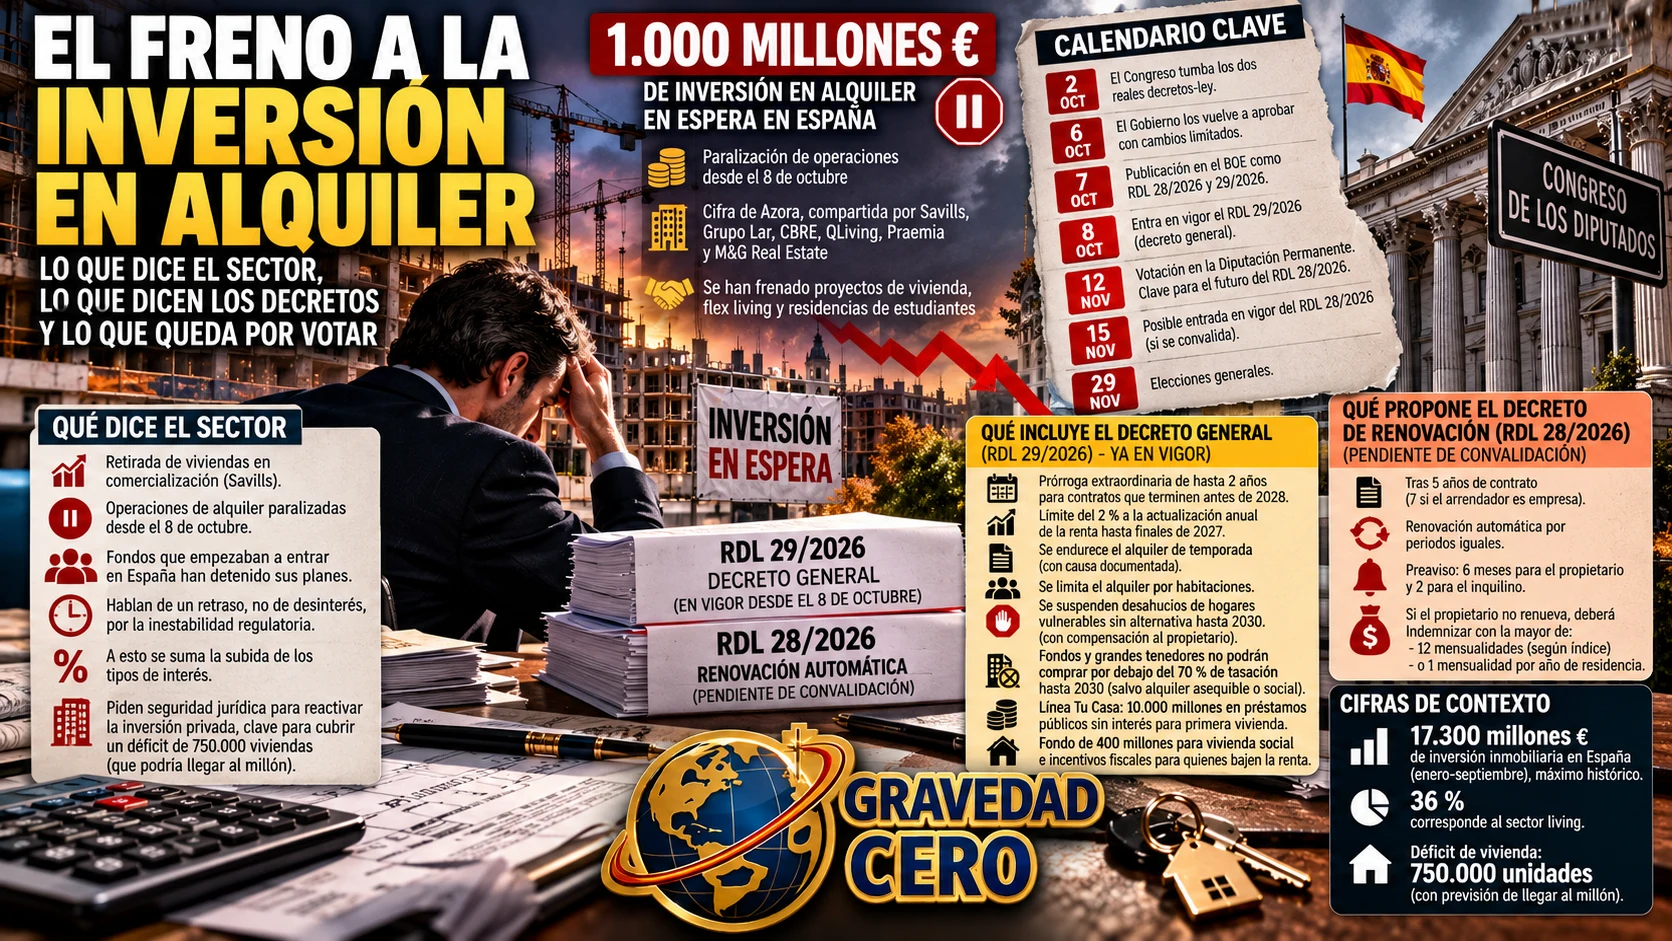
Ya hay una cifra que el sector del alquiler residencial ha puesto sobre la mesa para medir el efecto de los decretos de vivienda del Gobierno: en torno a 1.000 millones de euros de capital dispuesto a entrar en España que ahora esperan, y una paralización de operaciones desde el 8 de octubre, el día en que entró en vigor el decreto general. La cifra procede de Azora, y la han repetido, con matices, otros operadores reunidos en el Rental Housing Forum, entre ellos Savills, Grupo Lar, CBRE, QLiving, Praemia y M&G Real Estate. Conviene tomar esas estimaciones con la prudencia que merece una parte interesada, pero también tomarlas en serio, porque describen cómo reacciona el capital ante cada cambio de reglas.
Para entender qué se discute, hay que ordenar los decretos. El Congreso tumbó el 2 de octubre los dos reales decretos-ley originales, con 172 votos a favor y 178 en contra en el de desahucios, compras por fondos y prórroga, y 166 a favor y 184 en contra en el de renovación de alquileres. PP, Vox y Junts votaron en contra de ambos. El Gobierno volvió a aprobarlos el día 6, con cambios limitados, y el BOE los publicó el 7 como RDL 28/2026 y 29/2026. El 29/2026, el decreto general, entró en vigor el día 8. El 28/2026, el de la renovación automática, solo lo hará el 15 de noviembre y si antes se convalida. Ahora corresponde decidir a la Diputación Permanente, que mantiene la actividad parlamentaria mientras las Cortes están disueltas por las elecciones del 29 de noviembre, y se prevé que vote el 12 de noviembre, el día después de la huelga general por la vivienda.
El decreto general contiene medidas que ya están en vigor y que explican buena parte de la inquietud inversora. Hay una prórroga extraordinaria de hasta dos años para contratos cuya prórroga termine antes de finales de 2028, siempre que el inquilino esté al corriente de pago, y un tope del 2 % a la actualización anual de la renta hasta finales de 2027. Se endurece el alquiler de temporada, que exige una causa documentada, y se limita el alquiler por habitaciones. Se suspenden los desahucios de hogares vulnerables sin alternativa hasta 2030, con compensación al pequeño propietario. Y los fondos y grandes tenedores no podrán comprar vivienda por debajo del 70 % de su tasación hasta 2030, salvo para alquiler asequible o social. Por el lado de la oferta pública, incluye la línea Tu Casa, con préstamos públicos sin interés para primera vivienda, dotada con 10.000 millones, y un fondo de 400 millones para vivienda de impacto social, además de incentivos fiscales para propietarios que bajen la renta.
El segundo decreto, el de la renovación automática, es el que más afecta al corazón del negocio. Tras cinco años de contrato, siete si el arrendador es una empresa, el alquiler se prorrogaría de forma obligatoria por periodos iguales, salvo aviso previo, que sería de seis meses para el propietario y dos para el inquilino. Y si el propietario decide no renovar, tendría que indemnizar con la mayor de dos cantidades: doce mensualidades calculadas sobre el índice de referencia o una mensualidad por año de residencia. Para quien invierte en alquiler institucional, ese contrato deja de ser un flujo con salida prevista y pasa a ser un compromiso de duración indefinida.
Con ese marco, el relato del sector es consistente. Savills ha contado que clientes suyos han pedido retirar de la comercialización las unidades que estaban en proceso, y varios operadores han dejado de firmar contratos. Se han paralizado operaciones de vivienda, flex living y residencias de estudiantes desde el 8 de octubre, y se han frenado proyectos pendientes de cierre, incluidos los llave en mano. Fondos de perfil más conservador que empezaban a entrar en España han detenido sus planes, aunque algunos mantienen el interés. A ello se suma la subida de los tipos de interés, que encarece la financiación por sí sola. Lo que más se repite entre los inversores es una distinción: hablan de retraso más que de desinterés, y señalan que el problema no es tanto la regulación como la inestabilidad regulatoria, es decir, no saber qué reglas estarán vigentes cuando se ponga en marcha una promoción.
Los números de contexto ayudan a medir lo que está en juego. Según CBRE, la inversión inmobiliaria en España alcanzó entre enero y septiembre los 17.300 millones de euros, un máximo, con el sector living representando el 36 %. Y el déficit de vivienda se estima en unas 750.000 unidades, con previsión de llegar al millón, según Azora. Por eso el sector insiste en que la inversión privada es imprescindible para cubrir esa brecha.
Hay otra lectura, que el propio contenido de los decretos explica. Las medidas persiguen frenar subidas de renta y dar estabilidad al inquilino en un país donde el acceso a la vivienda se ha convertido en la principal preocupación económica de muchos hogares, y la compra por parte de grandes tenedores a precios por debajo del 70 % de tasación es una de las prácticas que el Gobierno quiere restringir. Que los inversores se retiren a corto plazo no demuestra por sí solo que el decreto sea contraproducente, igual que las cifras de la patronal no prueban que lo sea: lo que se puede medir con datos, a partir de ahora, es si cae la nueva oferta de alquiler y si se mueven las rentas.
Lo que sí es seguro es que el desenlace es político y de fecha cercana. Con los números de la Diputación Permanente, 35 votos frente a 34, el decreto general contaría con apoyo suficiente, y el de la renovación automática decaería si el PNV vota en contra, como se prevé, por empate a 34. En ese caso nunca llegaría a aplicarse. Quedaría además una incógnita jurídica: hay debate sobre si volver a aprobar los textos tras el rechazo del Pleno constituye un fraude a la decisión de la Cámara, y se han anunciado posibles recursos ante el Tribunal Constitucional.
Para quienes tienen capital esperando, la pregunta, por tanto, no es solo qué dicen los decretos, sino cuál será el marco el día después de las elecciones.