
Durante meses, el debate sobre la crisis de acceso a la vivienda se ha librado en los precios, los alquileres y los decretos. Esta semana ha llegado a un lugar menos habitual: las presentaciones de resultados de los grandes bancos. BBVA y Banco Sabadell han coincidido en reconocer algo que hasta ahora se intuía más que se medía: la demanda de hipotecas se está desacelerando, y lo hace por dos motivos que se refuerzan entre sí, el encarecimiento de las viviendas y el descenso de las compraventas.
El consejero delegado de Sabadell, Marc Armengol, lo explicó con claridad al presentar las cuentas de la entidad. No se trata, aclaró, de que la banca esté cerrando el grifo, sino de que hay menos clientes pidiendo préstamos. “Ahora, con menos compraventas de viviendas, la demanda de hipotecas se está desacelerando y es posible que veamos un descenso en la concesión hipotecaria”, afirmó. Es decir, el banco no espera solo un enfriamiento, sino que contempla que la concesión de nuevo crédito baje en los próximos meses.
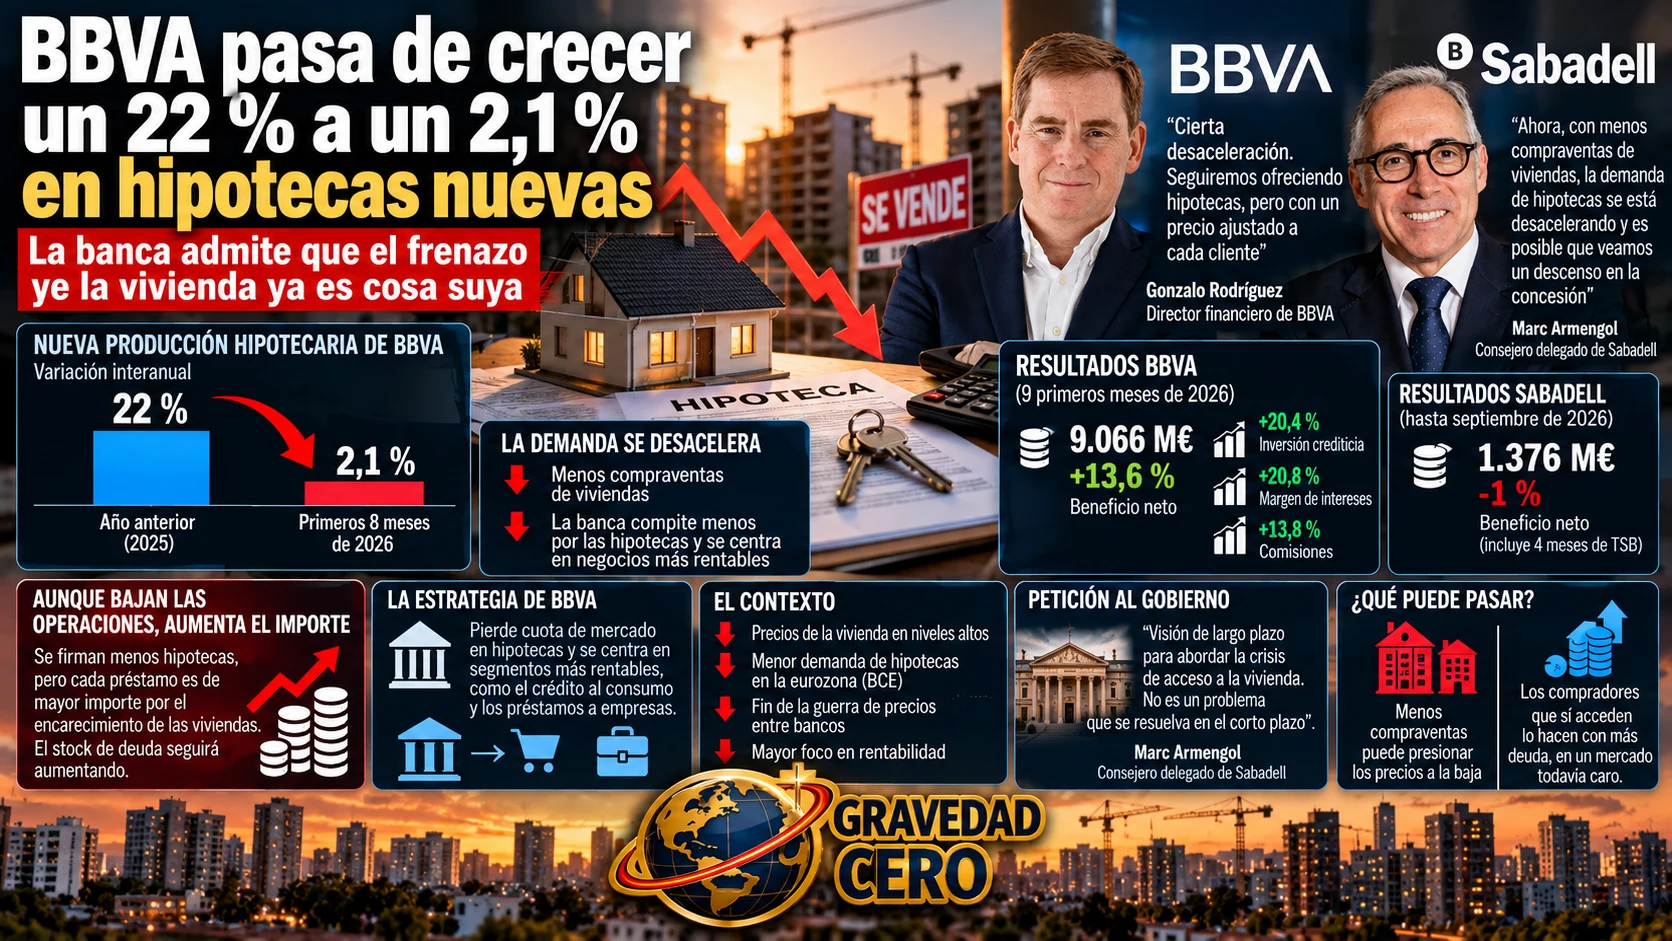
Pero Armengol añadió un matiz importante: la desaceleración no significa que el volumen total de crédito hipotecario vaya a reducirse. Al contrario, seguirá aumentando. La lógica es sencilla. Si las casas cuestan más, quienes consiguen comprar necesitan hipotecas de mayor importe, de modo que se firman menos préstamos, pero cada uno es más grande. El stock de deuda crece aunque el flujo de operaciones nuevas se frene. Es una forma de ver cómo el problema de precios se traslada al balance de los bancos y, por extensión, al endeudamiento de las familias.
BBVA llega a una conclusión muy parecida. Su director financiero, Gonzalo Rodríguez, habló de “cierta desaceleración” y dio una cifra que ilustra el giro: si el año pasado la nueva producción hipotecaria crecía a ritmos del 22 %, en los ocho primeros meses de este año el avance es del 2,1 %. No es una caída, pero es un cambio de marcha radical respecto a la fiebre de los últimos años.
La estrategia del banco explica parte de ese frenazo. BBVA ha decidido en los últimos meses perder cuota de mercado en hipotecas para crecer en segmentos que considera más rentables, como el crédito al consumo y los préstamos a empresas. Su consejero delegado, Onur Genç, lo resumió diciendo que seguirán ofreciendo hipotecas, pero con un precio ajustado a cada cliente, según su perfil de riesgo y su vinculación con la entidad. Dicho de otro modo, el banco ya no compite por todos los clientes a cualquier precio. Y eso, en un mercado donde la demanda se enfría, se nota doblemente.
El contraste con el pasado reciente es llamativo. El último ciclo de auge inmobiliario elevó las compraventas a niveles casi históricos y alimentó una intensa petición de financiación. En esa carrera, las entidades libraron una guerra comercial con precios muy agresivos que llegó a motivar una investigación de la CNMC. Esa batalla, según el relato que hacen ahora los propios bancos, ha quedado soterrada a medida que las entidades han ido apeándose de la competencia por conceder hipotecas a favor de otros negocios más rentables. Es decir, el enfriamiento no es solo un problema de demanda: también hay una oferta que ha perdido apetito.
Esto no significa que la banca esté en dificultades. BBVA ganó 9.066 millones de euros en los nueve primeros meses del año, un 13,6 % más que en el mismo periodo de 2025, con una inversión crediticia que crece un 20,4 % y mejoras en el margen de intereses (20,8 %) y en las comisiones (13,8 %). Sabadell obtuvo 1.376 millones hasta septiembre, un 1 % menos, en un resultado que incluye cuatro meses de aportación de TSB, que dejó el grupo tras su venta a Banco Santander. Con esos números, Genç descartó cualquier operación corporativa en el corto plazo, incluido un nuevo intento de OPA sobre Sabadell si hubiera un cambio de gobierno, y aseguró que el foco del crecimiento es “totalmente orgánico”.
El mensaje de fondo, sin embargo, apunta a la política. Armengol pidió al Gobierno que salga de las urnas el 29 de noviembre “visión de largo plazo” para abordar la crisis de acceso a la vivienda, y subrayó que no es un problema que se resuelva en el corto plazo, por lo que hay que intentar generar consenso. Es una petición que coincide con lo que reclaman promotores e inversores del sector del alquiler, que piden estabilidad normativa tras las idas y venidas de los decretos.
Hay un paralelismo con lo que apuntan otras fuentes. La encuesta del Banco Central Europeo sobre préstamos bancarios, publicada este mes, ya señalaba una caída de la demanda de préstamos para vivienda en la eurozona, con España entre los mercados más afectados según las estimaciones del sector. Lo que añaden ahora BBVA y Sabadell es la voz de los propios protagonistas: los bancos que dan las hipotecas, y que las ven bajar.
Para el mercado, esto tiene una lectura incómoda. Menos hipotecas significa menos compraventas, y menos compraventas puede acabar presionando los precios a la baja, como ya sugieren las rebajas que empiezan a verse en los anuncios de las grandes ciudades. Pero también puede significar lo contrario: que los compradores que sí acceden lo hagan con más deuda, en un escenario de precios todavía altos. Cuál de las dos fuerzas gane determinará si el actual enfriamiento es el prólogo de un ajuste ordenado o de un mercado cada vez más estrecho y más caro.