
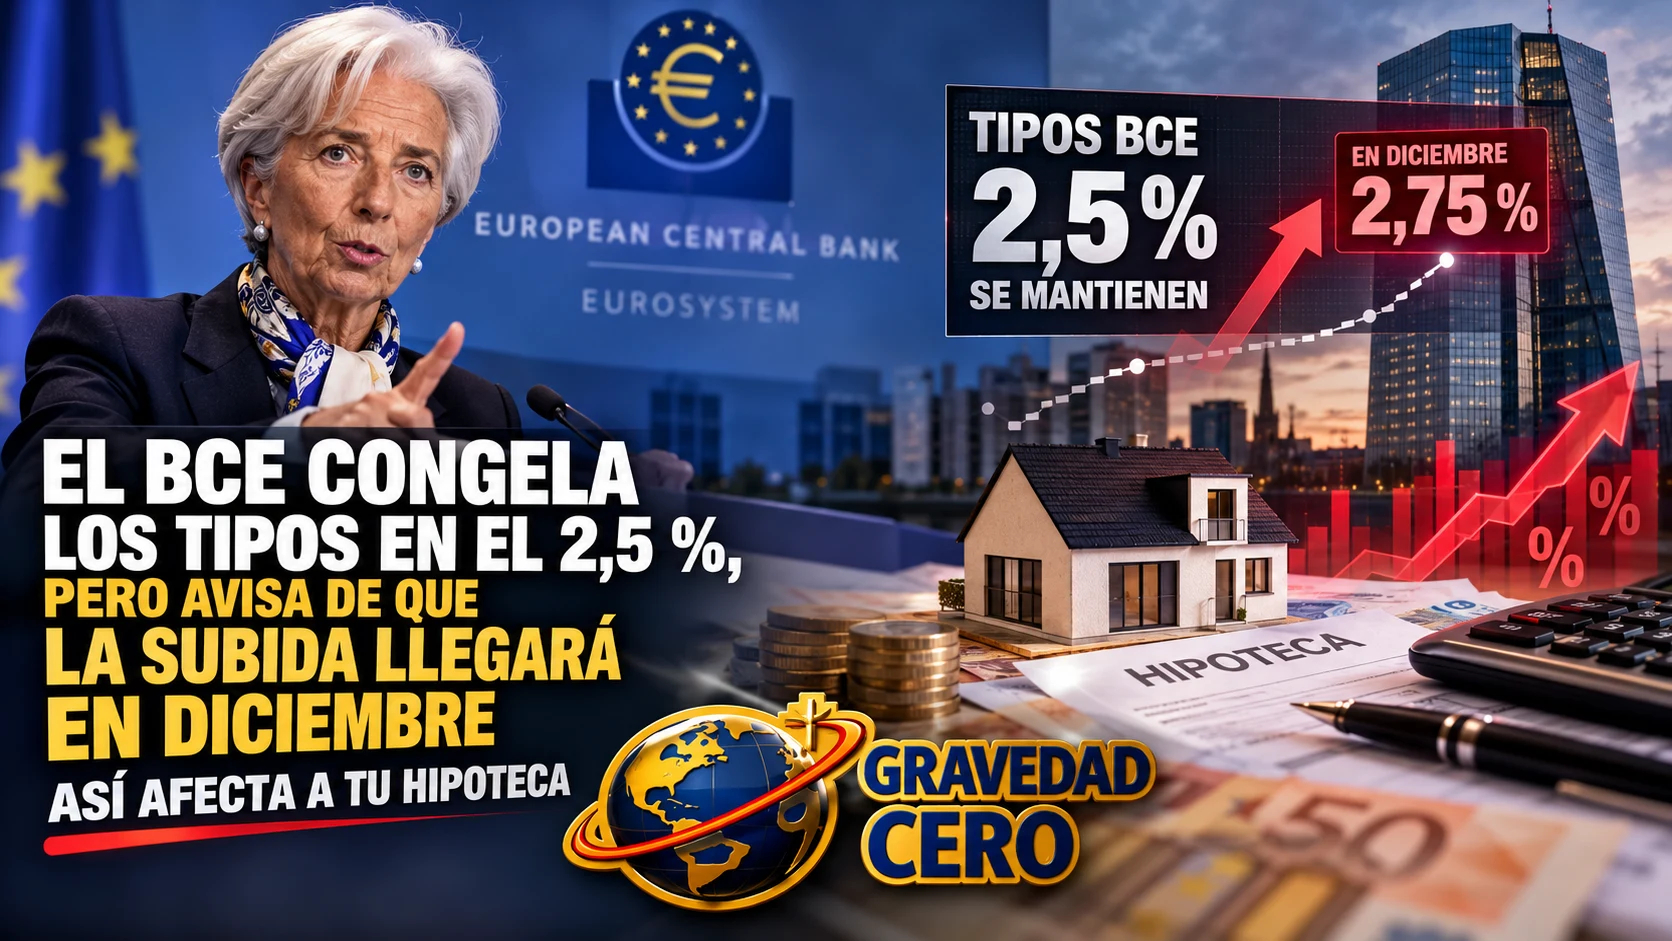
El Banco Central Europeo ha decidido no tocar los tipos de interés, pero ha hecho algo casi igual de relevante: dejar claro que lo hará pronto. El Consejo de Gobierno mantuvo este jueves el tipo de depósito en el 2,5 %, con las operaciones principales de financiación en el 2,65 % y la facilidad marginal de crédito en el 2,90 %, una pausa tras las dos subidas de este año, la última en septiembre. La decisión fue unánime, aunque el debate sobre elevarlos ya estuvo sobre la mesa. Y el mensaje de Christine Lagarde en la rueda de prensa no dejó muchas dudas: la situación “podría haber justificado una subida” y la dirección del viaje, dijo, “está clara”.
La razón de fondo es la inflación, que ha vuelto a escalar. El IPC de la eurozona subió en septiembre hasta el 3,8 %, desde el 3,2 % de agosto, casi el doble del objetivo del 2 %. El empujón viene casi por completo de la energía, cuyo precio se ha encarecido cerca de un 19 % en un año por el shock vinculado a la guerra en Irán, con el petróleo rondando los 115 dólares. La inflación subyacente, la que excluye energía, se queda en el 2,3 %, lo que explica por qué el banco central duda entre actuar ya o esperar a ver si el golpe energético contagia al resto de la economía.
Ese es precisamente el riesgo que vigila Lagarde: los llamados efectos de segunda ronda. Por ahora, afirmó, no ve que el coste de la energía se esté trasladando a salarios y otros precios. Las remuneraciones por empleado crecieron un 3,3 % en el segundo trimestre, por debajo del 3,6 % del primero, y los indicadores del banco apuntan a subidas salariales pactadas de entre el 2,5 % y el 2,8 % en lo que queda de 2026. Si ese freno salarial se mantiene, el BCE tiene margen para ser gradual. Si se rompe, la subida de diciembre podría no ser la última. De hecho, buena parte de las gestoras internacionales da por hecho un alza hasta el 2,75 % en la reunión del 17 de diciembre, y algunas incluso esperan que los tipos lleguen al 3 % en 2027.
A esa ecuación se suma un frente político. La rentabilidad del bono francés a diez años superó el 5 % la semana pasada, su nivel más alto desde 2002, en un contexto de presupuesto sin aprobar y tensión social. El BCE cuenta con un mecanismo para comprar deuda soberana y frenar movimientos desordenados, pero no se ha usado nunca y Lagarde insistió en que la solución pasa por la sostenibilidad fiscal de cada país, a la que calificó de ancla fundamental para la estabilidad. Es una advertencia con destinatario claro.
El otro titular de la jornada es la salida de la propia Lagarde. La presidenta dejará el cargo el 7 de febrero de 2027, unos nueve meses antes de que expire su mandato. No hay sucesor designado y los nombres que más suenan son el del exgobernador del Banco de España Pablo Hernández de Cos y el del neerlandés Klaas Knot. Además, otros puestos del Comité Ejecutivo quedarán libres en la primera mitad de 2027, incluido el del economista jefe. El banco central afronta, por tanto, un ciclo de endurecimiento monetario en plena renovación de su cúpula.
¿Qué significa todo esto para quien tiene o busca hipoteca? Lo primero es que el euríbor sigue sin ofrecer alivio a los préstamos variables, y que cualquier subida de tipos se traslada con rapidez a las cuotas. Los datos del conjunto de la eurozona ya muestran que el tipo hipotecario medio ha subido hasta el 3,8 %, desde el 3,5 %. Y el efecto no es solo sobre quien ya tiene deuda: la demanda de nuevos préstamos se está enfriando, algo que reconocen los propios bancos, y la propia encuesta del BCE a las entidades había señalado un fuerte descenso de la demanda de crédito para vivienda en el tercer trimestre. A eso se suma que, en España, los anuncios con rebaja de precio en las grandes ciudades han empezado a crecer.
El mercado inmobiliario, en definitiva, entra en un tramo de menos fuelle y más incertidumbre, en el que cada decisión del banco central pesa más que en los años de tipos bajos. Una subida en diciembre encarecería más la financiación en un momento en que los compradores ya tienen dificultades de ahorro y de acceso, y puede reforzar la lógica que vemos desde hace semanas: menos compraventas, menos hipotecas nuevas pero de mayor importe, y vendedores que empiezan a ajustar expectativas.
El calendario marca los próximos pasos. Antes de la reunión de diciembre se conocerá el dato preliminar de inflación de octubre, el 4 de noviembre, y el definitivo, el 18; ese será el termómetro que decidirá si el BCE sube una vez o más.