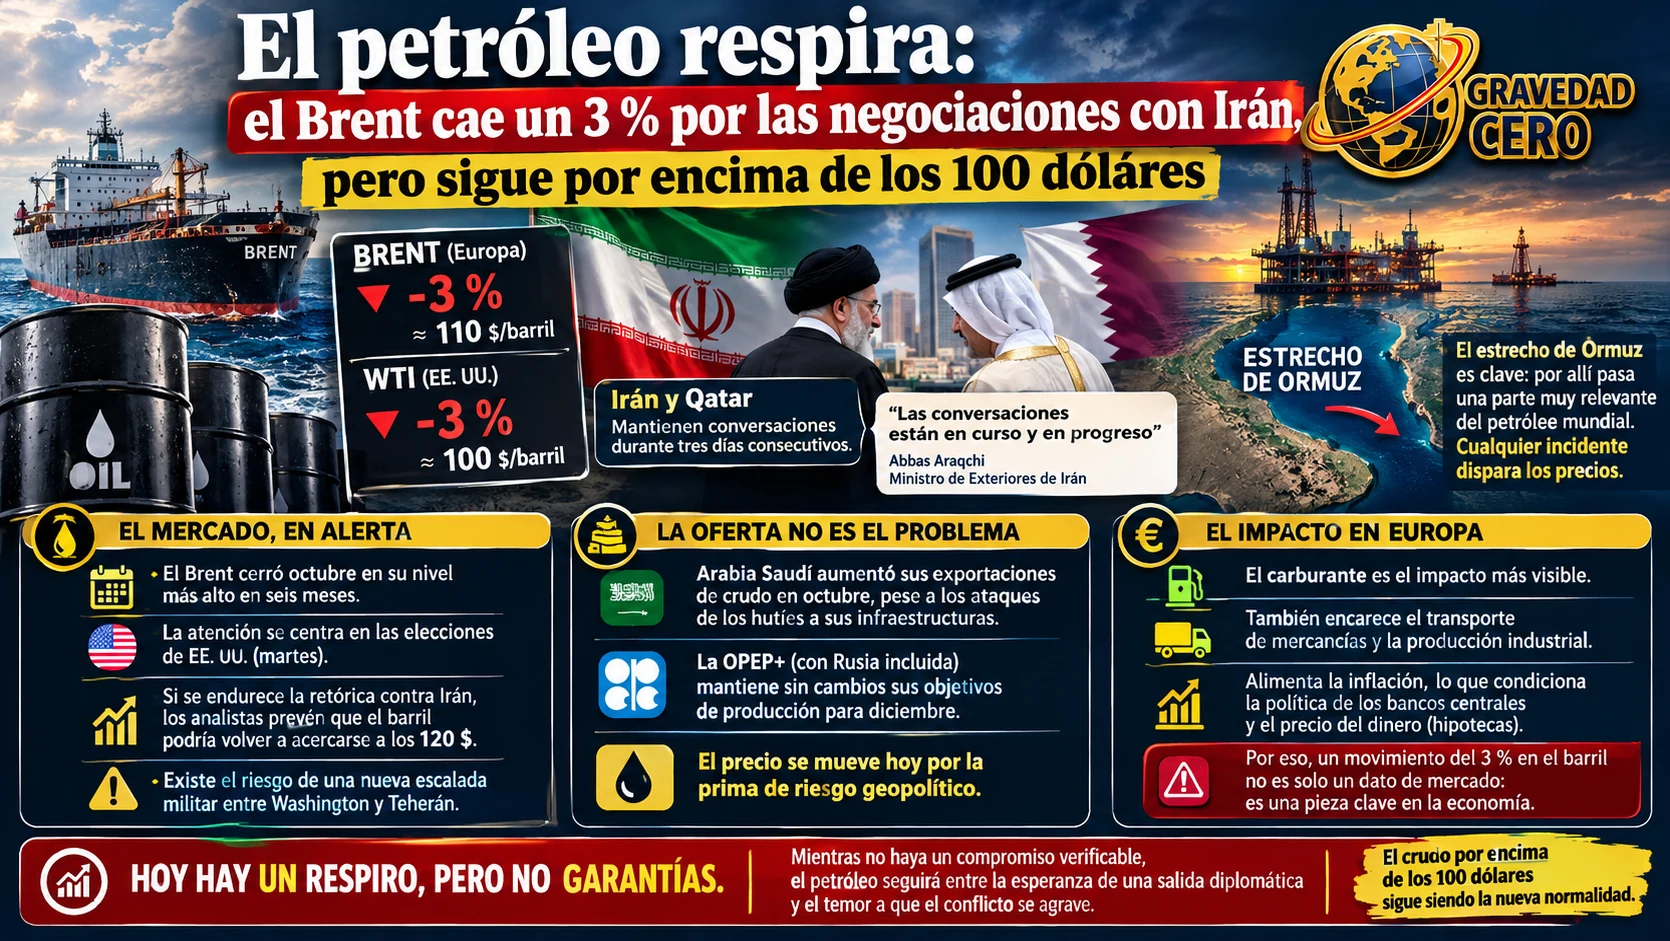
El mercado del crudo ha abierto la semana con un respiro. El barril de Brent, la referencia en Europa, cedía este lunes cerca de un 3 % y se movía en torno a los 110 dólares, mientras el estadounidense West Texas bajaba también más de un 3 % y se situaba cerca de los 100. No es una corrección menor para un mercado nervioso, pero tampoco cambia la fotografía de fondo: el petróleo sigue muy caro y pendiente de lo que ocurra en Oriente Medio.
La razón de la caída es política más que económica. Representantes de Irán y de Qatar han mantenido contactos durante tres días consecutivos y el ministro de Exteriores iraní, Abbas Araqchi, ha descrito las conversaciones como «en curso y en progreso», añadiendo que Teherán está preparado tanto para la defensa como para la diplomacia. Los inversores han leído en esas palabras una posibilidad, todavía lejana, de que pueda cerrarse el conflicto en el que están implicados Estados Unidos, Israel e Irán. Cuando un mercado de energía respira, rara vez lo hace por un exceso de crudo; suele hacerlo porque desaparece parte del miedo.
Ese miedo tiene un nombre geográfico: el estrecho de Ormuz. Por esa vía estrecha pasa una parte muy relevante del petróleo que se consume en el mundo, y los ataques a petroleros en la zona han encarecido tanto la energía como el transporte marítimo. Cualquier incidente allí tiene un efecto inmediato en el precio, y cualquier señal de calma lo reduce. Las conversaciones de estos días giran precisamente en torno a esa tensión, y de ahí que el mercado reaccione a cada declaración.
Conviene recordar de dónde viene el precio. El Brent cerró octubre en su nivel más alto en seis meses, impulsado por el temor a una escalada tras las elecciones de mitad de mandato en Estados Unidos, que se celebran este martes. Esa es la otra pieza de la ecuación. Algunos analistas advierten de que, si la retórica contra Irán se endurece una vez pasadas las urnas, el barril podría volver a acercarse a los 120 dólares, mientras que otros alertan de la posibilidad de una nueva escalada militar entre Washington y Teherán. En otras palabras, el mercado descuenta hoy cierto optimismo, pero se mantiene preparado para el escenario contrario.
La oferta, mientras tanto, no es el problema inmediato. Arabia Saudí elevó sus exportaciones de crudo en octubre a pesar de los ataques de los hutíes a sus infraestructuras energéticas, y la OPEP+, con Rusia incluida, ha decidido mantener sin cambios sus objetivos de producción para diciembre. Es decir, los grandes productores no están abriendo el grifo para compensar la tensión, pero tampoco lo están cerrando. El precio se mueve, sobre todo, por la prima de riesgo que añaden los acontecimientos geopolíticos.
Para el consumidor europeo, esa prima se traduce en un coste que se filtra por varias vías. El carburante es la más visible, pero el crudo caro también encarece el transporte de mercancías y la producción industrial y, con ello, alimenta la inflación. Eso importa porque la inflación condiciona la política de los bancos centrales y, a través de ella, el precio del dinero y de las hipotecas. Por eso un movimiento de un 3 % en el barril no es un simple dato de mercado: es una pieza más del tablero en el que se decide cuándo y cómo se ajustan los tipos.
Hay, con todo, un matiz que conviene no perder. Una jornada de caída, por llamativa que sea, no inaugura una tendencia. Los mercados de energía han mostrado en los últimos meses una gran sensibilidad a los titulares, y es habitual que un descenso apoyado en esperanzas de acuerdo se revierta con la primera noticia adversa. Mientras no haya un compromiso verificable, el barril seguirá moviéndose entre la esperanza de una salida diplomática y el temor a que el conflicto se agrave.
De momento, el precio dice algo claro: el petróleo por encima de los 100 dólares es la nueva normalidad que los mercados todavía no se atreven a dar por terminada. Y lo que decida Teherán en las próximas jornadas, junto con el resultado de las urnas estadounidenses, determinará si ese respiro dura una sesión o es el comienzo de un descenso más duradero.