La pregunta se repite en cada reunión familiar: ¿compro ahora o espero a que bajen los tipos? Detrás hay una apuesta implícita, la de que el dinero se abaratará lo bastante como para compensar lo que cueste la espera. Los números que circulan en el sector sugieren lo contrario: con los precios creciendo a este ritmo, ni siquiera una bajada futura del precio del dinero bastaría para recuperar lo que se pierde por esperar.
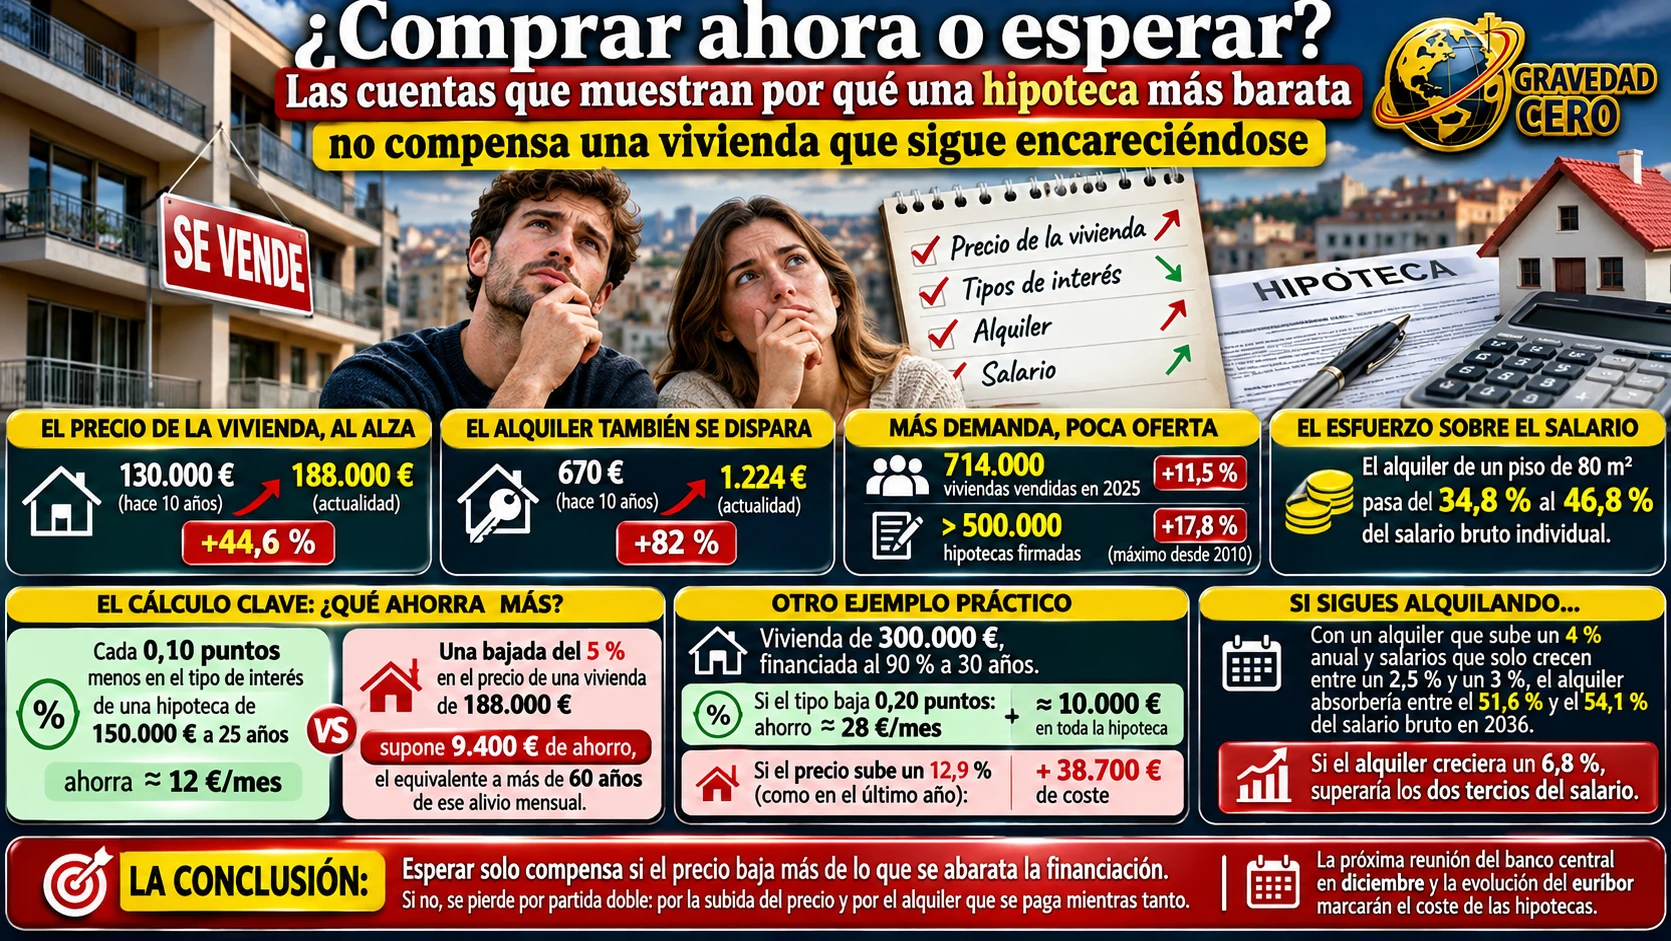
El argumento arranca con una escalada de diez años. Una vivienda tipo ha pasado de unos 130.000 euros a más de 188.000, un 44,6 % más. El alquiler de un piso de 80 metros cuadrados ha subido de 670 a 1.224 euros al mes, un 82 % más, y su peso sobre el salario bruto individual ha pasado del 34,8 % al 46,8 %. Es decir, quien espera para comprar no lo hace en un entorno neutro: mientras tanto, paga una renta que se come casi la mitad de su sueldo.
La demanda tampoco da tregua. Se vendieron más de 714.000 viviendas en 2025, un 11,5 % más, y se firmaron más de medio millón de hipotecas, un 17,8 % más y el nivel más alto desde 2010. Frente a eso, se estima un déficit acumulado de 750.000 viviendas. Cuando hay muchos compradores y pocas casas, la espera suele traducirse en precios más altos, no en gangas.
El cálculo que da título a la tesis es sencillo. Cada décima que baja el tipo de interés alivia la cuota de una hipoteca de 150.000 euros a 25 años en unos 12 euros al mes. Una bajada del 5 % en el precio de un piso de 188.000 euros, en cambio, supone un ahorro de 9.400 euros de golpe, una cifra que equivale a más de 60 años de ese alivio mensual. Dicho de otro modo, un pequeño recorte del precio de compra vale mucho más que una rebaja de los tipos, y lo que ocurre es justo lo contrario: el precio sube, no baja.
Otro ejemplo lo ilustra mejor. Para una vivienda de 300.000 euros financiada al 90 % a 30 años, una bajada futura de 0,20 puntos en el tipo ahorraría unos 28 euros al mes, alrededor de 10.000 euros a lo largo de todo el préstamo. Si en el mismo plazo el precio de la casa subiera lo mismo que lo ha hecho en el último año, un 12,9 %, la factura aumentaría en 38.700 euros. El ahorro financiero es real pero pequeño, y el sobrecoste del precio lo supera con holgura. Conviene tomar ese 12,9 % como referencia del dato más reciente y no como previsión de lo que ocurrirá, porque nada garantiza que el ritmo se mantenga.
La alternativa de seguir alquilando tampoco sale gratis. Si la renta sube un 4 % anual y los salarios entre un 2,5 % y un 3 %, alquilar ese mismo piso absorbería entre el 51,6 % y el 54,1 % del salario bruto en 2036. Y si el alquiler creciera al 6,8 %, superaría los dos tercios. Esos escenarios no son una profecía, pero señalan hacia dónde apunta la tendencia si no cambia nada.
Con todo, la conclusión no es que comprar sea siempre lo correcto. La lógica funciona al revés: esperar solo compensa si el precio baja más de lo que se encarece la financiación y, además, el comprador mantiene su empleo y sus ahorros durante el tiempo que dure la espera. Si los precios corrigieran con fuerza, quien aguarda saldría ganando; si no lo hacen, pierde dos veces, por el precio y por el alquiler que paga mientras tanto. Y para quien compra, el riesgo es el contrario: hacerlo en un nivel alto de precios, con una cuota que pesa mucho sobre sus ingresos, y quedar expuesto si los tipos suben o su situación cambia.
La referencia inmediata es la reunión de diciembre del banco central y la evolución del euríbor a doce meses, que condicionan el coste de las hipotecas variables y las nuevas ofertas fijas. Mientras tanto, el debate de fondo no es técnico sino de capacidad: para muchos hogares la pregunta real no es si conviene esperar, sino si pueden reunir la entrada y asumir la cuota con los precios actuales, algo que ningún recorte de tipos resuelve por sí solo.