El encarecimiento de la vivienda ya no es un fenómeno exclusivo de Madrid, Barcelona o Valencia. Las subidas más agresivas se han desplazado hacia los municipios que rodean a las grandes ciudades y, en algunos de ellos, superan con holgura el 30 %. El mercado ha cruzado la circunvalación y lo ha hecho porque la capital, en muchos casos, ya no está al alcance de quien quiere comprar.
La explicación es sencilla. Cuando el centro se vuelve inaccesible, la demanda busca la alternativa más cercana y mejor conectada, y esa presión se traslada al precio. El resultado es que el paisaje de la periferia ha cambiado: ya no es el refugio barato que fue, sino un mercado con precios que, en algunos puntos, se acercan a los de la ciudad de referencia.
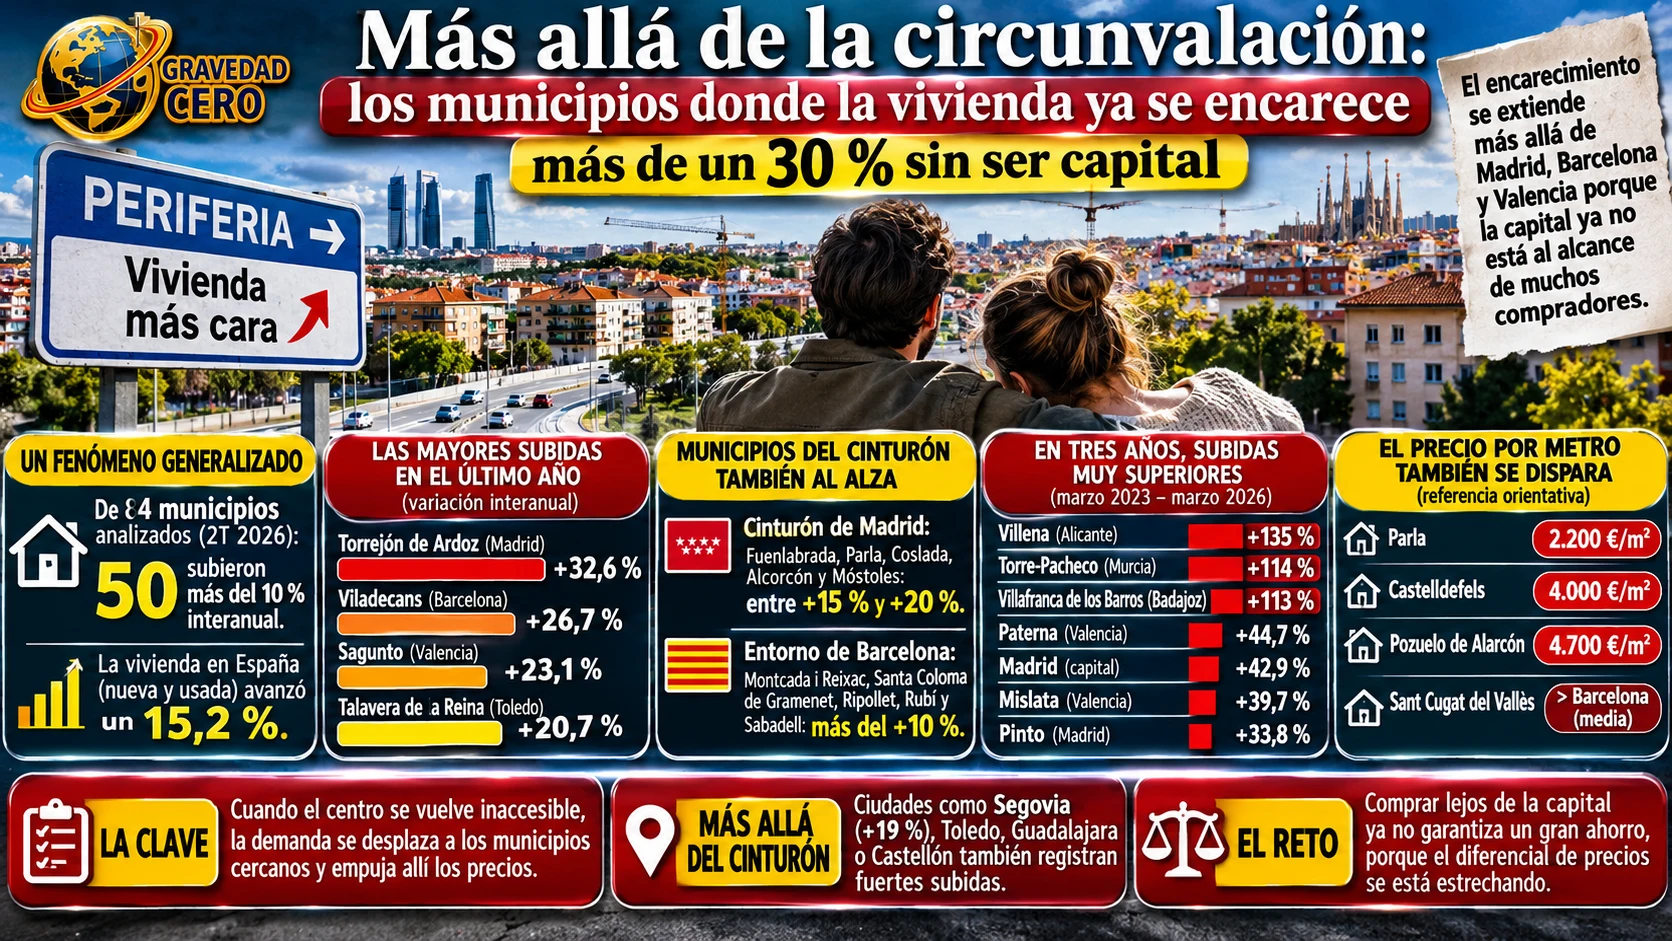
Los datos más recientes lo ilustran. Entre los 84 municipios analizados en el segundo trimestre de 2026, 50 registraron subidas superiores al 10 % interanual, mientras que el conjunto del país, entre vivienda nueva y usada, avanzó un 15,2 %. Solo uno de esos municipios supera el 30 % en un año: Torrejón de Ardoz, con un 32,6 %. Le siguen Viladecans, con un 26,7 %, Sagunto, con un 23,1 %, y Talavera de la Reina, con un 20,7 %. En el cinturón de Madrid, localidades como Fuenlabrada, Parla, Coslada, Alcorcón y Móstoles subieron entre el 15 % y el 20 %, y alrededor de Barcelona Montcada i Reixac, Santa Coloma de Gramenet, Ripollet, Rubí y Sabadell superaron el 10 %.
Si se amplía el horizonte a tres años, la lista de los que superan el 30 % se hace mucho más larga. Comparando marzo de 2023 con marzo de 2026, doce municipios fuera de las capitales de provincia subieron más del 65 %, y algunos superaron con creces el doble: Villena, en Alicante, más de un 135 %, Torre-Pacheco, en Murcia, más de un 114 %, y Villafranca de los Barros, en Badajoz, más de un 113 %. Otros, más cercanos a las grandes ciudades, como Pinto, con un 33,8 %, Mislata, con un 39,7 %, y Paterna, con un 44,7 %, se acercan o igualan el ritmo de sus capitales de referencia. Madrid, por su parte, subió casi un 43 % en el mismo periodo.
Hay que leer esas cifras con cuidado, porque no todas miden lo mismo. Unas comparan doce meses y otras tres años, y proceden de estudios con metodologías distintas, de modo que no conviene sumarlas ni comparar un municipio con otro sin mirar el periodo. Lo que sí transmiten es una dirección común: cuanto más cerca de una capital cara, y mejor conectado esté el municipio, más rápido se encarece.
Las diferencias de precio ayudan a entender hasta dónde ha llegado el fenómeno. Parla, con unos 2.200 euros por metro cuadrado, sigue siendo asequible en términos relativos. Pero Castelldefels ya ronda los 4.000, Pozuelo de Alarcón se sitúa en torno a los 4.700, por encima de muchos distritos de la propia ciudad de Madrid, y Sant Cugat del Vallès supera el precio medio de Barcelona. La periferia, por tanto, no es un bloque homogéneo: va desde localidades todavía accesibles hasta zonas que compiten en precio con la capital.
Y no se limita al cinturón de las dos grandes ciudades. Segovia, por ejemplo, figura entre las ciudades donde más sube el precio en un año, con alrededor de un 19 %, y Toledo, Guadalajara o Castellón se han sumado a la lista de destinos de quienes buscan una alternativa a un mercado inalcanzable. Es la geografía de la huida: se compra donde se puede, no donde se quiere.
Esta dinámica plantea preguntas incómodas. Para quien compra, comprar lejos de la capital ya no garantiza ahorrar, porque el diferencial se estrecha precisamente donde más demanda se desplaza. Para los ayuntamientos, supone una presión inédita sobre vivienda, servicios y transporte. Y para el mercado en general, es la prueba de que el problema de acceso no se resuelve moviéndose unos kilómetros: se traslada.
Quienes defienden que el fenómeno es transitorio sostienen que los precios periféricos acabarán convergiendo con los de la capital y que la oferta terminará respondiendo con nuevas promociones. Quienes lo ven como estructural señalan que la escasez de suelo y de vivienda asequible afecta a todo el entorno metropolitano y que, sin más oferta, la presión solo se desplaza hacia municipios cada vez más alejados. Entre ambas lecturas, lo único cierto es que el mapa de precios se está reescribiendo hacia fuera.