Los bancos siguen concediendo hipotecas, pero ya no se las dan a cualquiera. Es la idea que más se repite entre quienes trabajan a diario con financiación inmobiliaria, y los movimientos de las entidades en las últimas semanas la confirman: están revisando al alza sus ofertas y endureciendo las condiciones que exigen a quien quiere comprar casa, justo cuando el mercado empieza a frenar tras años de mucha actividad.
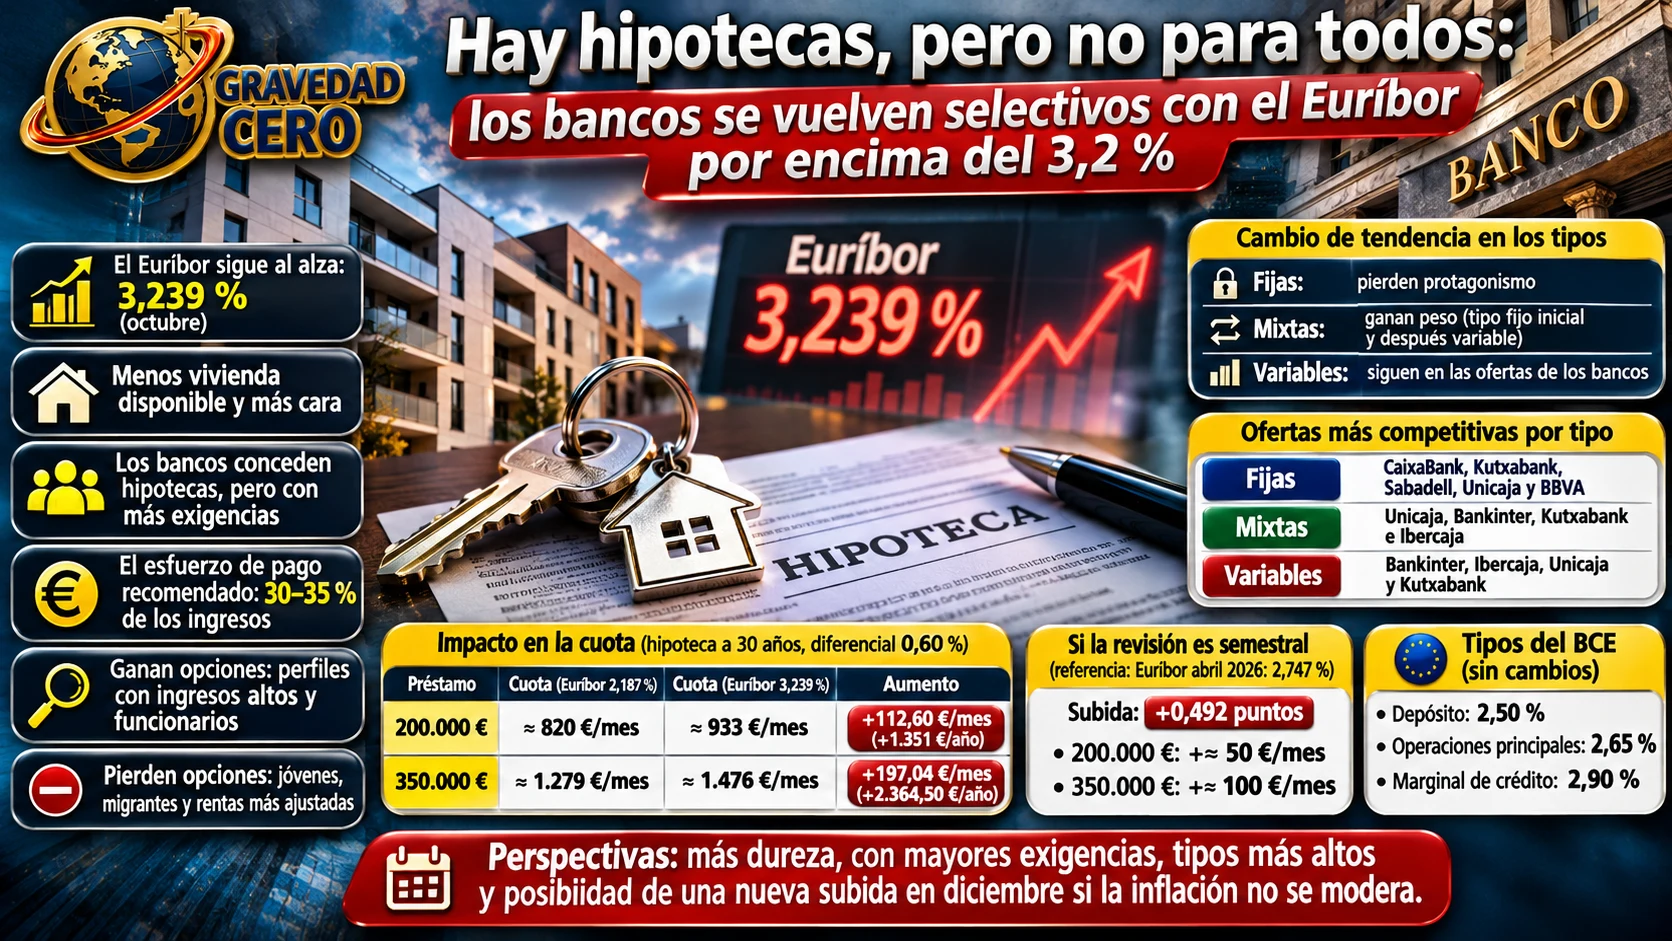
El escenario que lo explica combina varios factores a la vez. Hay cada vez menos vivienda disponible para comprar, la que sale al mercado es más cara, y el Euríbor ha cerrado octubre en el 3,239 %, en plena escalada. Todo ello ya se nota en las sucursales, donde la demanda de financiación para comprar casa se ha ralentizado. Las propias entidades reconocen esa desaceleración, aunque no parecen demasiado preocupadas: la compensan con mayores volúmenes de financiación y con un stock hipotecario que sigue siendo positivo.
El cambio más visible está en el precio. En algunos casos las ofertas se han encarecido hasta en cuatro décimas, aunque muchas entidades siguen abiertas a negociar las condiciones cliente a cliente, de modo que el tipo final depende más que antes del perfil de cada comprador. Y ese perfil es precisamente lo que los bancos miran con más lupa. Buscan ahora hogares solventes y con una capacidad de ahorro recurrente que se pueda demostrar, no porque quieran cerrar el grifo del crédito, sino porque, con unos precios de compraventa que no dejan de subir, consideran que una parte de las familias ha llegado a su límite y afronta con más dificultad una cuota mensual.
La referencia que se maneja en el sector es que el esfuerzo de pagar la vivienda, sea en compra o en alquiler, no supere entre el 30 % y el 35 % de los ingresos familiares. Ese umbral ya está comprometido en los mercados más tensionados, como Madrid, Barcelona, Málaga, Sevilla o Valencia. En la selección que hacen las entidades, parten con ventaja los perfiles con ingresos elevados y los funcionarios, cuya estabilidad laboral se da por garantizada. Pierden opciones, en cambio, los jóvenes, los migrantes y las rentas más ajustadas, que a la vez son los grupos con más necesidad de financiación para comprar y que en muchos análisis de riesgo quedan fuera.
También cambia el tipo de producto. Los bancos están volviendo a relegar las hipotecas a tipo fijo en favor de las variables y, sobre todo, de las mixtas. La lógica es sencilla: cuando el Euríbor sube, las ofertas fijas se encarecen, pero en las mixtas y las variables las entidades intentan hacer más atractiva la parte fija para compensar después el encarecimiento de la parte variable. Para el comprador, la mixta permite capear la subida actual con los primeros años a tipo fijo y deja abierta la posibilidad de cambiar más adelante. Con tipos y precios al alza, además, la mayoría de las entidades sigue queriendo competir por el cliente. En las fijas, las ofertas más competitivas están en CaixaBank, Kutxabank, Sabadell, Unicaja y BBVA. En las mixtas destacan Unicaja, Bankinter, Kutxabank e Ibercaja, y en las variables, Bankinter, Ibercaja, Unicaja y Kutxabank.
Las perspectivas apuntan a más dureza, no a menos. Los propios bancos prevén elevar las exigencias a quienes pidan una hipoteca y, a quienes se la concedan, hacerlo a tipos más altos o con plazos y garantías más severos. Y eso ocurre pese a que el Banco Central Europeo mantuvo sin cambios los tipos en su última reunión: el 2,5 % para la facilidad de depósito, el 2,65 % para las operaciones principales de financiación y el 2,9 % para la facilidad marginal de crédito. Esa pausa no despeja la incertidumbre. La probabilidad de una subida en diciembre es alta si la inflación no se modera, y si los tipos oficiales terminan el año en el 2,75 %, el Euríbor también subirá.
Para quien ya tiene una hipoteca variable, el dato de octubre se traduce en una cuota más alta en la próxima revisión. Si la revisión es anual, la comparación se hace con el Euríbor de octubre de 2025, que fue del 2,187 %. Para un préstamo de 200.000 euros a 30 años con un diferencial del 0,60 %, la cuota pasaría de unos 820 euros al mes a unos 933, con un aumento de 112,60 euros mensuales y de 1.351 euros al año. Con 350.000 euros pendientes y las mismas condiciones, la cuota subiría 197,04 euros al mes, 2.364,50 euros al año. Es un incremento que supone un impacto relevante en el gasto familiar.
Si la revisión es semestral, el punto de comparación es abril de 2026, cuando el Euríbor se situó en el 2,747 %. Frente al 3,239 % de octubre, hay una subida de 0,492 puntos porcentuales, y con las mismas condiciones de plazo y diferencial el aumento es menor que en la revisión anual: entre 50 euros al mes para un préstamo de 200.000 euros y 100 euros para uno de 350.000.