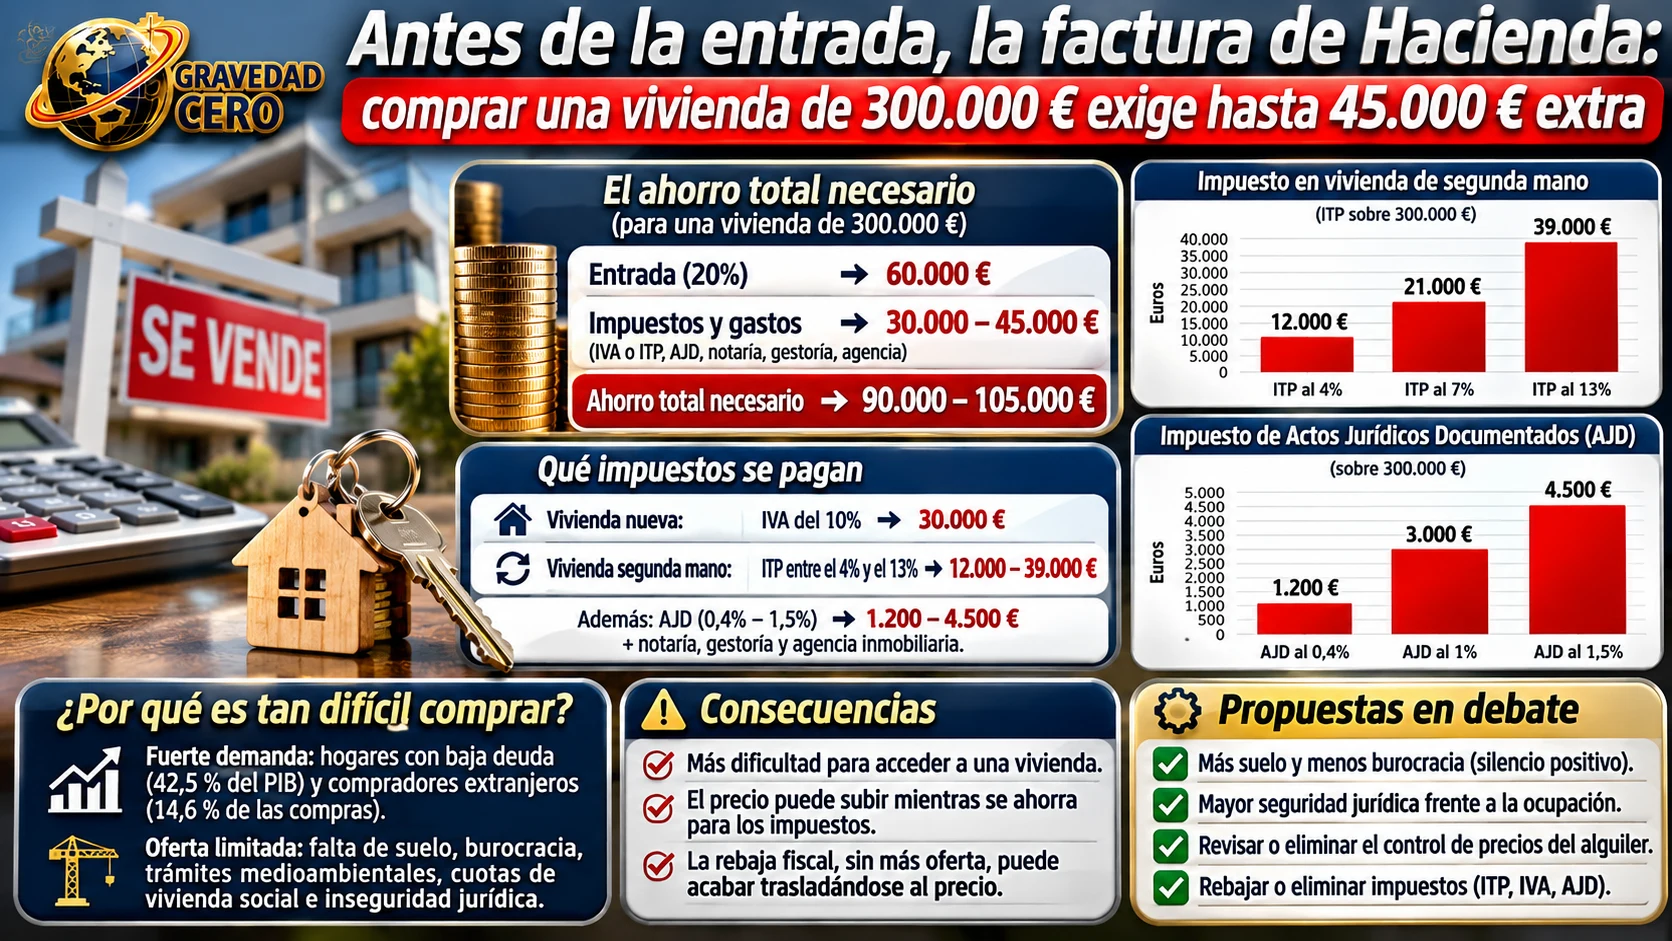
Comprar una vivienda de 300.000 euros exige un esfuerzo de ahorro que va más allá de la entrada. El 20 % del precio, unos 60.000 euros, es solo el primer escalón. A él hay que sumar un segundo colchón: los impuestos, que rondan entre el 10 % y el 15 % del valor del inmueble y que, junto a los gastos de gestoría y notaría, elevan la cifra a entre 30.000 y 45.000 euros. Es un importe que muy pocos españoles son capaces de reunir, especialmente los jóvenes y las familias de renta media, con menor capacidad de ahorro.
El mayor peso depende de si la vivienda es nueva o de segunda mano. En una vivienda nueva, el IVA del 10 % supone 30.000 euros sobre un precio de 300.000. En una de segunda mano se paga el Impuesto de Transmisiones Patrimoniales, que cada comunidad fija dentro de un rango: con un tipo del 4 % son 12.000 euros, con el 7 %, que se toma como punto de partida habitual, 21.000, y en algunas comunidades y para viviendas de gran valor puede llegar al 13 %, es decir, 39.000 euros.
A ello se añade el Impuesto de Actos Jurídicos Documentados, que grava la escritura de compraventa en vivienda nueva. La escritura de la hipoteca, desde el cambio de criterio del Tribunal Supremo en 2018 y la modificación legislativa que lo siguió, corre a cargo del prestamista. El tipo oscila entre el 0,4 % y el 1,5 %, con el 1 % como referencia habitual, lo que supone entre 1.200 euros, con el tipo más bajo, 3.000 con el 1 % y 4.500 con el más alto. Sumando IVA y el tipo más alto de este impuesto, la factura fiscal se acerca a los 35.000 euros. Y a eso hay que añadir la comisión de la agencia inmobiliaria y los gastos de notaría y gestoría, que elevan el ahorro necesario no vinculado a la entrada hasta unos 45.000 euros.
El efecto, en la lectura de quienes defienden esta tesis, es doble. Por un lado, estas cargas incrementan el esfuerzo para acceder a una vivienda. Por otro, pueden impedir una compra que ya estaba al límite: si el comprador sigue ahorrando para pagar la parte tributaria, es probable que cuando lo consiga el precio haya subido todavía más, y con él el importe del impuesto, que es un porcentaje sobre la base. Es una carrera en la que el objetivo se aleja a medida que se avanza.
Esta presión sobre los precios responde a una brecha creciente entre la oferta y la demanda. La demanda se mantiene fuerte gracias a la posición financiera inusualmente sana de los hogares: su endeudamiento se situó en el 42,5 % del PIB en el primer trimestre de 2026, mínimos de 20 años y la mitad del 85 % de 2010. A ello se suma una demanda extranjera muy fuerte, que representa el 14,6 % de las compras. La oferta, en cambio, no responde. En obra nueva, los defensores de esta lectura apuntan a la falta de suelo, la tramitación compleja, las trabas burocráticas y medioambientales, la imposición de cuotas de vivienda social en cada promoción y la inseguridad jurídica, tanto por la ocupación como por los topes de precios. En segunda mano, los propietarios no tienen prisa por vender: en 2022 el 75 % de las hipotecas se firmó a tipo fijo, lo que amortiguó el impacto de la subida de tipos, y además esperan que los precios sigan subiendo.
Las propuestas que se plantean siguen esa misma lógica. En primer lugar, ensanchar la oferta: más suelo urbanizable, menos burocracia, silencio positivo en las licencias y una revisión de la normativa medioambiental, que puede retrasar entre dos y tres años la construcción de viviendas. También reforzar la seguridad jurídica, con un marco que permita recuperar de inmediato una vivienda ocupada ilegalmente, y eliminar el control de precios del alquiler, que a su juicio empuja a muchos inquilinos hacia la compra y tensa aún más los precios. En el plano fiscal, estudiar la rebaja o eliminación de los impuestos sobre la vivienda: las comunidades ya pueden reducir al 0 % el ITP de la vivienda habitual, y el Gobierno podría pedir a la Unión Europea que permita un IVA cero.
Es una visión que no comparten todos. Quienes defienden la regulación del mercado del alquiler sostienen que los topes protegen a los inquilinos de subidas que no pueden asumir, y los partidarios de mantener la presión fiscal recuerdan que estos impuestos financian servicios públicos y, en el caso de las comunidades, buena parte de sus ingresos. Para otros analistas, el cuello de botella no está tanto en la fiscalidad como en el nivel de los precios, la escasez de vivienda y la falta de ahorro de los hogares jóvenes, y una rebaja de impuestos tendría un efecto limitado si no se amplía la oferta.
Incluso quienes defienden la rebaja fiscal advierten de que debe llegar después de liberalizar suelo y recortar trámites. Si la escasez sigue intacta, el ahorro fiscal acabaría trasladándose al precio.