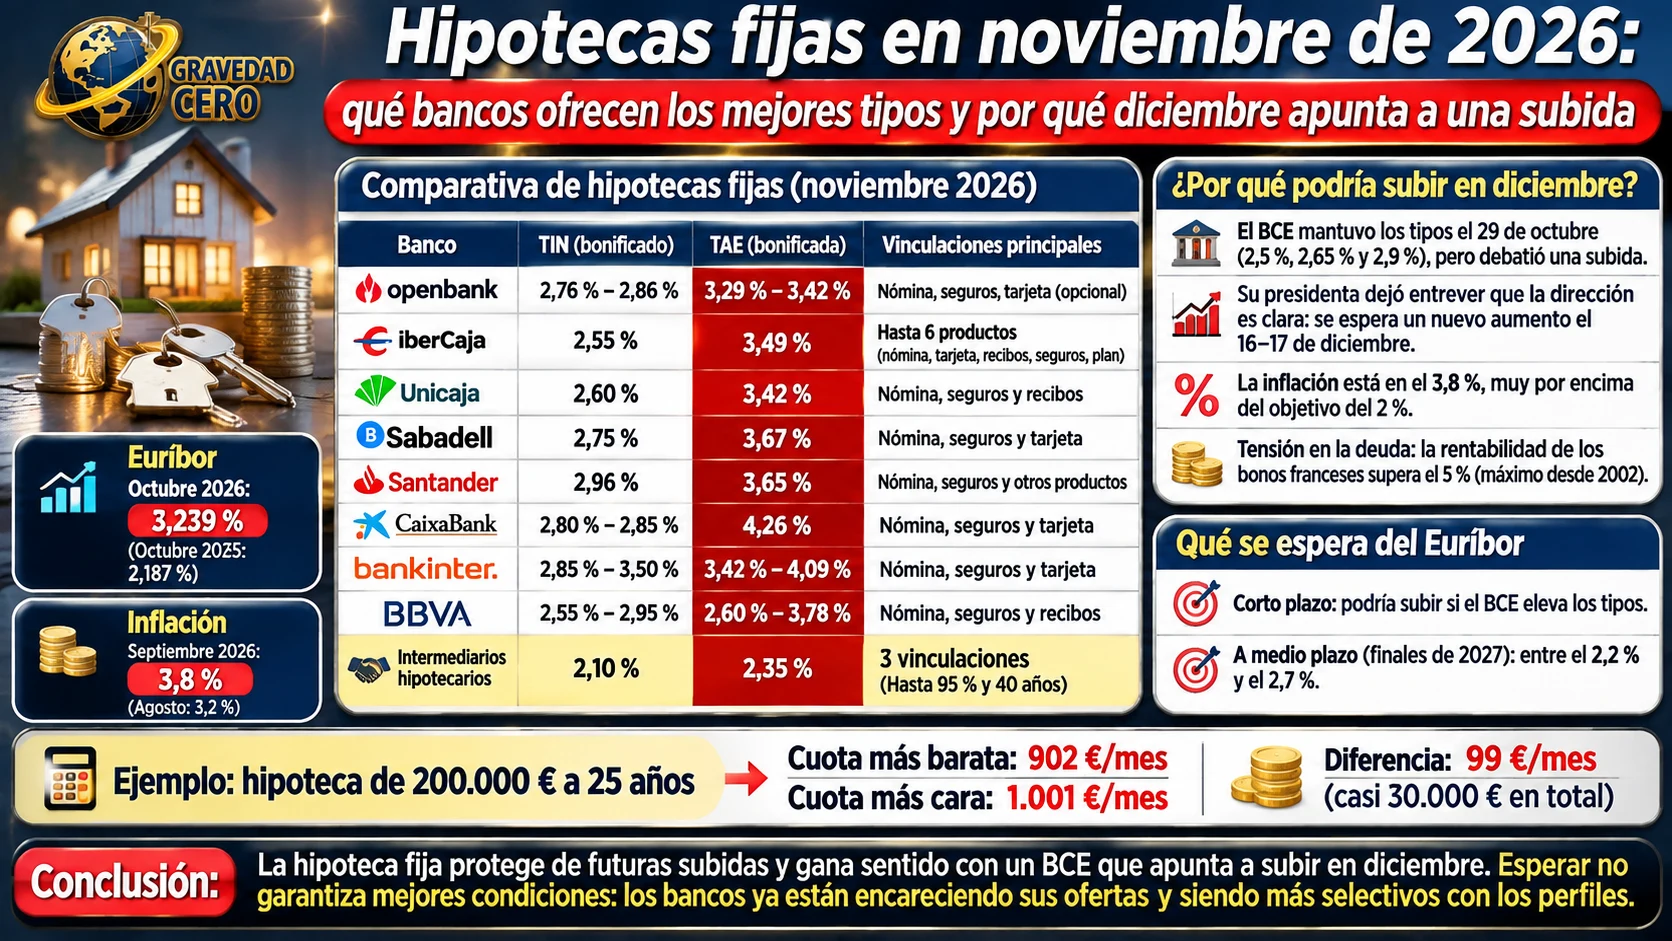
Quien busca hipoteca a tipo fijo este noviembre se encuentra con un mercado que ya no es el de hace un año. El Euríbor cerró octubre en el 3,239 %, algo más de un punto por encima del 2,187 % de octubre de 2025, y el tipo medio de las hipotecas fijas ronda el 3,10 %. Dentro de esa media, las diferencias entre bancos son grandes y dependen sobre todo de cuántos productos acepte contratar el cliente.
Conviene empezar por ahí: el tipo anunciado no es el que se paga. Casi todas las ofertas fijas más baratas son bonificadas, es decir, rebajan el interés a cambio de domiciliar la nómina, contratar seguros de hogar y de vida, usar una tarjeta o mantener recibos domiciliados. Esa rebaja puede suponer hasta un punto entero, pero los seguros y las comisiones que acompañan a la vinculación pueden encarecer el coste real. Por eso la TAE, que incorpora esos costes, es una guía más fiable que el TIN.
Con esa cautela, el ranking por TAE bonificada coloca arriba a Openbank, con un TIN en torno al 2,76 %-2,86 % y una TAE de entre el 3,29 % y el 3,42 %, que además es la más barata si el cliente no contrata ningún producto vinculado, con una TAE sin bonificar del 3,64 %. Le sigue Ibercaja, con el TIN bonificado más bajo del grupo, el 2,55 %, y una TAE del 3,49 %, aunque exige hasta seis productos para llegar a él, entre ellos nómina, tarjeta, recibos, seguros y un plan de aportación periódica, y limita el plazo a 25 años. Unicaja aparece con un 2,60 % de TIN y una TAE del 3,42 %, y Sabadell con un 2,75 % y una TAE del 3,67 %.
En un segundo escalón están Santander, con un TIN del 2,96 % y una TAE del 3,65 %, y CaixaBank, con un TIN del 2,80 %-2,85 % pero una TAE que sube hasta el 4,26 % por el coste de sus vinculaciones. El caso de Bankinter es llamativo: aparece con un 2,85 % bonificado en una comparativa y con un 3,50 % en otra, con una TAE de entre el 3,42 % y el 4,09 %, lo que ilustra hasta qué punto el resultado depende del perfil del cliente y de las bonificaciones que acepte. El BBVA, por su parte, figura con un TIN del 2,55 % y una TAE del 2,60 % sin ninguna vinculación en una comparativa, la más barata de todas, pero con un 2,95 % y una TAE del 3,78 % en otra, de modo que conviene confirmar las condiciones concretas.
Los intermediarios hipotecarios, por último, anuncian condiciones por debajo de las de los bancos: un TIN del 2,10 % y una TAE del 2,35 % con tres vinculaciones, con financiación de hasta el 95 % y plazos de hasta 40 años. Son las cifras más bajas del mercado, pero proceden de un único listado y se calculan para perfiles de ingresos altos y buena capacidad de ahorro.
En términos de cuota, para un préstamo de 200.000 euros a 25 años, las cuotas van de unos 902 euros en el caso más barato a unos 1.001 euros en el más caro, de modo que la diferencia entre elegir bien y elegir mal supera los 99 euros al mes, casi 30.000 euros a lo largo de la vida del préstamo. En la mayoría de los casos, además, los bancos financian hasta el 80 % del valor de la vivienda habitual, con alguna excepción para menores de 35 años que puede llegar al 95 %, no cobran comisión de apertura y aplican una compensación por amortización anticipada del 2 % durante los diez primeros años y del 1,5 % después.
La segunda pregunta es si en diciembre bajarán o subirán los tipos, y todo apunta a que subirán, no a que bajarán. El Banco Central Europeo mantuvo el 29 de octubre los tipos de referencia sin cambios: el 2,5 % para la facilidad de depósito, el 2,65 % para las operaciones principales de financiación y el 2,9 % para la facilidad marginal de crédito. La decisión fue unánime, pero el Consejo de Gobierno llegó a debatir una subida, y su presidenta dejó entender que la dirección está clara, una expresión que los analistas leen como el anuncio de un nuevo aumento en la reunión del 16 y 17 de diciembre. Sería la tercera subida del año, tras las de junio y septiembre.
La razón es la inflación. La general subió al 3,8 % en septiembre, desde el 3,2 % de agosto, empujada por una energía un 18,9 % más cara, muy por encima del objetivo del 2 %. La subyacente, sin energía, se quedó en el 2,3 %, y los salarios muestran presiones moderadas, de modo que el banco no ve todavía efectos de segunda ronda, pero advierte de que podrían aparecer más adelante. A ello se suman las tensiones en los mercados de deuda, con la rentabilidad de los bonos franceses por encima del 5 %, su nivel más alto desde 2002. Si la inflación no se modera, la probabilidad de una subida en diciembre es alta, y repercutiría en el Euríbor.
Para el Euríbor, el dato de octubre fue el primer descenso mensual tras tres subidas consecutivas, pero el último valor diario, el del 30 de octubre, fue del 3,306 %, por encima de la media del mes. Las previsiones a más largo plazo son más moderadas: para finales de 2027, los servicios de estudios de la banca esperan un Euríbor de entre el 2,2 % y el 2,7 %. Pero ya se ha visto este año que las previsiones se quedan cortas: las que situaban el techo de 2026 en el 3,15 % se superaron en septiembre.
Para quien decide ahora, el panorama plantea un dilema clásico. Una hipoteca fija protege de futuras subidas, y con un BCE que apunta a subir tiene sentido para quien necesite cerrar pronto y valore la certeza de la cuota. A cambio, supone renunciar a beneficiarse de posibles bajadas si el ciclo cambia en 2027. Los bancos, además, llevan semanas encareciendo sus ofertas y siendo más selectivos con los perfiles, así que esperar a diciembre no garantiza condiciones mejores. La decisión del BCE, en cualquier caso, llegará el 17 de diciembre.