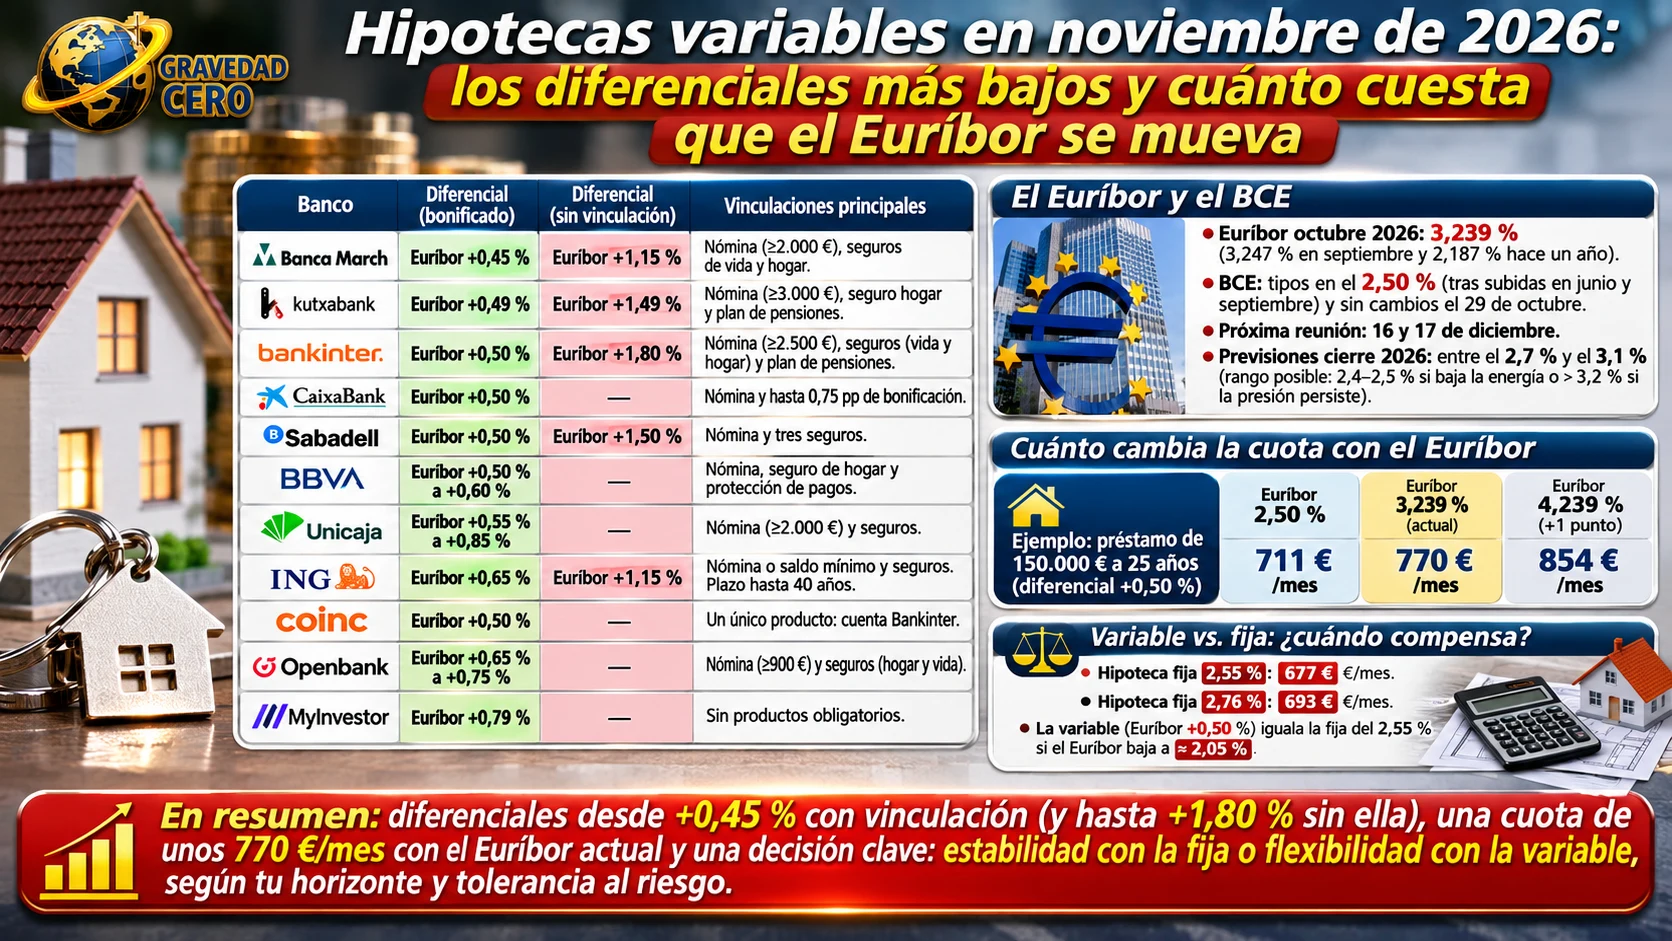
Con el Euríbor en el 3,239 % de media de octubre, apenas una décima por debajo del 3,247 % de septiembre y más de un punto por encima del 2,187 % de hace un año, elegir una hipoteca variable en noviembre de 2026 significa elegir un diferencial. Es lo único que se negocia: el índice lo pone el mercado. Y el mercado ofrece hoy una horquilla amplia, desde Euríbor + 0,45 % hasta Euríbor + 1,80 % según el banco y, sobre todo, según los productos que aceptes contratar.
El contexto: un Euríbor alto y un BCE en pausa
El BCE subió los tipos en junio y en septiembre, hasta el 2,50 % de depósito, y los mantuvo en la reunión del 29 de octubre. La próxima cita es el 16 y 17 de diciembre. El Euríbor no sigue al BCE de forma automática, de modo que una bajada puntual del índice no garantiza una cuota menor en la siguiente revisión. Las previsiones del sector para el cierre de 2026 se mueven entre el 2,7 % y el 3,1 %. Si los precios de la energía se moderan, el índice podría acercarse al 2,4–2,5 %; si la presión persiste, podría superar el 3,2 %.
Para ponerlo en euros: en un préstamo de 150.000 € a 25 años con un diferencial del 0,50 %, la cuota ronda los 770 € al mes con el Euríbor de octubre. Cada punto de Euríbor adicional la sube en unos 84 €; si el índice bajara hasta el 2,5 %, quedaría cerca de 711 €.
Las más baratas, con vinculación
Quien está dispuesto a domiciliar la nómina y contratar seguros encuentra los diferenciales más bajos del mercado.
Banca March ofrece Euríbor + 0,45 % si se domicilian ingresos recurrentes de al menos 2.000 € al mes y se contratan seguros de vida y hogar; sin esas condiciones, el diferencial sube a Euríbor + 1,15 %. Financia hasta el 80 % de la vivienda habitual a 30 años, sin comisión de apertura. Kutxabank queda en Euríbor + 0,49 % con nómina de al menos 3.000 € al mes, seguro de hogar y plan de pensiones, y sube hasta Euríbor + 1,49 % sin vinculación; su tipo inicial del primer año ronda el 2 %.
Bankinter y CaixaBank se sitúan en Euríbor + 0,50 %. Bankinter lo aplica tras tres años a un tipo inicial del 2,50 % y exige nómina, seguro de vida, seguro de hogar y plan de pensiones, además de ingresos superiores a unos 2.500 € mensuales; sin esos productos, el diferencial se dispara a Euríbor + 1,80 %, lo que la convierte en la más barata con vinculaciones y en la más cara sin ellas. CaixaBank arranca en el 2,70 % el primer año y bonifica 0,75 puntos por domiciliar la nómina. Sabadell mantiene Euríbor + 0,50 % con nómina y tres seguros, y Euríbor + 1,50 % sin ellos. BBVA anda entre Euríbor + 0,50 % y Euríbor + 0,60 % con nómina, seguro de hogar y protección de pagos, y Unicaja entre Euríbor + 0,55 % y Euríbor + 0,85 %, con nómina desde 2.000 € netos. ING aplica Euríbor + 0,65 % con nómina o saldo mínimo y seguros, y Euríbor + 1,15 % sin ellos; es la única donde la diferencia entre bonificada y sin bonificar es relativamente pequeña, y permite plazos de hasta 40 años.
Entre las ofertas con menos productos obligatorios destaca Coinc, con Euríbor + 0,50 % y un único producto vinculado, una cuenta de Bankinter; su tipo inicial del 2,50 % dura tres años.
Sin vinculaciones: MyInvestor y Openbank
MyInvestor es la referencia sin ataduras: Euríbor + 0,79 % desde el primer día, sin productos obligatorios, con un tipo inicial del 2,75 %. Openbank arranca en el 2 % el primer año y pasa a Euríbor + 0,65 % o Euríbor + 0,75 % según cómo se contrate, con revisión del tipo cada seis meses y sin comisión de apertura. Su descuento se gana con una nómina desde 900 € al mes y seguros de hogar y vida.
Qué significa esto en cuotas
Con 150.000 € a 25 años y el Euríbor de octubre, un diferencial del 0,50 % supone unos 770 € al mes. A Euríbor + 0,79 %, la cuota sube a unos 794 €, y a Euríbor + 1,50 %, el diferencial sin bonificar de varios bancos, a unos 854 €. La brecha entre contratar o no los productos vinculados son, por tanto, unos 84 € mensuales en este ejemplo, más de mil euros al año que habría que comparar con el coste real de los seguros y de mantener la nómina.
Variable frente a fija: el punto de equilibrio
Una fija al 2,55 % de TIN en el mismo préstamo cuesta en torno a 677 € al mes; a 2,76 %, unos 693 €. Una variable a Euríbor + 0,50 % solo igualaría esa cuota si el índice bajara hasta aproximadamente el 2,05 %. Mientras esté por encima, la variable sale más cara, y el coste de elegirla es apostar a que el Euríbor baje con suficiente rapidez y de forma sostenida. La ventaja de la variable es la flexibilidad: permite beneficiarse de una bajada y no ata a un tipo mientras los tipos están altos.
Cómo compararlas
El criterio más fiable es la TAE, no la cuota ni el tipo inicial: una cuota baja el primer año no implica un coste total menor. Las TAE bonificadas que se publican oscilan entre el 3,5 % y el 4,6 % según el banco, y las sin bonificar llegan al 5 %. También conviene mirar la comisión de amortización anticipada, que en las variables tiene un tope legal del 0,25 % en los tres primeros años o del 0,15 % en los cinco primeros, y calcular cuánto subiría la cuota con un Euríbor un punto más alto y si el presupuesto lo soportaría. Las entidades suelen limitar la cuota al 35 % de los ingresos netos.
La otra cara de la moneda
Quienes defienden la variable recuerdan que el ciclo de subidas del BCE puede estar cerca de su techo y que, si los tipos bajan en 2027, la cuota seguiría el camino. Quienes defienden la fija responden que la incertidumbre energética mantiene el riesgo al alza y que la tranquilidad de una cuota estable pesa más que la posible ganancia. Ninguna de las dos posturas gana por definición: depende del horizonte, del margen del presupuesto y de la tolerancia a que la cuota se mueva.