El 1 de enero de 2002 entró en circulación el euro y un euro equivalía a 166,386 pesetas. Veinticuatro años después, una pregunta sigue abierta en la mesa de cualquier familia: ¿cuánto ha cambiado realmente el coste de tener una vivienda? La respuesta no cabe en un solo número, porque comprar, alquilar y cobrar un sueldo han seguido caminos distintos. Y cuando se ponen juntos, aparece una paradoja: se abaratan el televisor, el ordenador y el teléfono móvil mientras la casa en la que se vive sigue condicionando el futuro económico de millones de personas.
La compra: expansión, caída y una recuperación que bate récord
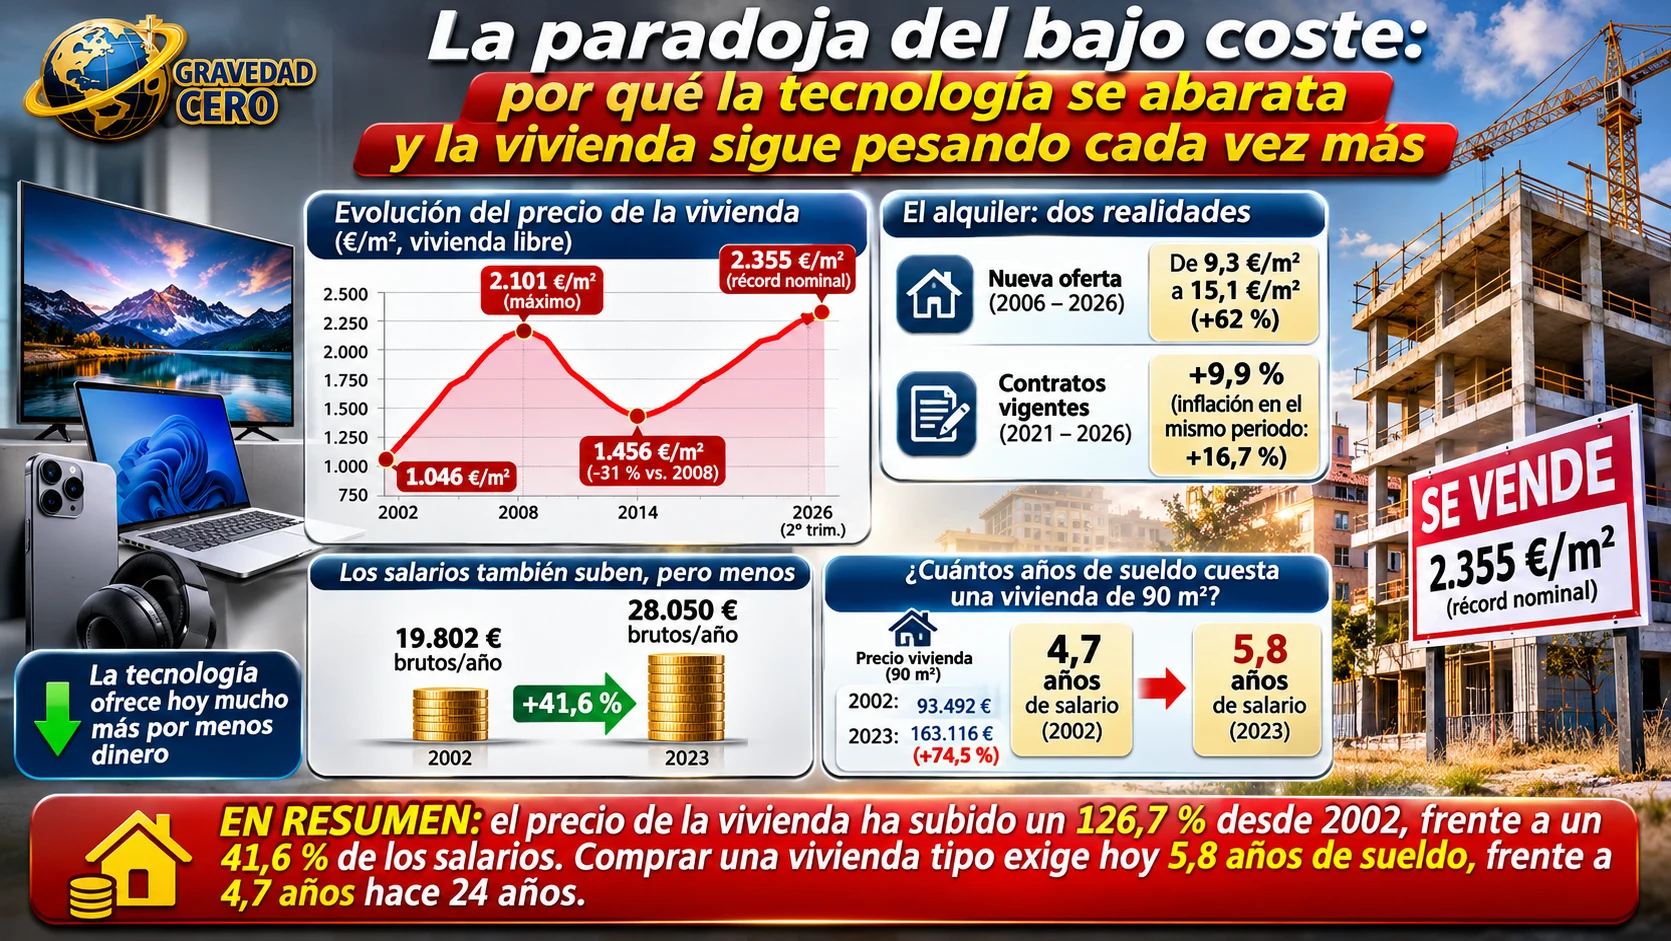
En 2002, el precio de la vivienda libre rondaba los 1.046 euros por metro cuadrado. La expansión posterior fue histórica: en el primer trimestre de 2008, el máximo de la burbuja, el metro cuadrado había alcanzado los 2.101 euros, el doble que seis años antes. Después llegó la crisis. Los precios cayeron durante años hasta tocar suelo en 2014, en torno a 1.456 euros por metro cuadrado, un 31 % menos que en el máximo. Y desde entonces comenzó una nueva etapa de recuperación que, en el segundo trimestre de 2026, ha llevado el precio a 2.355 euros por metro cuadrado, un récord nominal.
Ese récord tiene un matiz importante: en términos reales, es decir, descontando la inflación acumulada, el precio sigue por debajo del de 2008. El número que se ve en el cartel de la inmobiliaria es el más alto de la serie, pero el euro de hoy compra menos que el de hace dieciocho años, y esa diferencia explica por qué comparar precios nominales sin más puede dar una imagen exagerada, o incompleta, de lo que ha pasado.
El alquiler: dos mercados con el mismo nombre
El alquiler se convirtió en una alternativa para millones de personas, pero hablar de «el precio del alquiler» mezcla dos realidades distintas. La primera es la de quien busca piso hoy: el precio de la nueva oferta pasó de 9,3 euros por metro cuadrado al mes en agosto de 2006 a 15,1 euros en octubre de 2026, un 62 % más. La segunda es la de quien ya tiene un contrato en marcha: la subida de los alquileres vigentes entre diciembre de 2021 y marzo de 2026 es del 9,9 %, por debajo de la inflación general del mismo periodo, que se sitúa en el 16,7 %.
No son cifras comparables entre sí, porque miden cosas diferentes: una recoge precios anunciados, la otra, rentas ya pagadas. Pero juntas dibujan un mercado partido en dos. Quien ya está dentro de un contrato ha visto que su renta crece menos que los precios en general; quien entra de nuevo se encuentra con un salto considerable. La brecha entre estar dentro y estar fuera es, en buena medida, la brecha del alquiler.
Los salarios: subir no es ganar
Los salarios también han aumentado en términos nominales. El salario medio bruto anual pasó de 19.802 euros en 2002 a 28.050 euros en 2023, el último dato disponible: un 41,6 % más. En ese mismo recorrido, el precio de la vivienda por metro cuadrado ha subido un 126,7 %. Es decir, el sueldo ha crecido, pero a un ritmo de poco más de una tercera parte del que ha seguido el precio de la vivienda. Una subida de sueldo no significa necesariamente una mejora del poder adquisitivo, y esa distancia es la que separa lo que se cobra de lo que se puede comprar con ello.
El cálculo: cuántos años de sueldo cuesta una casa
Para medir lo que esa distancia supone, basta tomar una vivienda tipo de 90 metros cuadrados. En 2002 valía unos 93.492 euros; en 2023 su valor llegaba a 163.116 euros, un 74,5 % más. Con el salario medio bruto de cada momento, comprarla exigía 4,7 años de salario íntegro en 2002 y 5,8 años en 2023. La cuestión no es únicamente cuánto cobramos, sino qué podemos permitirnos con ese dinero.
Este cálculo tiene sus límites, y conviene tenerlos presentes. Es un cálculo sobre el salario bruto, sin impuestos ni financiación, y no incluye ni la evolución de los tipos de interés, que condicionan la cuota, ni el efecto de tener dos sueldos en la misma casa. Además, mezcla periodos distintos: el precio de la vivienda llega hasta 2026 y el último dato salarial disponible es de 2023. Lo que sí muestra con claridad es la dirección: la relación entre ingresos y precios se ha deteriorado, y comprar o alquilar depende cada vez más de esa relación.
La paradoja
Mientras tanto, la tecnología hace justo lo contrario. Un televisor, un ordenador o un teléfono móvil ofrecen hoy muchas más prestaciones que hace dos décadas por un precio que, en términos relativos, pesa menos en el bolsillo. Esa es la paradoja del bajo coste: se abaratan los bienes que se renuevan cada pocos años, pero las necesidades esenciales, como la vivienda, siguen condicionando nuestro futuro económico. Hace veinticuatro años, ahorrar el equivalente a cuatro años y siete meses de salario bruto bastaba para comprar una vivienda tipo de 90 metros cuadrados; hoy hacen falta 5,8 años.