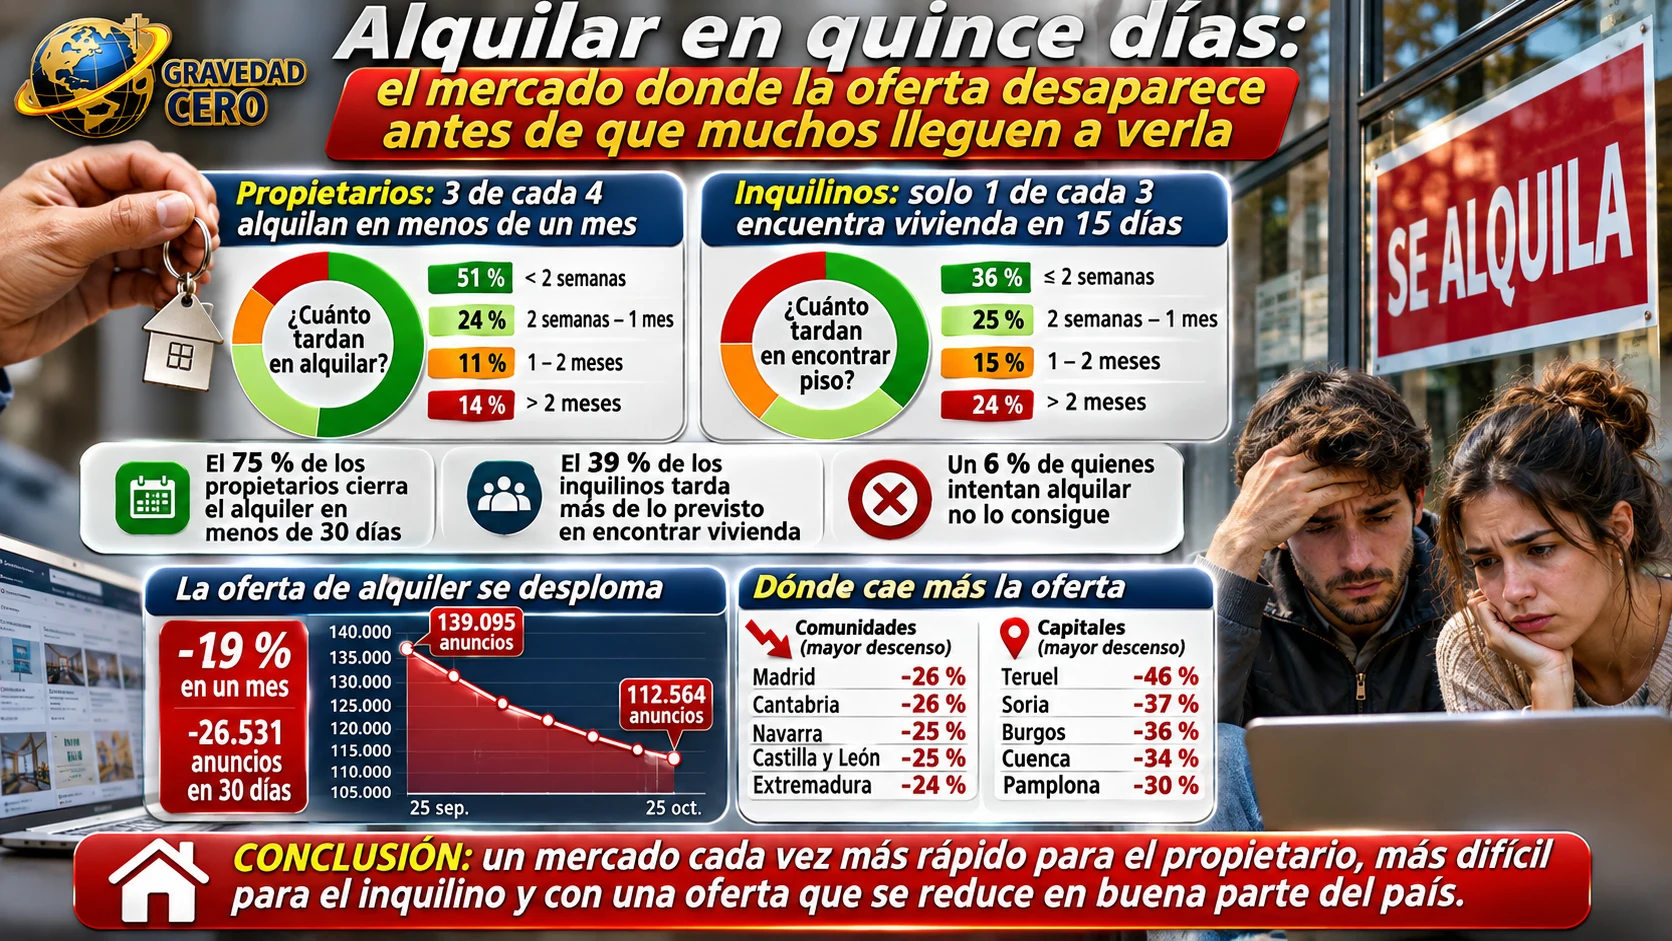
Si eres propietario y sacas tu vivienda al mercado del alquiler, lo más probable es que tengas inquilino en menos de dos semanas. Si eres inquilino, lo más probable es que ese mismo piso ya no esté cuando llegues. Las dos cosas son ciertas a la vez, y los datos del primer semestre de 2026 muestran cómo conviven: el 51 % de los propietarios alquiló en menos de dos semanas, pero solo el 36 % de los inquilinos encontró vivienda en ese plazo. Detrás de esa diferencia hay un mercado en el que la oferta se agota rápido y la demanda sobra.
Los propietarios: tres de cada cuatro, en menos de un mes
El 51 % de los propietarios cerró el alquiler en menos de dos semanas, frente al 52 % del mismo periodo de 2025. Otro 24 % tardó entre dos semanas y un mes, de modo que el 75 % alquiló en menos de treinta días. El 11 % necesitó entre uno y dos meses y el 14 % más de dos. La rapidez, además, supera las expectativas: el 40 % encontró inquilino antes de lo previsto, el 45 % dentro del plazo esperado y solo el 16 % más tarde de lo que pensaba.
Es una foto de un mercado en el que el propietario manda. Cuando casi la mitad de las viviendas se alquila en quince días, el margen para negociar la renta, las condiciones o la duración del contrato se estrecha del lado de quien busca.
Los inquilinos: la mitad, en un mes; uno de cada cuatro, más de dos
Del lado de quien busca, el panorama es más duro. El 36 % encontró piso en dos semanas o menos, dos puntos más que un año antes; el 25 %, entre dos semanas y un mes; el 15 %, entre uno y dos meses, y el 24 % necesitó más de dos meses, tres puntos más que en 2025. Es decir, el grupo que más crece es el que más tarda.
La percepción sigue ese patrón. El 39 % dice que tardó más de lo previsto (el 18 % «algo más» y el 21 % «mucho más»), frente al 43 % del año anterior; el 34 % tardó lo esperado, tres puntos más. La sensación mejora ligeramente, pero hay una parte considerable de inquilinos para la que el proceso se alarga.
Y un 6 % de los mayores de 18 años que intentaron alquilar una vivienda o una habitación no lo consiguió. Los motivos que dan son, por orden, el precio (58 %, frente al 61 % del año anterior), la escasez de oferta en la zona (42 %), no encontrar una vivienda adecuada (32 %), no cumplir los requisitos de los propietarios (24 %), que no se admitan mascotas (21 %) y las dificultades de financiación (9 %). La falta de oferta sigue siendo el principal cuello de botella del mercado.
Y la oferta, cada vez más corta
Ese cuello de botella se estrecha. En el último mes, entre el 25 de septiembre y el 25 de octubre, la oferta de alquiler cayó un 19 % y desaparecieron 26.531 anuncios en treinta días, contando el alquiler permanente y el de temporada. El descenso coincide en el tiempo con la aprobación de los primeros decretos de vivienda el 29 de septiembre, derogados después por la mayoría del Congreso, y con los dos reales decretos del 6 de octubre, cuya convalidación sigue pendiente en la Diputación Permanente.
Conviene separar la coincidencia de la causa. Que la oferta baje después de los decretos no demuestra que los decretos sean el motivo; el mes analizado también incluye el final del verano y la salida de anuncios de temporada. Pero la caída no es uniforme, y eso da pistas: es mayor en las zonas con precios topados y menor en las que no los tienen. Quienes defienden la regulación responden que la oferta ya llevaba tiempo contrayéndose y que los precios altos son el origen del problema, no su consecuencia. Quienes la critican ven en las cifras la confirmación de que la incertidumbre regulatoria saca viviendas del mercado.
Dónde cae más la oferta
Por comunidades autónomas, doce regiones pierden más del 20 %: Madrid y Cantabria (-26 %), Navarra y Castilla y León (-25 %), Extremadura y Aragón (-24 %), Galicia (-23 %), La Rioja y Euskadi (-22 %), y Cataluña, Asturias y Castilla-La Mancha (-21 %). Más moderadas son las caídas de Murcia (-18 %), la Comunitat Valenciana (-17 %), Andalucía (-16 %) y Canarias (-15 %).
Entre las capitales, Teruel lidera el descenso con un 46 %, seguida de Soria (-37 %), Burgos (-36 %) y Cuenca (-34 %). Pamplona cae un 30 %, Lleida un 29 %, Madrid y Valencia un 27 %, Vitoria un 27 %, Barcelona y A Coruña un 25 %, San Sebastián y Girona un 24 %, Sevilla un 23 % y Bilbao un 21 %. En el extremo contrario, Palma baja solo un 6 %, Santa Cruz de Tenerife un 10 %, y Málaga y Albacete un 11 %. Entre las provincias, Soria (-39 %) y Burgos (-36 %) encabezan las pérdidas, mientras Baleares permanece en el 0 %. Ceuta (+6 %) es el único lugar donde crece.