
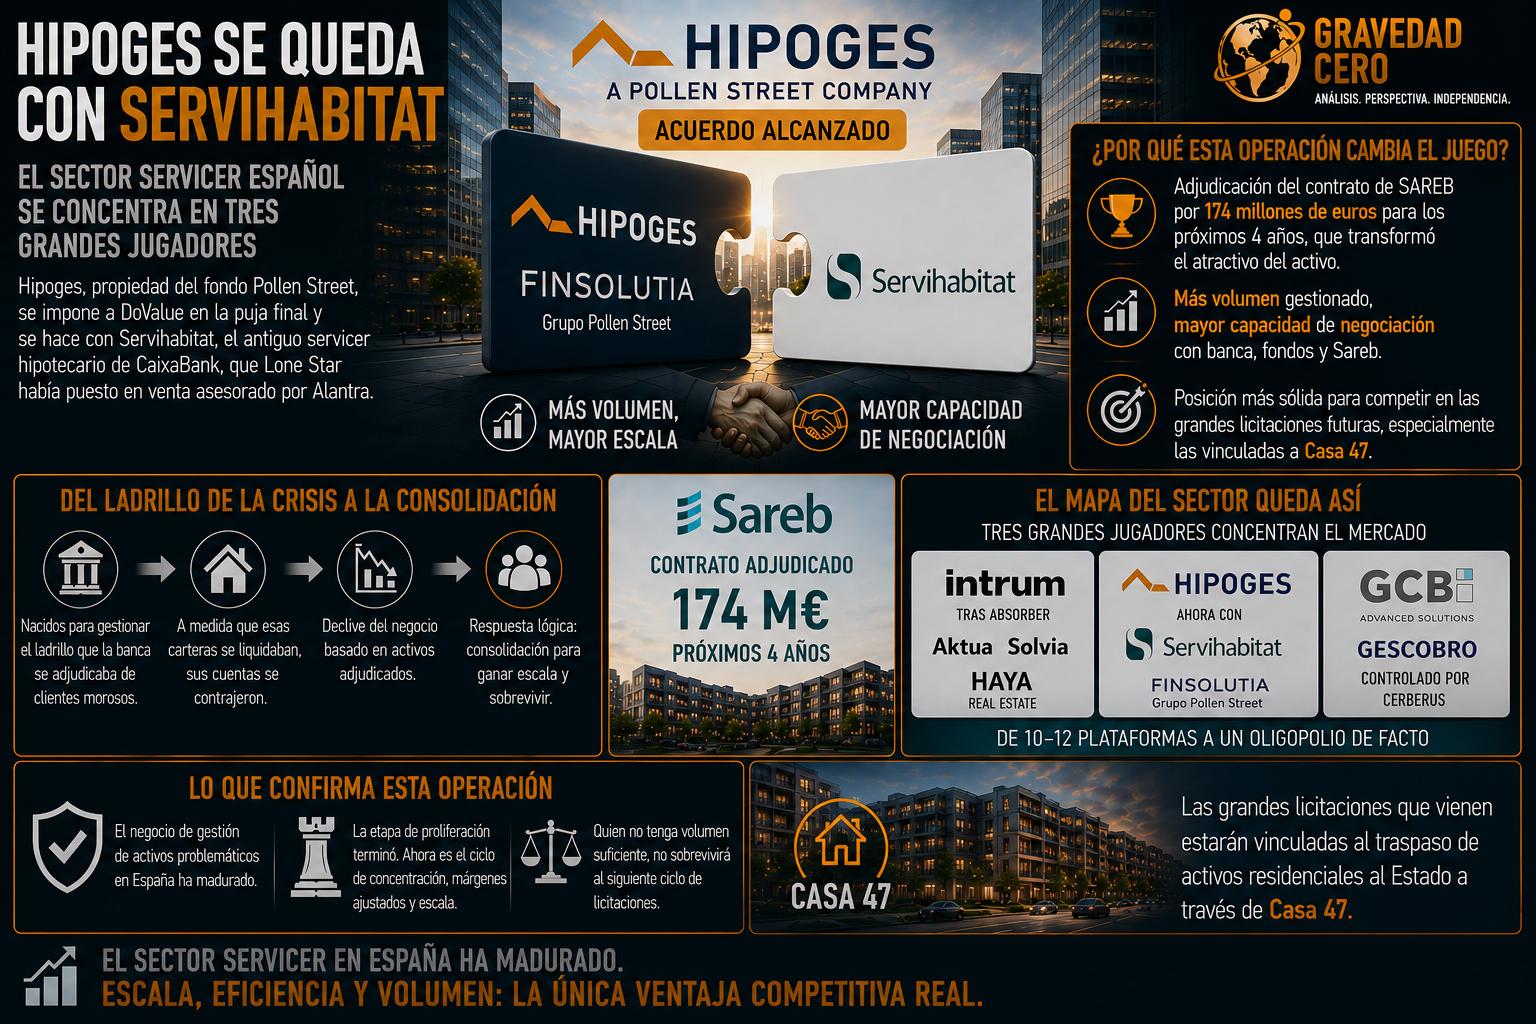
El proceso de venta de Servihabitat ha llegado a su fin. Hipoges, propiedad del fondo Pollen Street, se ha impuesto a DoValue en la puja final y se hace con el antiguo servicer hipotecario de CaixaBank, que Lone Star había puesto en venta asesorado por Alantra.
La operación no es una sorpresa para quien sigue de cerca el sector. El factor diferencial que transformó esta subasta y atrajo a compradores con capacidad financiera fue la reciente adjudicación del contrato de Sareb, valorado en 174 millones de euros para los próximos cuatro años. Sin ese contrato, Servihabitat era un activo en declive. Con él, la historia cambiaba.
Servihabitat, creada originalmente por CaixaBank y vendida primero a TPG y luego a Lone Star, es el ejemplo más visible de lo que le ha ocurrido al sector servicer en España desde la crisis financiera: nacidos para gestionar el ladrillo que la banca se adjudicaba de clientes morosos, estos gestores vieron cómo sus cuentas se contraían a medida que esas carteras se liquidaban. La respuesta lógica ha sido la consolidación.
El mapa del sector queda ahora considerablemente simplificado. Intrum, tras absorber Aktua, Solvia y Haya Real Estate, y el propio Hipoges, junto a Gescobro —controlado por Cerberus—, se consolidan como los tres grandes actores del mercado. Lo que hace unos años era un ecosistema de diez o doce plataformas compitiendo por los mismos contratos es hoy un oligopolio de facto.
Para Hipoges, la compra de Servihabitat tiene una lógica clara: más volumen de activos gestionados, mayor capacidad de negociación con los grandes mandantes —banca, fondos y Sareb— y una posición más sólida para competir en las grandes licitaciones que irán surgiendo en los próximos años, especialmente las vinculadas al traspaso de activos residenciales al Estado a través de Casa 47.
Lo que esta operación confirma es que el negocio de gestión de activos problemáticos en España ha madurado. La etapa de proliferación de plataformas terminó hace años. Ahora toca el ciclo de concentración, márgenes ajustados y escala como única ventaja competitiva real. Quien no tenga volumen suficiente, no sobrevivirá al siguiente ciclo de licitaciones.