Cada vez que el debate sobre la vivienda vuelve a la actualidad, aparece la misma consigna: más vivienda pública. Frente a ella, una corriente económica de corte liberal sostiene que es un error, porque redistribuir un bien escaso sin atacar la causa de su escasez es, en sus palabras, administrar el síntoma y perpetuar la enfermedad. Su receta se resume en tres ideas: libertad para construir, seguridad jurídica para invertir y ausencia de intervencionismo. Conviene detenerse en cómo la desarrollan, porque es una de las dos grandes lecturas del problema, y porque algunas de sus propuestas se cruzan con lo que el Gobierno está legislando ahora.
El diagnóstico: un problema de oferta
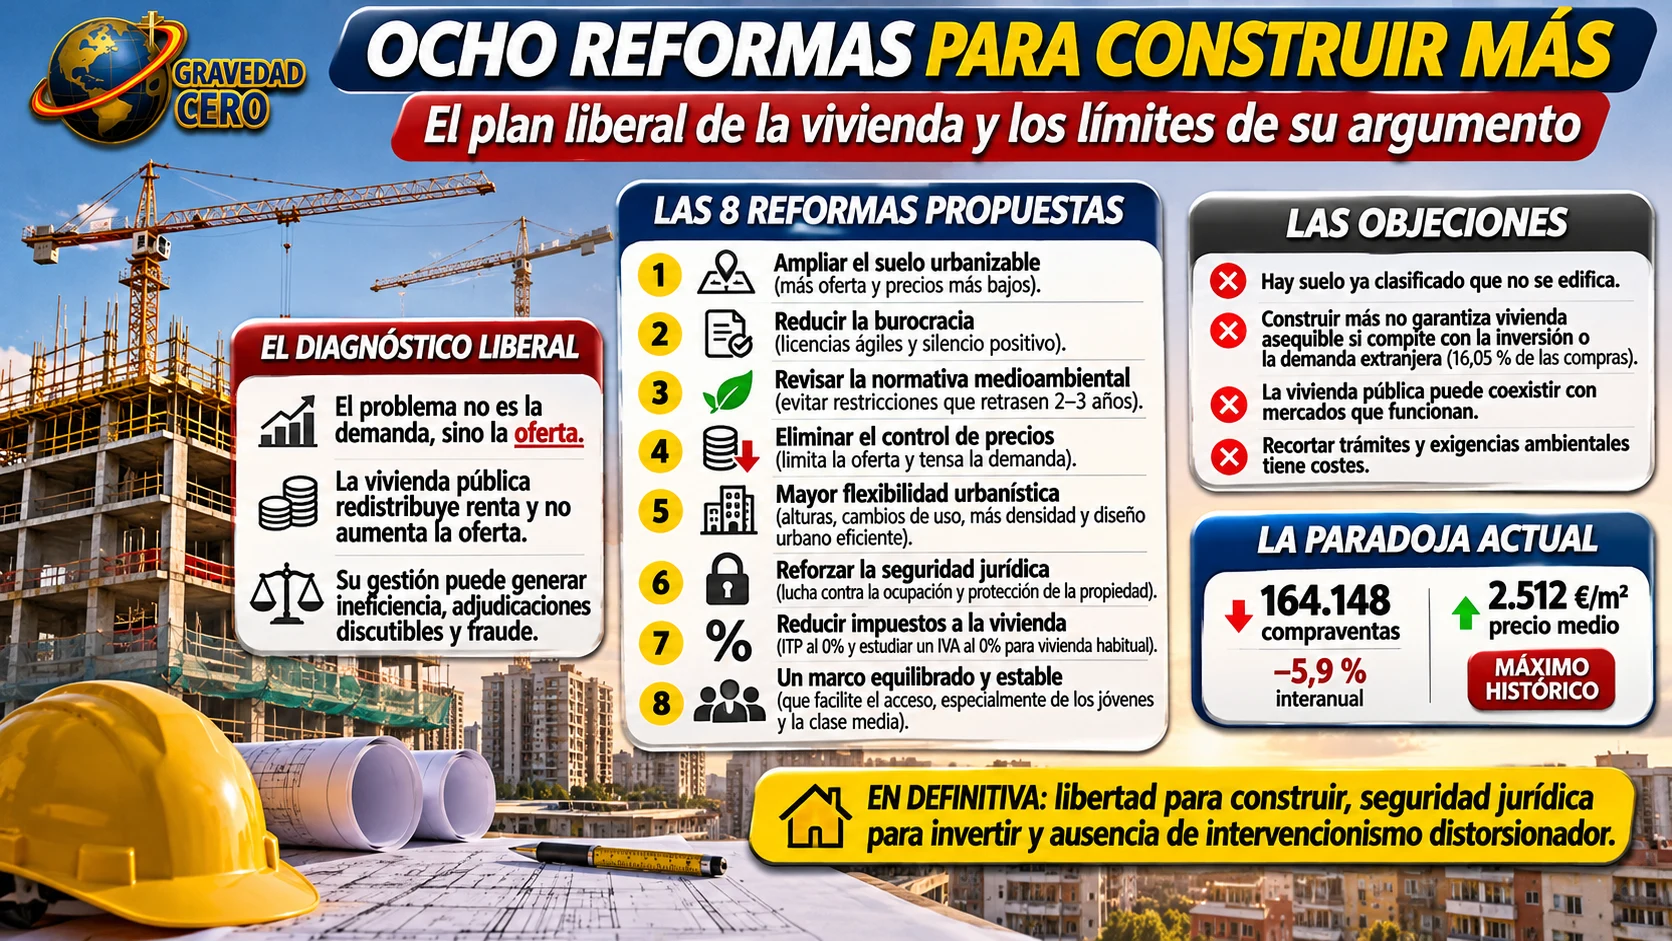
El argumento central es que el problema de la vivienda en España no es de demanda, sino de oferta. La población crece en determinadas áreas, los hogares son cada vez más pequeños y la movilidad laboral aumenta, pero esa demanda choca con un suelo rígido, una normativa urbanística restrictiva y una burocracia que ralentiza cualquier promoción. Si la oferta no puede reaccionar con agilidad, sostiene esta lectura, el ajuste se produce por la vía de los precios, y ninguna batería de controles o subsidios puede alterar esa lógica sin generar efectos secundarios peores.
Sobre la vivienda pública, la crítica es doble. Por un lado, se financia con impuestos generales para beneficiar a colectivos concretos, de modo que unos pagan de forma permanente y otros reciben de forma continuada, sin que el mercado aumente su capacidad productiva. Por otro, cuando el recurso es escaso y la asignación depende del poder administrativo, afirman, el riesgo de ineficiencia, adjudicaciones discutibles e incluso fraude no es marginal.
Más suelo y menos trámites
La primera propuesta es ampliar la disponibilidad de suelo urbanizable, lo que, según este planteamiento, impulsaría de forma muy marcada el tamaño de la oferta y, con ello, reduciría el precio. La segunda es acompañar esa liberalización con una reducción de la burocracia al mínimo posible y agilizar la tramitación de licencias, con la aplicación efectiva del silencio positivo. La tercera apunta a la normativa medioambiental, que consideran una restricción excesiva y no siempre justificada, capaz de retrasar dos o tres años la construcción de viviendas.
Fuera los controles de precios
La cuarta propuesta es eliminar las políticas de control de precios. Su razonamiento es que la limitación de las rentas expulsa a ciudadanos que querrían alquilar y que, ante la dificultad, recurren a la compra, lo que tensa la demanda y los precios en un entorno de escasez.
Altura, densidad y diseño urbano
La quinta es la más técnica: flexibilizar la limitación de alturas según las necesidades demográficas, facilitar los cambios de uso a residencial, aumentar la densidad de viviendas y la edificabilidad en los nuevos desarrollos y eliminar los límites de densidad de población. También plantean adaptar el diseño urbanístico para que no se consuma suelo edificable en grandes calzadas y avenidas con sobrecapacidad, infrautilizadas.
Seguridad jurídica
La sexta busca reforzar la seguridad jurídica con un cambio normativo contra la ocupación que permita recuperar de inmediato una vivienda ocupada ilegalmente y que elimine el riesgo de cambios normativos que afecten a la propiedad. Su tesis es que ello mejoraría la oferta de alquiler y aliviaría los precios, tanto en el alquiler como, por menor demanda, en la compra.
Menos impuestos, pero en el orden adecuado
La séptima plantea analizar una reducción de los impuestos a la vivienda, incluso su eliminación. En la segunda mano, las comunidades autónomas pueden reducir al 0 % el tipo del impuesto de transmisiones patrimoniales para la vivienda habitual, y, en el IVA, el Gobierno podría pedir a la Unión Europea que incluya la vivienda habitual entre los bienes con tipo cero. La clave es el orden: la bajada de impuestos debería llegar justo después de liberalizar el suelo y eliminar la burocracia, para que ese ahorro no se traslade al precio si persiste la escasez de oferta.
Una clase media atrapada
La octava propone un marco más equilibrado que el actual, que según esta lectura tapona las posibilidades de los jóvenes, con gran incidencia en la clase media. Esta no puede acceder a una vivienda de ayudas públicas porque su renta supera el listón, pero con todos los impuestos que paga y los que gravan la vivienda, tampoco tiene capacidad para comprar una.
Lo que se le discute
Este diagnóstico tiene fuerza, pero no es el único posible, y conviene contrastarlo. Los críticos señalan que en muchas zonas el problema no es la falta de suelo urbanizable sino el suelo ya clasificado que no se edifica, y que construir más no garantiza que la vivienda llegue a quien la necesita si compite con la demanda de inversión o de compradores extranjeros, que en el último trimestre alcanzaron un máximo histórico del 16,05 % de las compras. Recuerdan también que la experiencia internacional con vivienda pública de calidad, en algunos países, muestra que puede coexistir con mercados que funcionan, y que los efectos de los topes de precios sobre la oferta son objeto de debate, no de consenso. Y advierten de que recortar trámites y exigencias ambientales tiene costes que no aparecen en el balance de una promoción. Las dos lecturas, además, no se excluyen del todo: el propio decreto aprobado por el Gobierno combina topes y prórrogas con deducciones fiscales y préstamos para la entrada.
Los datos más recientes dibujan una paradoja que ambas posturas utilizan en su favor: en el tercer trimestre de 2026 se vendieron 164.148 viviendas, un 5,9 % menos que hace un año, y el precio medio marcó un máximo histórico de 2.512 euros por metro cuadrado.