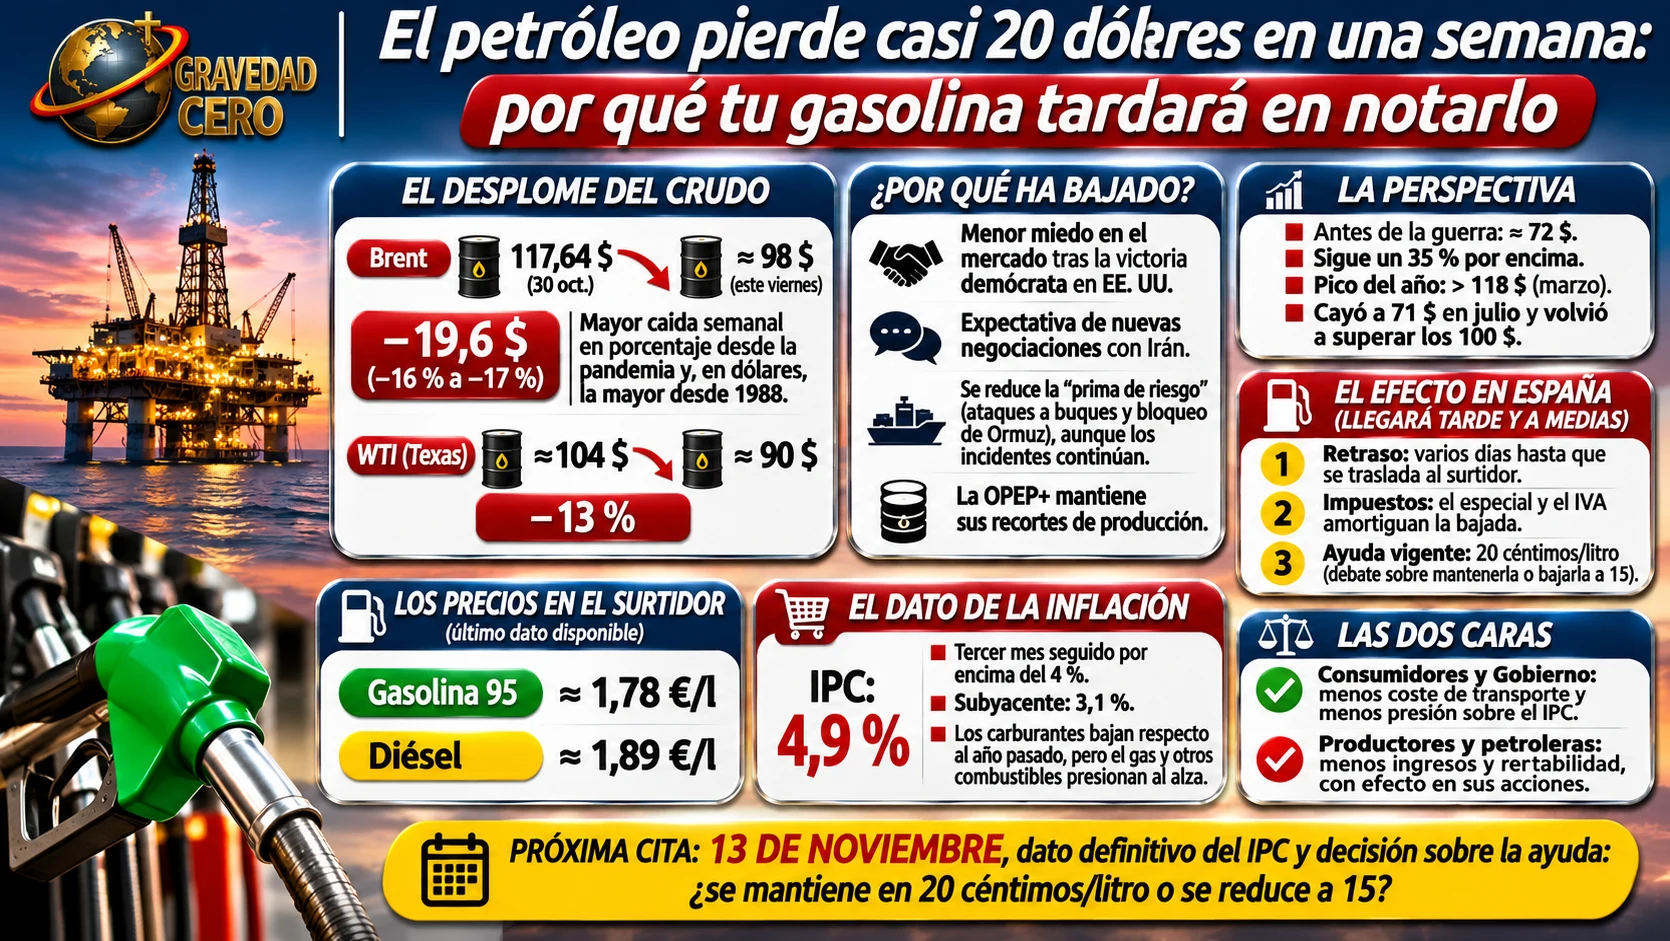
El barril de Brent ha pasado de cerrar en 117,64 dólares el 30 de octubre a cotizar en torno a 98 este viernes. Son más de 19 dólares en cinco sesiones, una caída del 16 % que rondaría el 17 % según el momento del día. Es la mayor bajada semanal en porcentaje desde que empezó la pandemia y, en términos absolutos, la mayor de la que hay registro desde 1988. El miércoles llegó a perder cerca de un 9 % en una sola sesión y tocó mínimos de dos meses. El crudo de Texas ha seguido el mismo camino, de unos 104 dólares a unos 90, un 13 % menos.
La explicación no está en que haya aparecido de repente más petróleo, sino en que el mercado ha dejado de pagar una parte del miedo. Desde que estalló la guerra con Irán a finales de febrero, el precio llevaba incorporada una prima de riesgo por los ataques a buques, el bloqueo del estrecho de Ormuz y la escasez. Esta semana, la victoria demócrata en las elecciones legislativas de Estados Unidos ha hecho pensar a los operadores que la Casa Blanca tendrá más límites políticos y que se reabrirán las negociaciones con Teherán. Con esa expectativa, parte de esa prima se ha evaporado. Algunos diferenciales del crudo de Oriente Medio han vuelto a niveles previos al conflicto, y los envíos desde el Golfo muestran signos de recuperación.
Conviene mirar la cifra con perspectiva. Antes de la guerra, el Brent rondaba los 72 dólares; con 98 sigue un 35 % por encima. El pico del año llegó a final de marzo, por encima de los 118 dólares, y desde entonces el precio ha subido y bajado al ritmo de cada titular: cayó hasta los 71 dólares en julio, cuando las tensiones se relajaron, y volvió a superar los 100 poco después. La caída de esta semana encaja con ese patrón. Es una apuesta por la diplomacia, no un cambio de fondo en la oferta, y los propios analistas avisan de que, sin avances concretos, los precios podrían no mantenerse a la baja. Mientras tanto, los ataques a petroleros en el Golfo y en Ormuz continúan a un ritmo casi récord, y esta semana dos buques más han chocado con minas.
La otra pata que sostiene el suelo del mercado es la OPEP+, que reafirmó el 1 de noviembre sus recortes voluntarios adicionales y revisará su posición a finales de mes. Las existencias comerciales de Estados Unidos, en torno a 410 millones de barriles, no apuntan a un exceso de oferta.
En España el efecto práctico llegará tarde y a medias, por tres motivos. El primero es el retraso: las gasolineras ajustan su precio con varios días de desfase respecto al producto refinado que se cotiza en el Mediterráneo, y el diésel suele recoger antes la bajada porque su margen de refino se había comprimido. El segundo son los impuestos. El impuesto sobre hidrocarburos y el IVA amortiguan en porcentaje cualquier movimiento del crudo, de modo que un 16 % menos de petróleo no es un 16 % menos en el surtidor. El tercero es la rebaja fiscal de 20 céntimos por litro que el Gobierno aprobó tras las subidas de septiembre. Según los últimos datos semanales disponibles, la gasolina de 95 costaba unos 1,78 euros el litro y el diésel unos 1,89 a mediados de octubre, con esa rebaja ya incluida. Si el abaratamiento del crudo se consolida, el margen para retirar la ayuda crece; si la prima de riesgo vuelve, el golpe sería doble.
El telón de fondo es una inflación que no da tregua. El IPC se mantuvo en el 4,9 % en octubre, tercer mes seguido por encima del 4 % y el nivel más alto desde febrero de 2023, con la subyacente en el 3,1 %. Los carburantes bajaron más que hace un año y restaron presión al índice, pero el gas y los combustibles líquidos tiraron en sentido contrario. Una gasolina más barata aliviaría el dato general en los próximos meses, aunque el gas y la inercia de los precios seguirán empujando. Para el Banco Central Europeo, que ya aplazó en marzo sus bajadas de tipos por esta guerra, un petróleo a la baja es una buena noticia, pero lejos de suficiente para cambiar sus planes.
Hay además dos lecturas opuestas que conviene tener presentes. Para el Gobierno y para los consumidores, un crudo más barato es oxígeno inmediato: menos coste de transporte, menos presión sobre el IPC y menos necesidad de mantener una ayuda que cuesta dinero público. Para los países y empresas productoras, y para las inversiones en nuevos yacimientos, una caída de casi 20 dólares por barril en una semana recorta ingresos y rentabilidad, como ya se nota en la cotización de varias petroleras.
La próxima cita está ya en el calendario. El 13 de noviembre se publicará el dato definitivo del IPC, y se sabrá si la rebaja de los carburantes se mantiene en 20 céntimos por litro o se reduce a 15.