
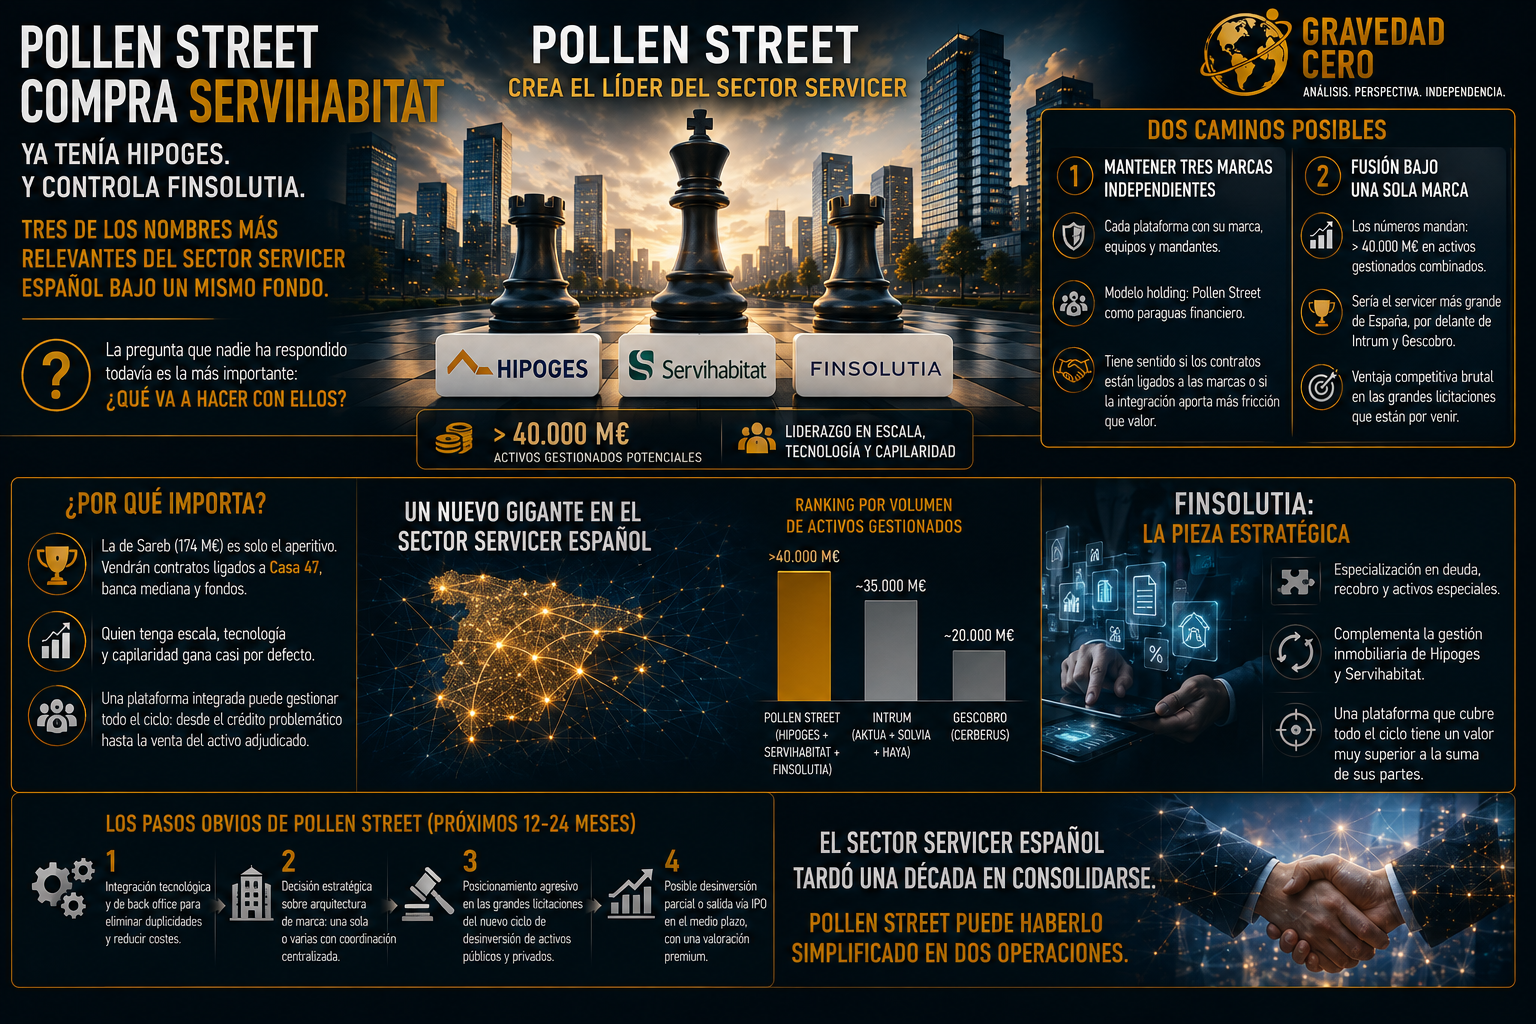
Hay dos caminos posibles y ambos tienen su lógica.
El primero es mantener las tres marcas operando de forma independiente, con estructuras separadas, equipos distintos y relaciones comerciales propias con cada mandante. Es el modelo holding: Pollen Street como paraguas financiero y cada plataforma compitiendo en su nicho. Tiene sentido si los contratos actuales están ligados a las marcas, si los clientes institucionales —banca, fondos, Sareb— prefieren diversificar proveedores o si la integración tecnológica y de equipos presenta más fricción que valor.
El segundo camino es la fusión bajo una sola marca. Y aquí los números hablan solos. Hipoges gestiona activos por encima de los 20.000 millones de euros. Servihabitat, antes de perder el contrato de Sareb, superaba también esa cifra. Finsolutia añade capacidad en gestión de deuda, recobro y activos especiales. Si Pollen Street fusiona las tres plataformas, estaría creando el servicer más grande de España por volumen de activos gestionados, por delante de Intrum —que absorbió Aktua, Solvia y Haya— y de Gescobro, el brazo servicer de Cerberus.
Una marca única con ese volumen tendría una ventaja competitiva brutal en las grandes licitaciones. La de Sareb que acaba de ganar Hipoges es solo el aperitivo. En los próximos años van a salir al mercado contratos vinculados al traspaso de activos residenciales al Estado a través de Casa 47, gestión de carteras de banca mediana y posiblemente nuevas desinversiones de fondos con activos problemáticos en balance. Quien tenga escala, tecnología y capilaridad gana esas licitaciones casi por defecto.
Los pasos obvios de Pollen Street en los próximos 12 a 24 meses apuntan en una dirección bastante clara. Primero, integración tecnológica y de back office para eliminar duplicidades y reducir costes de estructura. Segundo, decisión estratégica sobre arquitectura de marca: una sola o varias con coordinación centralizada. Tercero, posicionamiento agresivo en las grandes licitaciones que van a abrirse con el nuevo ciclo de desinversión de activos públicos. Y cuarto, posible desinversión parcial o salida vía IPO en el medio plazo, una vez consolidada la plataforma y con un track record de gestión integrada que justifique una valoración premium.
Finsolutia es la pieza que menos se menciona en este debate y probablemente la más estratégica. Su especialización en deuda y activos especiales complementa perfectamente la gestión inmobiliaria de Hipoges y Servihabitat. Una plataforma que puede gestionar el ciclo completo —desde el crédito problemático hasta la venta del activo adjudicado— tiene un valor muy superior a la suma de sus partes.
El sector servicer español tardó una década en consolidarse. Pollen Street puede haberlo simplificado en dos operaciones.