
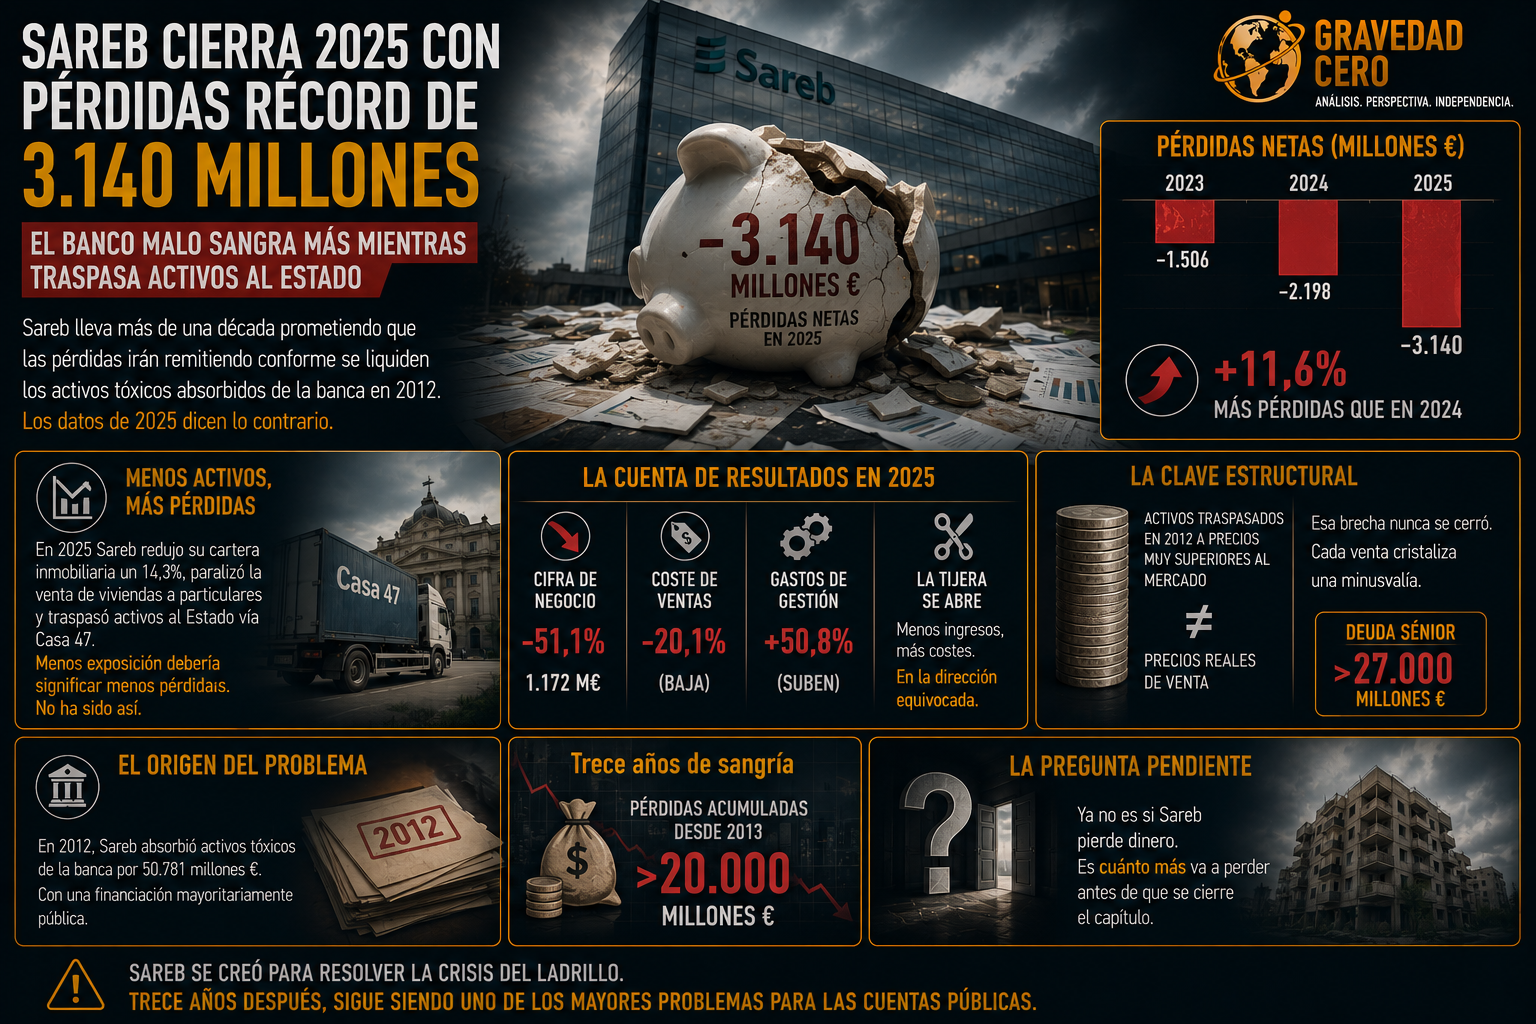
El banco malo lleva más de una década prometiendo que las pérdidas irán remitiendo conforme se liquiden los activos tóxicos absorbidos de la banca en 2012. Los datos de 2025 dicen lo contrario.
Sareb cerró el ejercicio con pérdidas netas de 3.140 millones de euros, un 11,6% más que en 2024. Y un año antes, 2.198 millones. La curva no baja. Sube.
Lo que hace especialmente llamativo este resultado es el contexto: en 2025 Sareb redujo su cartera inmobiliaria un 14,3%, paralizó la venta de viviendas a particulares y traspasó activos al Estado vía Casa 47. Menos exposición debería significar menos pérdidas. No ha sido así.
La cifra de negocio cayó un 51,1%, hasta 1.172 millones. El coste de ventas bajó solo un 20,1%. Los gastos de gestión subieron un 50,8%. Menos ingresos, más costes. La tijera se abre en la dirección equivocada.
La clave estructural sigue siendo la misma desde el origen: los activos se traspasaron en 2012 a precios muy superiores a los que el mercado pagó después. Esa brecha nunca se cerró. Cada venta cristaliza una minusvalía. Y la deuda sénior todavía supera los 27.000 millones.
Trece años después, las pérdidas acumuladas superan los 20.000 millones. La pregunta ya no es si Sareb pierde dinero. Es cuánto más va a perder antes de que se cierre el capítulo.