
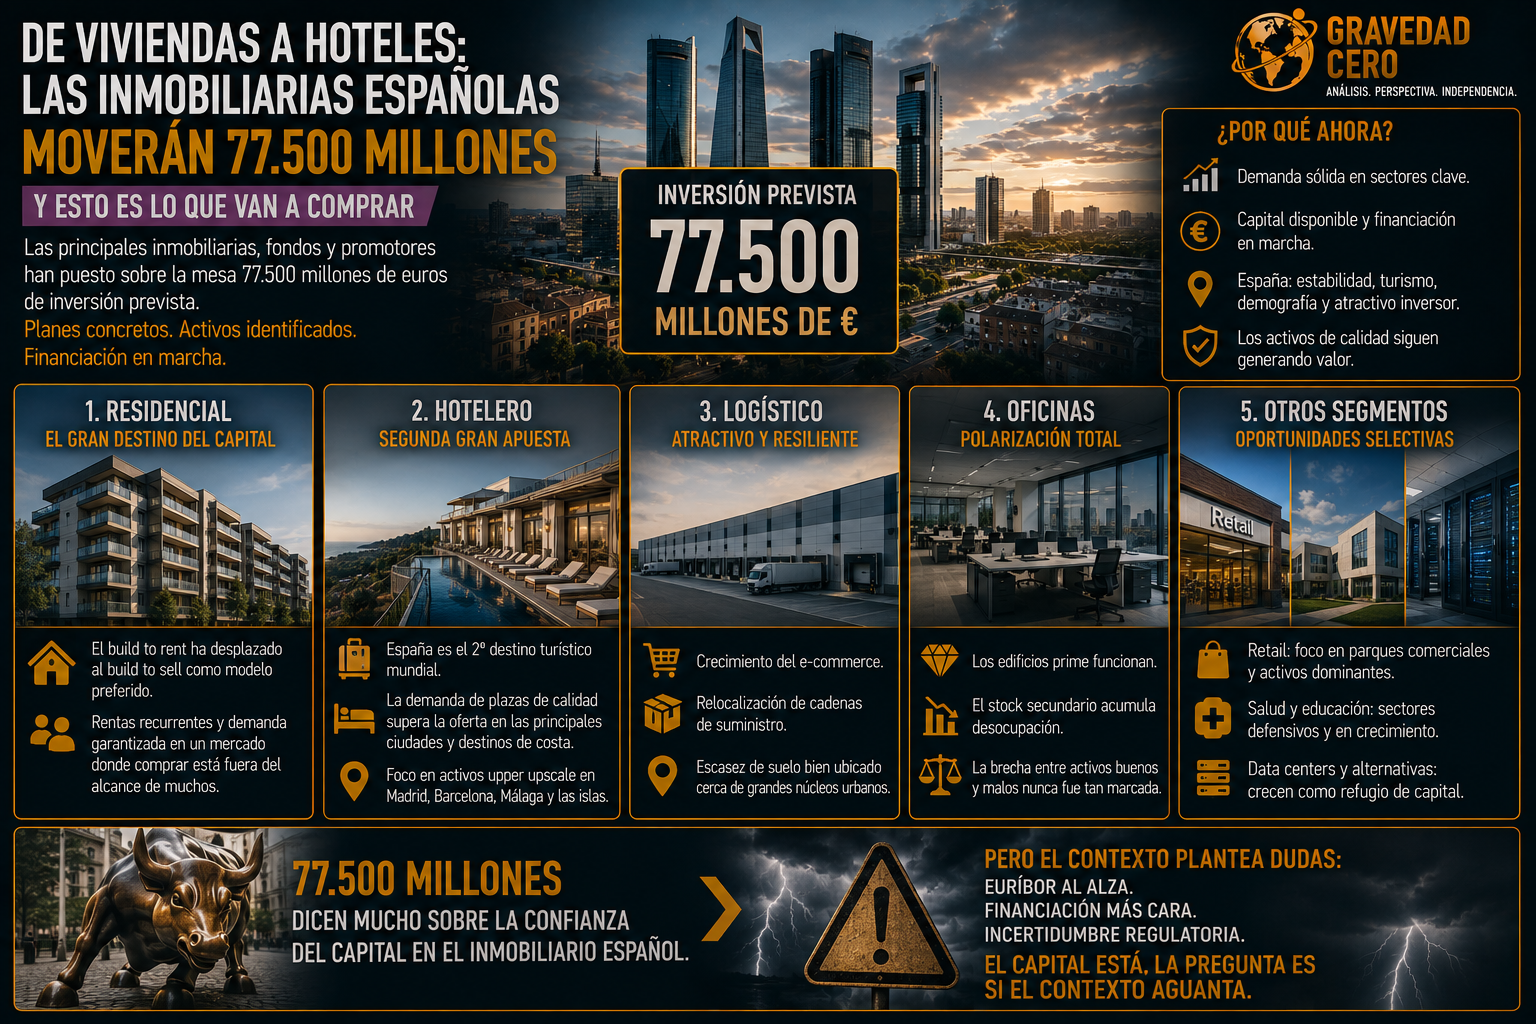
El sector inmobiliario español tiene munición. Y tiene claro dónde va a disparar.
Las principales inmobiliarias, fondos y promotores han puesto sobre la mesa 77.500 millones de euros de inversión prevista. No es una estimación teórica. Es el agregado de planes concretos, con activos identificados y financiación en marcha.
El residencial sigue siendo el gran destino del capital. Pero el foco ha cambiado: el build to rent ha desplazado al build to sell como modelo preferido. Construir para alquilar ofrece rentas recurrentes y una demanda garantizada en un mercado donde comprar está fuera del alcance de una parte creciente de la población.
El hotelero es la segunda gran apuesta. España es el segundo destino turístico mundial y la demanda de plazas de calidad supera la oferta en las principales ciudades y destinos de costa. Los fondos llevan meses acumulando activos en el segmento upper upscale en Madrid, Barcelona, Málaga y las islas.
El logístico mantiene su atractivo. Crecimiento del comercio electrónico, relocalización de cadenas de suministro y escasez de suelo bien ubicado cerca de los grandes núcleos urbanos siguen generando demanda sostenida.
Las oficinas siguen en digestión. Los edificios prime funcionan. El stock secundario acumula desocupación. La polarización entre activos buenos y malos nunca había sido tan marcada.
77.500 millones dicen mucho sobre la confianza del capital en el inmobiliario español. Pero el euríbor sube, la financiación se encarece y la incertidumbre regulatoria no desaparece. El capital está. La pregunta es si el contexto aguanta.