
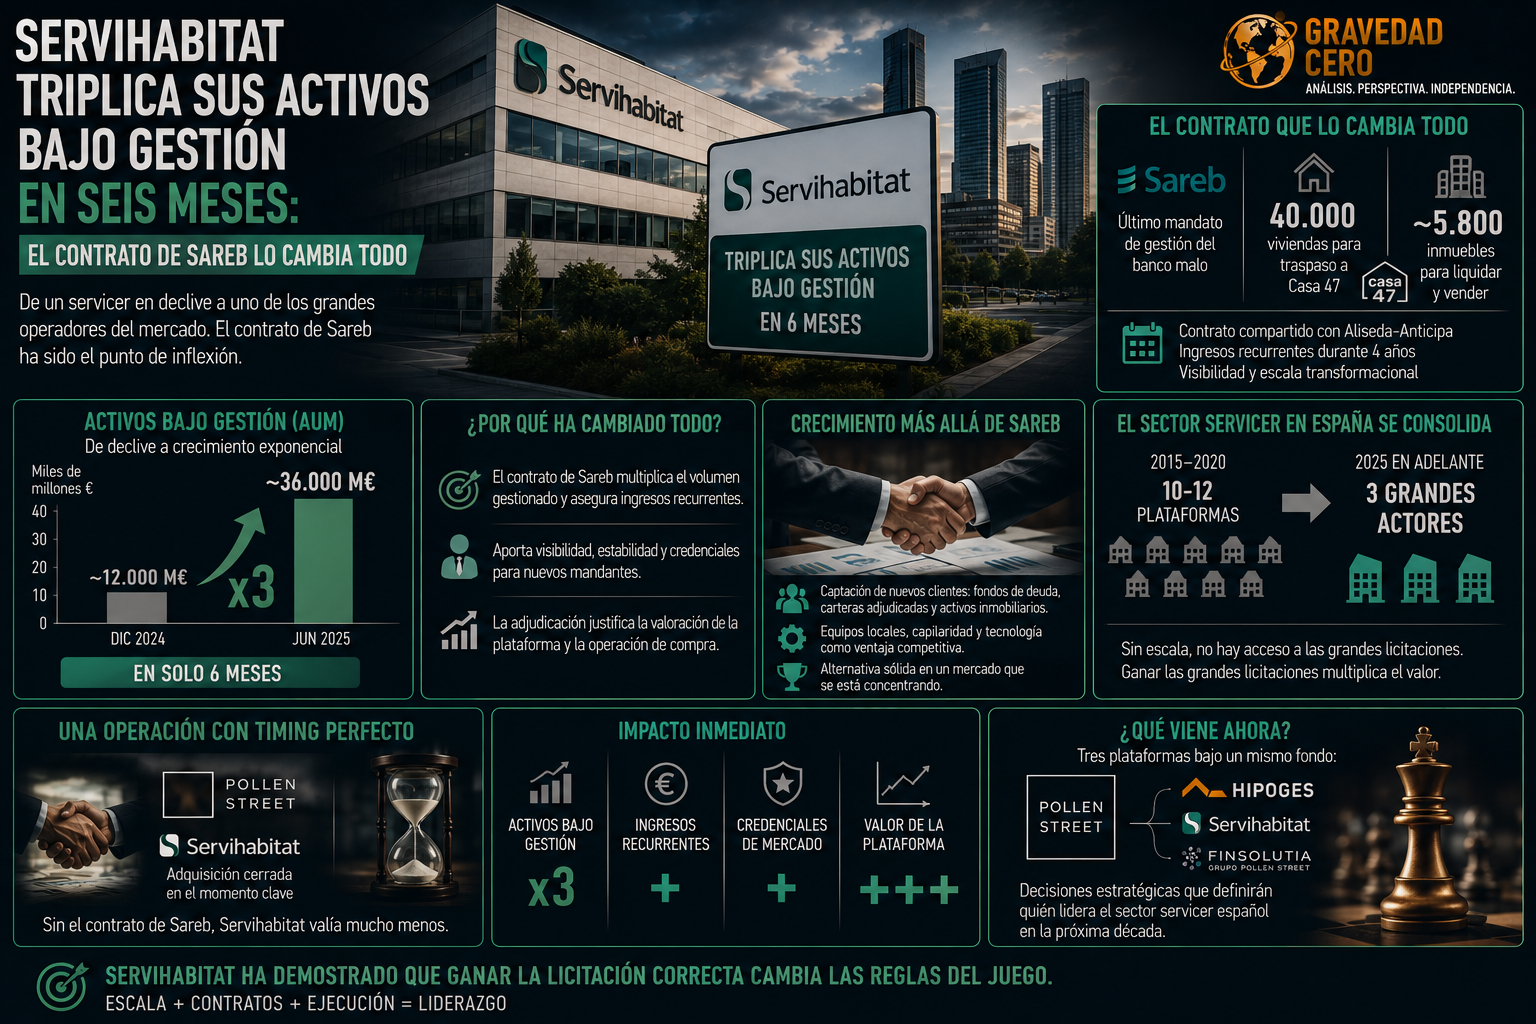
Servihabitat era un servicer en declive. En seis meses ha triplicado los activos bajo gestión. La diferencia la explica una sola operación: el contrato de Sareb.
La adjudicación del último mandato de gestión del banco malo, compartido con Aliseda-Anticipa, ha transformado el perfil de Servihabitat de forma radical. De gestionar una cartera menguante de activos residenciales heredados de CaixaBank y Lone Star a convertirse en uno de los dos grandes operadores encargados de preparar 40.000 viviendas para su traspaso a Casa 47 y liquidar los cerca de 5.800 inmuebles que permanecen en el perímetro de venta de Sareb.
El contrato no es solo volumen. Es visibilidad, es ingresos recurrentes durante cuatro años y es la credencial que justifica cualquier conversación sobre el valor de la plataforma. No es casualidad que Hipoges, controlada por Pollen Street, haya cerrado precisamente ahora la compra de Servihabitat. El timing lo explica todo: sin el contrato de Sareb, Servihabitat valía mucho menos.
El crecimiento de activos bajo gestión también refleja la captación de nuevos clientes fuera del perímetro Sareb. Fondos con carteras de deuda y activos adjudicados que buscan plataformas con capacidad operativa real, equipos sobre el terreno y tecnología de gestión han encontrado en Servihabitat una alternativa competitiva en un mercado que se está concentrando rápidamente.
El sector servicer en España ha pasado de diez o doce plataformas compitiendo por los mismos contratos a tres grandes actores. Quien no tiene escala suficiente no puede competir en las grandes licitaciones. Y quien gana las grandes licitaciones multiplica su valor de forma casi inmediata, como acaba de demostrar Servihabitat.
La pregunta ahora es qué ocurre con la plataforma bajo el paraguas de Pollen Street junto a Hipoges y Finsolutia. Tres marcas, un solo fondo y decisiones estratégicas que van a definir quién lidera el sector servicer español en la próxima década.