
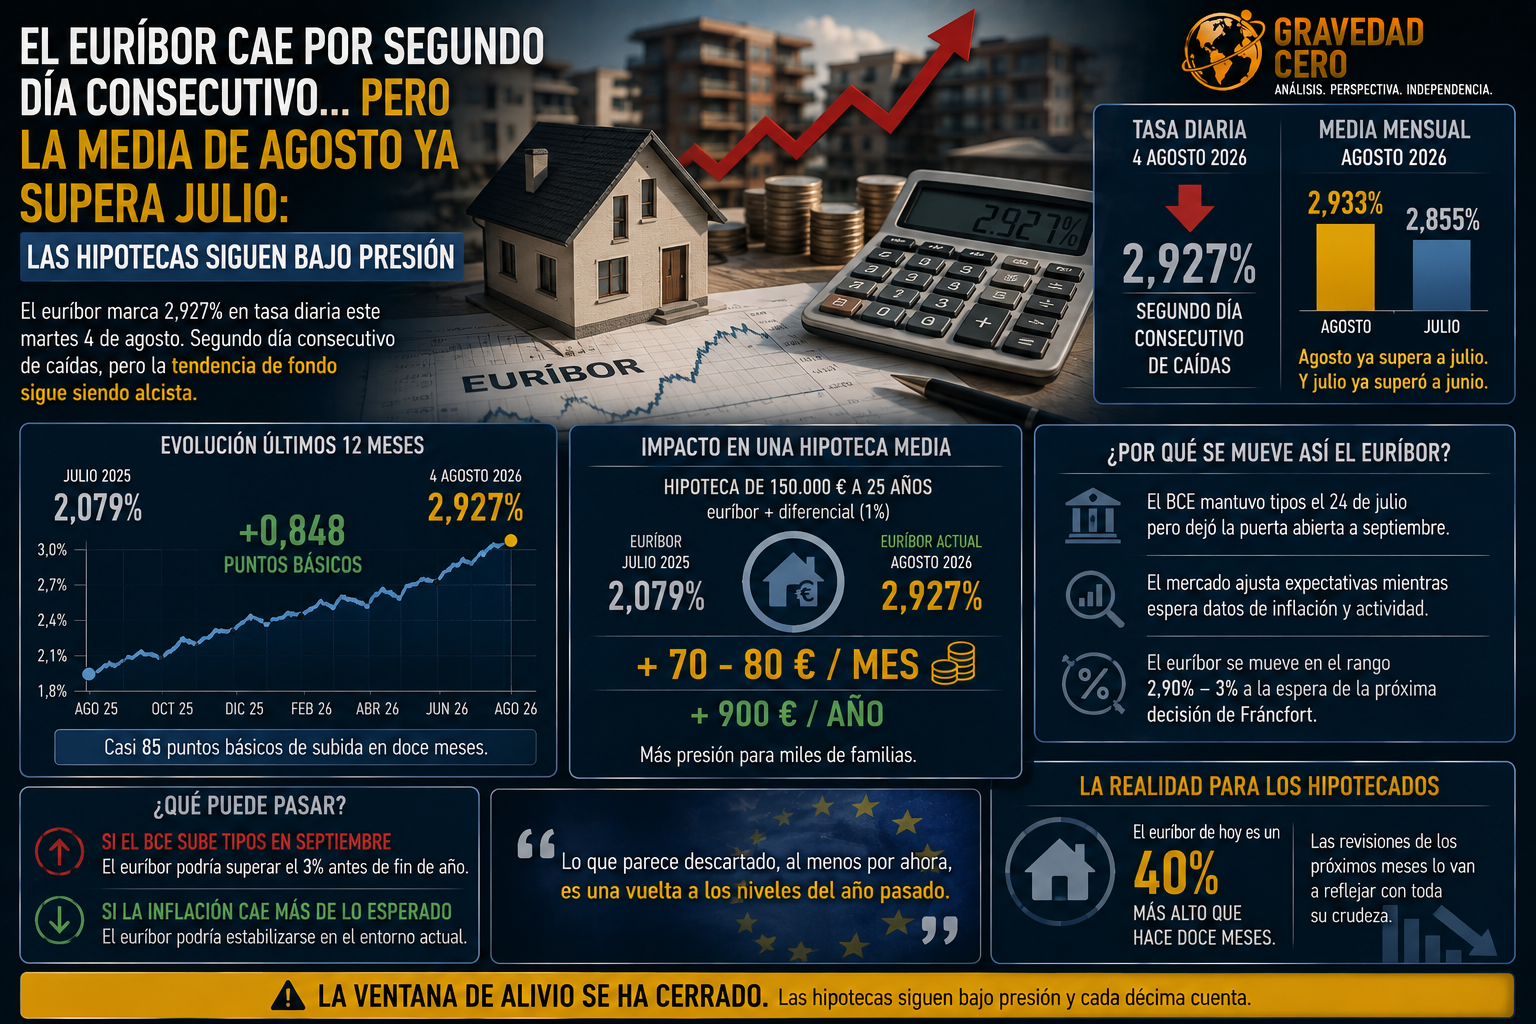
El euríbor marcó este martes 4 de agosto un 2,927% en tasa diaria. Segundo día consecutivo de caídas. Una pequeña tregua después de semanas de subidas que han llevado el índice a niveles no vistos desde el otoño de 2024.
Pero la foto diaria engaña si no se mira el contexto. La media mensual de agosto se sitúa ya en el 2,933%, por encima del 2,855% que cerró julio. Y julio ya había superado a junio. Y junio a mayo. La tendencia de fondo no ha cambiado: el euríbor lleva subiendo de forma sostenida desde que el BCE cambió su discurso a principios de año.
Los datos de los últimos doce meses lo dicen todo. En julio de 2025 el euríbor cerró en el 2,079%. Un año después ronda el 2,93%. Casi 85 puntos básicos de subida en doce meses. Para una hipoteca media de 150.000 euros a 25 años referenciada al euríbor más diferencial, eso se traduce en unos 70-80 euros más al mes en la próxima revisión anual. Más de 900 euros al año que salen de otro sitio.
El movimiento de los últimos días refleja la digestión que está haciendo el mercado tras la reunión del BCE del 24 de julio. Lagarde no subió tipos pero dejó la puerta abierta a septiembre. Los inversores llevan semanas ajustando sus expectativas y el euríbor se mueve en ese rango de entre el 2,90% y el 3% mientras el mercado espera los próximos datos de inflación y actividad que determinarán la decisión de Fráncfort.
Si el BCE sube tipos en septiembre como descuenta el consenso, el euríbor podría superar el 3% antes de que acabe el año. Si los datos de inflación sorprenden a la baja, podría estabilizarse en el entorno actual. Lo que parece descartado, al menos por ahora, es una vuelta a los niveles del año pasado.
Para los hipotecados con revisión pendiente, la ventana de alivio que abrió la bajada de tipos de 2025 se ha cerrado. El euríbor de hoy es un 40% más alto que el de hace doce meses. Y las revisiones de los próximos meses lo van a reflejar con toda su crudeza.