
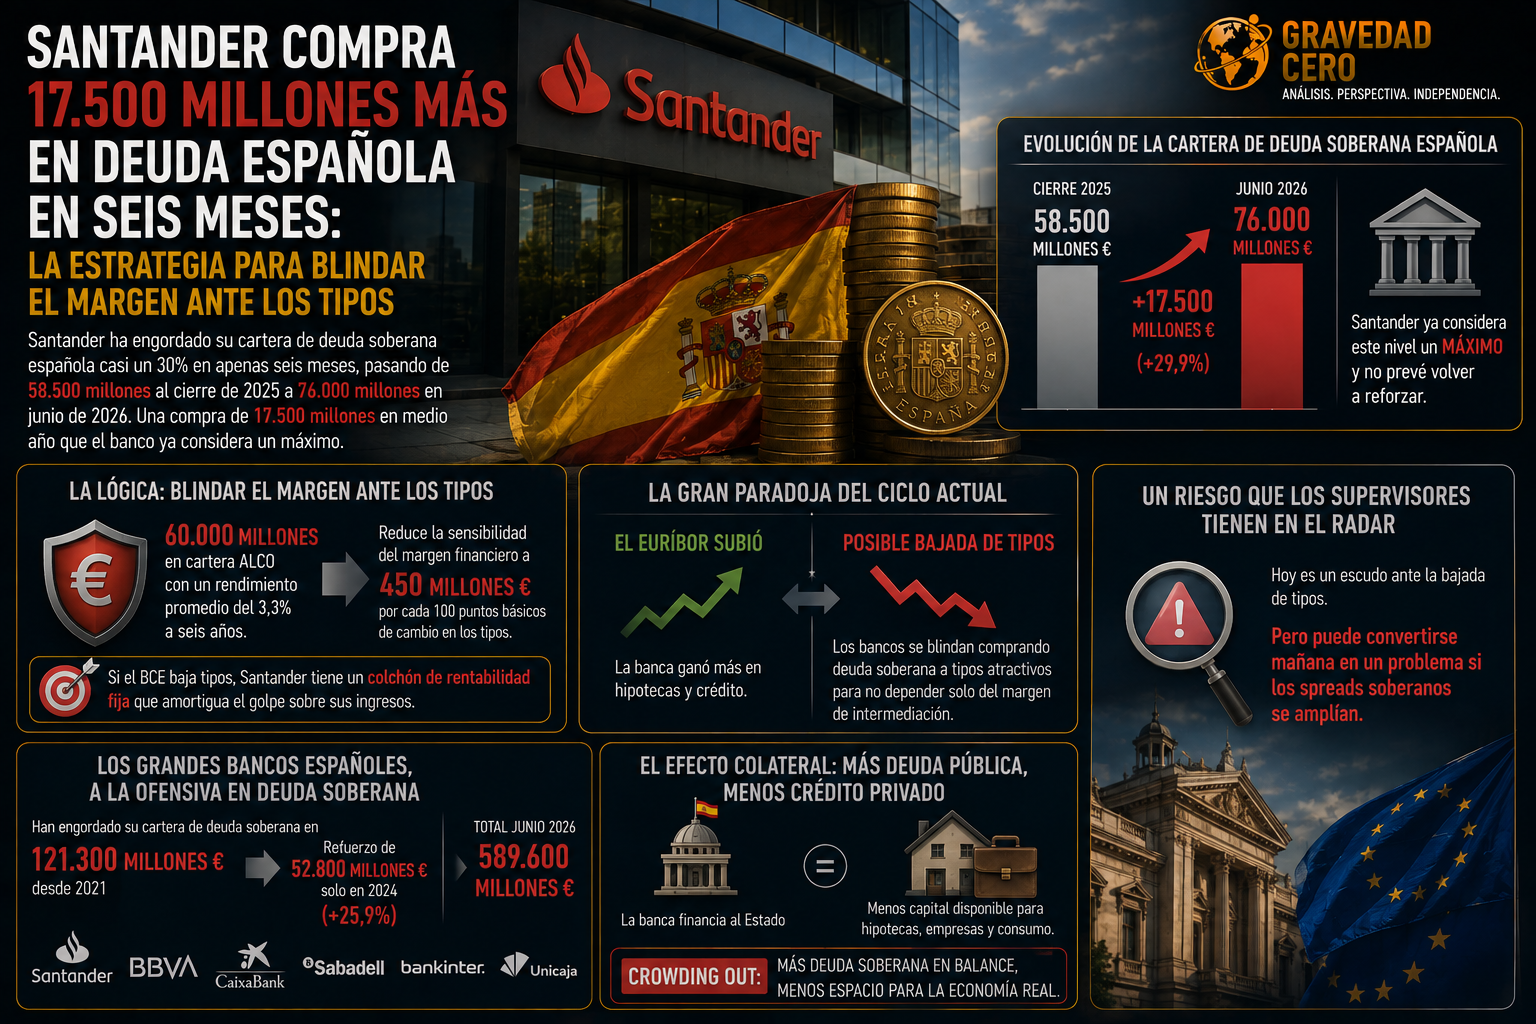
Santander ha engordado su cartera de deuda soberana española casi un 30% en apenas seis meses, pasando de 58.500 millones al cierre de 2025 a 76.000 millones en junio de 2026. Una compra de 17.500 millones en medio año que el banco ya considera un máximo y no prevé volver a reforzar.
La lógica detrás de la operación es puramente defensiva. Con 60.000 millones en cartera Alco con un rendimiento promedio del 3,3% a seis años, Santander ha reducido la sensibilidad de su margen financiero a unos 450 millones de euros por cada 100 puntos básicos de cambio en los tipos de interés. Dicho de forma más sencilla: si el BCE baja tipos, el banco tiene un colchón de rentabilidad fija que amortigua el golpe sobre sus ingresos.
Esta es la gran paradoja del ciclo actual. El euríbor subió y la banca ganó más en hipotecas y crédito. Ahora, ante la posibilidad de que los tipos vuelvan a bajar en algún momento, los grandes bancos se han blindado comprando deuda soberana a tipos atractivos para no depender exclusivamente del margen de intermediación. Es ingeniería de balance, no especulación.
La estrategia no es exclusiva de Santander. Los seis grandes bancos españoles han engordado su cartera de deuda soberana en 121.300 millones desde 2021, con un refuerzo de 52.800 millones solo en 2024, lo que supone un aumento del 25,9% hasta los 589.600 millones. La banca española ha sido, entre los grandes sistemas financieros europeos, la que ha recompuesto con mayor ambición su cartera.
El efecto colateral de esta estrategia es relevante para el conjunto de la economía. Cuando la banca destina decenas de miles de millones a comprar deuda pública, está financiando al Estado pero también reduciendo el capital disponible para crédito privado. Es el crowding out del que hablan los economistas: más deuda soberana en balance, menos espacio para hipotecas, préstamos a empresas y consumo.
Por ahora el sistema aguanta. Pero la concentración de deuda soberana en los balances bancarios es un riesgo que los supervisores europeos llevan tiempo vigilando. Lo que hoy es un escudo ante la bajada de tipos puede convertirse mañana en un problema si los spreads soberanos se amplían.